viernes, febrero 14, 2020

SIMPLE: proyecto de decreto busca reglamentar modificaciones de la Ley de crecimiento económico


Mediante un proyecto de decreto publicado el 8 de enero de 2020, el Ministerio de Hacienda busca reglamentar las modificaciones efectuadas por la Ley 2010 de 2019 en materia del régimen simple. 

Tales cambios modificarían varias de las indicaciones inicialmente señaladas por el Decreto 1468 de 2019. 

Luego de que la Ley de crecimiento económico 2010 de 2019 efectuara modificaciones a las normas del Estatuto Tributario –ET– a través de las cuales se dio vida jurídica al régimen simple de tributación (creado con el artículo 66 de la Ley 1943 de 2018, declarada inexequible a través de la Sentencia C-481 de 2019), el Ministerio de Hacienda expidió el 8 de enero de 2020 un proyecto de decreto mediante el cual pretende modificar las normas del Decreto 1625 de 2016 que regían este régimen, con el propósito de reglamentar las modificaciones realizadas por el artículo 74 de la Ley 2010 de 2019 a los artículos 903 a 916 del ET. 

Recordemos que mediante el Decreto 1468 de agosto 13 de 2019 el Ministerio de Hacienda había tratado solucionar varios de los problemas generados inicialmente con el texto de la Ley 1943 de 2019, los cuales provocarían que muchos de los contribuyentes prefirieran no trasladarse el régimen simple (ver nuestro editorial Régimen simple de tributación fue reglamentado por el Ministerio de Hacienda). 

No obstante, luego de la declaratoria de inexequibilidad de la Ley de financiamiento y los nuevos cambios realizados por la Ley 2010 de 2019, sería necesario volver a efectuar ajustes a las normas que reglamentaban dicho régimen. 

Cabe destacar que el nuevo proyecto de decreto reproduce la mayoría de las indicaciones establecidas en el Decreto 1468 de 2019. Entre los ajustes que se realizarían a las normas del Decreto 1625 de 2016, podemos destacar: 
Contribuyentes inscritos de oficio 

De acuerdo con el proyecto de decreto, los contribuyentes inscritos de oficio en el régimen simple por la Dian realizarían el pago del anticipo de los bimestres anteriores a su inscripción, en recibos independientes por cada bimestre en la primera fecha de pago del anticipo posterior a su inscripción. 
Período gravable del SIMPLE 

El proyecto de decreto indicaría, en lo que sería el nuevo parágrafo transitorio del artículo 1.5.8.1.2.5 del Decreto 1625 de 2016, que únicamente por el año gravable 2020 aquellos contribuyentes que cumpliesen con los requisitos para pertenecer al régimen simple hasta el 31 de julio de 2020, el período gravable sería el comprendido entre el 1 de enero de 2020 o la fecha de inicio de actividades y la fecha de finalización del respectivo período. 
Impuesto de industria y comercio consolidado en el 2019 

Para el año gravable 2020, con relación a los municipios o distritos que no hubiesen adoptado la tarifa del impuesto de industria y comercio consolidado durante el 2019, el recaudo del ICA y complementario de avisos y tableros y la sobretasa bomberil seguiría en cabeza de los municipios o distritos, según sea el caso. Por lo tanto, el Ministerio de Hacienda no trasferiría por esta vigencia ningún valor por dicho concepto. 
Responsabilidad frente al impuesto al patrimonio 
“para los años 2020 y 2021, además de las personas naturales contribuyentes del impuesto sobre la renta, también serán responsables del impuesto al patrimonio los sujetos que hayan optado por pertenecer al régimen simple”

Como consecuencia de las modificaciones realizadas por el artículo 43 de la Ley 2010 de 2019 al artículo 292-2 del ET, para los años 2020 y 2021, además de las personas naturales contribuyentes del impuesto sobre la renta, también serán responsables del impuesto al patrimonio los sujetos que hayan optado por pertenecer al régimen simple, toda vez que la norma señala que este impuesto igualmente estará a cargo de los regímenes sustitutivos del impuesto de renta, como es el caso del impuesto unificado bajo el régimen simple (ver nuestro editorial Contribuyentes del SIMPLE serán responsables del impuesto al patrimonio).


https://actualicese.com/simple-proyecto-de-decreto-busca-reglamentar-modificaciones-de-la-ley-de-crecimiento-economico/?referer=email&campana=20200128&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=20200128&MD5=415e8678af580f50598f653f78613c8d

La aplicación Tyba lanzará servicio digital para aportes a pensiones voluntarias


La aplicación de ahorro e inversión lanzará este producto para incentivar el uso de este mecanismo que genera exención de renta 

En octubre de 2019, Credicorp lanzó Tyba, una solución digital para ahorro e inversión. Actualmente, la aplicación ya cuenta con 33.000 afiliados, de los cuales 2.000 invierten en fondos para cumplir metas de vivienda, estudio y viajes, con montos mínimos de $100.000. 

Juan Pablo García, gerente fundador de Tyba, contó en LR que en febrero lanzarán un nuevo servicio de aportes a pensión voluntaria para incentivar esta modalidad que trae beneficios tributarios. 

¿Cuántos afiliados tienen? 
Somos 33.000 usuarios que usan la app para crear una meta, pero no han dado el paso para invertir. De estos, 2.000 clientes ya invierten con nosotros. 

¿Cuál nuevo producto van a lanzar? 
La gente tiene preocupación por asegurar su futuro. Vamos a lanzar un producto de pensiones voluntarias 100% digital, con asesoramiento que les va a permitir a los colombianos entender cómo utilizar este vehículo para hacer una inversión acorde a sus metas y perfil. 

¿Cómo funciona? 
El aporte se hace desde la nómina, no hay un monto mínimo, cuando tengamos habilitada la opción de hacer aportes será de $100.000, al igual que el producto normal de inversión. 

¿Cómo se hace el aporte? 
El empleado puede escoger cuánto le descuentan de su nómina y lo hace directamente a través del empleador. Lo que hacemos en la app es ayudarlo a entender cuál es el aporte óptimo para maximizar el beneficio tributario que ofrecen las pensiones voluntarias (que es la exención de renta). 

¿A qué entidad va el aporte? 
Es un producto de Credicorp Capital Fiduciaria y Tyba es el canal de venta de ese vehículo de ahorro. 

¿Cuándo se lanzará oficialmente al mercado? 
Estamos lanzando un piloto el próximo mes y en los próximos días esperamos que sea fijo, nuestro objetivo es lanzarlo en febrero. Dependiendo de sus resultados, tomaremos una decisión para una fecha oficial. 

¿Cómo esperan cerrar 2020? 
Esperamos terminar el año con 100.000 usuarios en la app y 25.000 inversores, entre ellos, contamos a los afiliados a este servicio y los de libre inversión. 

¿Cuál es el perfil de los usuarios de Tyba? 
La mayoría de personas tienen entre 24 y 34 años con metas que todos compartimos, como la cuota inicial para casa, un carro nuevo, educación. Los logros están más allá de lo que esperábamos. 

Las siguientes preguntas fueron contestadas por Valdemaro Mendoza, Ceo de Tyba: 

¿Cuáles son los portafolios de inversión?
Hacemos dos cosas para recomendar un portafolio. La primera es ayudar a entender el riesgo que deben tomar, que tiene diferentes niveles; as personas que tienen ciertas condiciones pueden tomar mayores o menores riesgos. Para eso hacemos siete preguntas que nos permiten generar un perfil, que los hemos expresado en deportes (ajedrecista el más conservador y paracaidista el de más agresivo), también preguntamos el plazo de la meta porque algo importante es en cuánto tiempo se planea. 

Si se quiere llegar a al meta en el corto plazo, no puede tomar muchos riesgos por los vaivenes del mercado, si está dispuesto a que sea en cinco o siete años, puede esperar un retorno mayor porque soportaría esos vaivenes. En esta combinación resultan ocho opciones de portafolio y, una vez se elige el perfil y el plazo, le recomendamos el mejor portafolio. 

Están en todos los espectros de rangos de inversión, empezando por lo más seguro, como fondos de liquidez, que invierten en CDT, bonos del Gobierno a corto plazo hasta fondo que tienen 80% en resta variable (acciones de empresas). 

¿Cuáles son las preferencias de los usuarios?
El grueso de nuestros clientes está en nuestro perfil surfista (50%), que es el balanceado, y que esperábamos que pasara. Un 4% están en ajedrecista y 4% en el paracaidista, los perfiles más conservadores y agresivos. En los perfiles ciclistas y clavadistas está el resto. Principalmente invertidos en renta fija, el 60% de nuestros clientes están en bonos, Cdt, y el 30% en acciones locales e internacionales 

¿Con qué perfiles?
Es una persona entre 25 y 35 años (55%), con carrera profesional y que ha sido juiciosa con sus finanzas, y tiene cierta capacidad de ahorro e inversión. Sabe que la inflación se come su dinero, pero aún no sabe cómo lograr rentabilizar y nosotros queremos ser la primera inversión de todas estas personas. Estimamos que somos la primera inversión del 90% de nuestros clientes. En general son de ciudades grandes, Bogotá, Medellín, Cali Barranquilla son el 80% de nuestros clientes. 

¿Cuántas veces usan la app?
La gran mayoría entra dos veces por semana a la app porque no somos una aplicación transaccional, donde se hace un plan. 

¿Cuál es el proceso?
No estamos dispuestos a sacrificar, en aras de la digitalización, la seguridad del cliente. La manera en la que se hace una inversión es poner los datos de la cuenta bancaria y se puede invertir desde $100.000; a través de la fiduciaria le retiramos el dinero de su cuenta y lo invertimos en los fondos, el dinero nunca está en una cuenta no regulada. 

Denos un ejemplo…
Cuando una persona va a la app, lo primero que va a ver es la explicación para entender los riesgos. Se empieza el proceso de perfilamiento con siete preguntas en lenguaje sencillo, como cuál es su plan de inversión, para acercarlos a la operación. Después les recomendamos un perfil, y se hace una simulación de la meta. 

Por ejemplo, la persona dice "yo quiero pagar mi cuota inicial de la casa en dos años, ¿cuánto dinero tengo que invertir mes a mes para ello?" Entonces le recomendamos un portafolio, si está de acuerdo le da click y se hace un proceso 100% digital para conocer al cliente y evitar el lavado de activos. Le preguntamos nuevo datos, que siete están en la cédula; revisamos listas negras y que no sea una cédula falsa; ahí pedimos los datos de la cuenta bancaria; y, finalmente, se invierte y termina el proceso. 

¿Cobran comisión?
No cobramos comisión por transacción, no hay plazos de permanencia, el día que quiera sacar el dinero lo puede hacer. Solo hay una comisión, que es la administración de los fondos, donde cobramos el mismo monto así se inviertan $100.000 o $1.000 millones 

¿El monto de inversión es fijo?
El mínimo es de $100.000. El monto que recomendamos sí un monto fijo mensual, pero si en un mes quiere aportar más o menos dinero puede tomar esa decisión y el plan se reajusta. 

¿Cuál es el monto promedio?
Es de $700.000 por mes para la meta promedio, que es la de reunir $20 millones para una cuota inicial de vivienda.


https://www.larepublica.co/finanzas/la-aplicacion-tyba-lanzara-servicio-digital-para-aportes-a-pensiones-voluntarias-2958227

jueves, febrero 13, 2020

5 características de los estados financieros que no debes pasar por alto


El producto final del cierre contable son los estados financieros, pues en ellos queda resumido el desempeño financiero de la entidad, para que los usuarios puedan tomar adecuadamente sus decisiones. 

Conozca los aspectos más importantes a continuación. 

El cierre contable es una actividad anual que consiste en determinar el resultado (utilidad o pérdida) en un período específico, para lo cual se revisan todos los ingresos, costos y gastos de la compañía, con el objetivo de verificar su correcta contabilización. 

El producto final del cierre contable son los estados financieros, debido a que en ellos queda resumido el desempeño financiero de la entidad, para que los usuarios internos y externos de la misma puedan tomar las decisiones correspondientes, según su relación con la empresa.

Esto te puede interesar: Conciliación fiscal e impuesto diferido: Diferencias permanentes y temporarias en las transacciones empresariales - Año gravable 2019 
¿Cuáles son las características de los estados financieros? 

El marco conceptual, la NIC 1 y la sección 3, señalan los lineamientos que deben ser atendidos al preparar la información que se expone en los estados financieros de propósito general. 

Algunos de los requerimientos existentes en cuanto a las características de dicha información son: 
Materialidad: evaluar la capacidad que tiene la información de forma individual o en conjunto para influir en las decisiones económicas de los usuarios. 
Hipótesis de negocio en marcha: determinar la capacidad que tiene la entidad para continuar en funcionamiento. 
Comparabilidad: presentar, como mínimo, la información del período actual y del anterior, incluyendo todos los importes de los estados financieros respectivos. 
Uniformidad en la información: la entidad debe guardar una homogeneidad en la estructura y clasificación de las partidas de los estados financieros de período a período 
Frecuencia de la información: se deben presentar los estados financieros al menos de forma anual.


https://actualicese.com/5-caracteristicas-de-los-estados-financieros-que-no-debes-pasar-por-alto/?referer=email&campana=20200129&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200129_contable&MD5=415e8678af580f50598f653f78613c8d
Cómo lograr un acuerdo de pago con el Cisa y normalizar sus deudas con el Estado


Más de 32.000 morosos lograron sanear sus obligaciones y compromisos con las entidades estatales por medio de esta alternativa el año pasado 

Las obligaciones no pagadas de las personas ante las entidades estatales, consignadas en el Boletín de Deudores Morosos del Estado (Bdme), ascienden a unos $121 billones, según la Contaduría Nacional. Sin embargo, existe una posibilidad de liquidar estas deudas, lograr un paz y salvo, e incluso conseguir un acuerdo de pago más favorable con el Estado. 

La Central de Inversiones (Cisa), entidad adscrita al Ministerio de Hacienda, compra a 61 entidades estatales su cartera y ofrece a los deudores alternativas que permiten normalizar sus obligaciones hasta con descuento de 100% de los intereses y de 30% en capital. 


“El Cisa tiene dos funciones principales: sanear la entidad estatal, vamos, compramos cartera y saneamos los activos; y segundo, darle alternativas a los deudores. El año pasado, teníamos más de 249.000 clientes y $3,2 billones en cartera adquirida”, explicó Sandro Bernal, gerente de normalización de cartera del Cisa. 

La entidad notifica a los deudores vía mail, pero las personas también pueden consultar si tienen alguna deuda que se puede saldar con el Cisa en la página web de la entidad o vía telefónica. Una vez establecido el acuerdo de pago y cancelada la obligación, la entidad emite un paz y salvo. 


Sandro BernalGerente de normalización de cartera del Cisa

“No queremos estigmatizar a los deudores, sino verlos como clientes. Lo que hace el Cisa no es cobrar sino vender soluciones. Una entidad estatal no puede condonar o dar alternativas de pago”. 


Nicolás CarreroDirector de Carrero & Asociados

“Cuando se tienen deudas con el Estado, por cualquier concepto, lo reportan en el boletín de morosos, lo cual bloquea a las personas para contratar no solo en cargos públicos, sino en empresas privadas”. 

Ahora, ¿qué implica estar en mora con el estado? Los deudores que figuran en el boletín de morosos quedan imposibilitados para contratar con el Estado, también pueden aparecer reportados en centrales de riesgo, y de no ponerse al día con las obligaciones la entidad puede proceder a hacer un embargo de cuentas y una investigación de bienes para embargo. 

El año pasado, de acuerdo con la entidad, había 249.596 personas con obligaciones adquiridas por el Cisa, las cuales llegaban a $3,29 billones. De ellos, 32.280 deudores lograron normalizar obligaciones por un valor total de $216.974 millones. 

Según Bernal, entre las deudas más comunes están las de consumo, que representan 71% de la cartera, especialmente provenientes del Fondo Nacional de Garantías, que se encarga de avalar préstamos a los empresarios, “es el codeudor de los empresarios”, explicó Bernal. 

Las deudas con entidades educativas como el Icetex o la U. Nacional, pesan 10% del total de los créditos adquiridos por la entidad, mientras que las multas y sanciones de entidades como la Registraduría llegaron a 7% del total de los créditos el año pasado. 

Con el fin de facilitar estos pagos, el Cisa extendió hasta el próximo 28 de febrero su campaña para que los deudores se pongan al día. “Muchas personas no se enteran de que tienen obligaciones. Las notificaciones se publican por la página web, pero no hace el ejercicio de revisar”, dijo Bernal.


https://www.asuntoslegales.com.co/consumidor/como-lograr-un-acuerdo-de-pago-con-el-cisa-y-normalizar-sus-deudas-con-el-estado-2958280

Póngase al día en las obligaciones de la DIAN (Comunicado de Prensa 009)


Aproveche los beneficios que le otorga la ley, póngase al día en sus obligaciones vencidas con la DIAN

  • En enero y febrero la DIAN dispondrá de atención especial para estos contribuyentes, sin necesidad de programar cita.
  • Jornada de “Al día con la DIAN, le cumplo al país" en enero enfoca sus acciones en los beneficios de la Ley de Crecimiento.
  • En enero se gestionaron $609 mil millones por concepto de cobro
Medellín, 30 de enero de 2020. La Dirección de Impuestos y Aduanas Nacionales (DIAN) invita a los contribuyentes en mora y, o con procesos de determinación e imposición de sanciones en las diferentes etapas de discusión, a acogerse a los beneficios tributarios determinados por la Ley de Crecimiento Económico (Ley 2010 de 2019), con los cuales se ahorrarán dinero en el pago de intereses. 
También pueden acogerse quienes no hayan realizado la normalización de activos omitidos y, o pasivos inexistentes. 


Así lo confirmó Lisandro Junco Riveira, Director de Ingresos de la entidad, quien hizo un llamado a los contribuyentes incursos en dichos procesos a ponerse al día con sus obligaciones tributarias aprovechando la oportunidad, de acuerdo con lo establecido en la ley. También indicó que la reducción de sanciones de que trata esta disposición aplicará respecto de todas las sanciones tributarias que fueron reducidas mediante la Ley 1819 de 2016. 
Estos beneficios le permitirán al contribuyente, declarante, agente retenedor, responsable, deudor solidario, deudor subsidiario o garante, que a 27 de diciembre de 2019 tenían obligaciones fiscales a cargo, pagar el interés bancario corriente, certificado por la Superintendencia Financiera de Colombia, para la modalidad de créditos de consumo y ordinario, más dos (2) puntos porcentuales, lo que implica un ahorro en enero de 4,46 puntos. 
De igual forma, quienes tengan obligaciones fiscales a cargo que presten mérito ejecutivo, podrán solicitar ante el área de cobro de la respectiva dirección seccional, la aplicación del principio de favorabilidad en materia sancionatoria y acuerdos de pago hasta por 12 meses para ponerse al día en sus obligaciones, aplicando la tasa de interés bancario corriente, certificado por la Superintendencia Financiera de Colombia, para la modalidad de créditos de consumo y ordinario, más dos (2) puntos porcentuales.
Vale la pena destacar que el 67% de la cartera de la entidad a la cual le aplicarán los beneficios de la Ley 2010 de 2019, está representada por morosos de los sectores de:  comercio al por mayor y al por menor, transporte y almacenamiento, actividades de alojamiento y de servicio de comidas, actividades profesionales, científicas, técnicas y de servicios administrativos y de apoyo, manufactura, e información y comunicaciones, con deudas por valor de $3.6 billones. El mayor porcentaje de estos contribuyentes se encuentran concentrados en las direcciones seccionales de Bogotá, Medellín y Grandes Contribuyentes (diferentes jurisdicciones).     
Gestión 2019
En desarrollo del Plan Nacional de Cobro y de Fiscalización, la gestión de cartera morosa, el control al cumplimiento de obligaciones formales y sustanciales y las Jornadas “Al día con la DIAN, le cumplo al País", en 2019 se realizaron 126.038 acciones que permitieron alcanzar un recaudo de $13,5 billones, el cual incluye el recaudo obtenido por parte de los contribuyentes que se acogieron al impuesto de Normalización Tributaria.

miércoles, febrero 12, 2020

Corte respaldó que depreciación solo se permita a quienes lleven contabilidad


En la sentencia C-606 del 11 de diciembre de 2019 la Corte declaró exequible el artículo 128 del ET, modificado con la Ley 1819 de 2016. 

Por tanto, el gasto por depreciación solo es permitido para quienes lleven contabilidad, ya sea de forma obligatoria u opcional. 

El pasado 11 de diciembre de 2019 la Corte expidió su Sentencia C-606 (ver las páginas 20 y 21 de este comunicado de prensa No. 50), a través de la cual se declaró exequible el artículo 128 del Estatuto Tributario –ET– (modificado con el artículo 77 de la Ley 1819 de 2016), el cual indica que el gasto por depreciación solo es procedente para los contribuyentes que lleven contabilidad. 

El texto de dicha norma establece hoy día lo siguiente: 

“Artículo 128. Deducción por depreciación. Para efectos del impuesto sobre la renta y complementarios, los obligados a llevar contabilidad podrán deducir cantidades razonables por la depreciación causada por desgaste de bienes usados en negocios o actividades productoras de renta, equivalentes a la alícuota o suma necesaria para amortizar la diferencia entre el costo fiscal y el valor residual durante la vida útil de dichos bienes, siempre que éstos hayan prestado servicio en el año o período gravable”. 

(El subrayado es nuestro) 
“Los demandantes del artículo 128 del ET (ver expediente D-11898 abierto en febrero de 2017) alegaban que la disposición era contraria al principio de equidad tributaria”

Los demandantes del artículo 128 del ET (ver expediente D-11898 abierto en febrero de 2017) alegaban que la disposición era contraria al principio de equidad tributaria (artículos 95 y 363 de la Constitución), pues establece un criterio de diferenciación entre contribuyentes que tiene la obligación de llevar contabilidad y aquellos que no. Además, manifestaron que la disposición demandada era contraria al principio de prevalencia del derecho sustancial sobre las formalidades (artículo 228 de la Constitución), debido a que liga la deducibilidad de la depreciación, que es un hecho económico, a una formalidad; esto es, que exista un registro contable. 

Frente al argumentado planteado por los demandantes, la Corte dijo lo siguiente: 

“La Corte constitucional concluyó que el segundo cargo por violación al artículo 228 de la Constitución carecía de aptitud sustancial pues los demandantes no expusieron razones específicas o pertinentes acerca de la manera como lo demandado desconocería la Constitución, especialmente porque no expusieron las razones por las cuales consideran que la obligación de llevar contabilidad es una mera formalidad o porqué siéndolo, se le privilegia por encima de una cuestión sustancial. Con todo, se verificó que los argumentos presentados por los demandantes en esta materia no eran suficientes para suscitar una mínima duda de constitucionalidad de la norma demandada, lo que llevó a que la Sala Plena no se pronunciara de fondo sobre este cargo. 

De otro lado, respecto del primer cargo, la Corte consideró que era apto y concluyó que la disposición demandada es exequible, por cuanto: (i) dicha norma no afecta el principio de equidad tributaria. La diferenciación entre contribuyentes obligados a llevar contabilidad y los que no, está en la base del régimen general de las deducciones y es una diferenciación común en todo el Estatuto Tributario. Dicha diferencia se encuentra justificada pues los registros contables son fundamentales para acceder a la deducción por depreciación; (ii) los contribuyentes obligados a llevar contabilidad no se encuentran en una situación jurídica y fáctica igual a la de aquellos que no están obligados a llevar contabilidad, y la diferencia de trato no resulta desproporcionada, por cuanto, la decisión del legislador de distinguir entre quienes están obligados y los que no, resulta adecuada en términos de eficiencia y seguridad jurídica; (iii) en cualquier caso, establecer la contabilidad como requisito para acceder a la deducción por depreciación persigue una finalidad constitucionalmente legítima, cual es propender por la eficiencia del sistema tributario y en particular del recaudo del impuesto sobre la renta; y (iv) tras una interpretación sistemática del Estatuto Tributario (parágrafo segundo del artículo 21-1 del Estatuto Tributario), los no obligados también pueden asumir las cargas de los obligados, y con ellas sus beneficios, siempre que se rijan por los marcos normativos y técnicos contables”. 

(Los subrayados son nuestros) 

De acuerdo con lo anterior, si una persona natural no obligada a llevar contabilidad desea que le acepten la deducción por depreciación solo tiene una salida: la de llevar contabilidad de forma opcional, tal como lo indica el parágrafo 2 del artículo 21-1 del ET, al que justamente hace referencia la Corte, muy sabiamente, en la parte final de su sentencia. Dicha norma menciona lo siguiente: 

“Parágrafo 2. Los contribuyentes personas naturales que opten por llevar contabilidad se someterán a las reglas previstas en este artículo y demás normas previstas en este Estatuto para los obligados a llevar contabilidad”. 
Posiciones de la Dian y el Consejo de Estado sobre el tema 

En el Fallo del 2 de diciembre de 2015 para el expediente 11001032700020130000200 (19902), el Consejo de Estado respaldó el Concepto Dian 016805 de marzo de 2001, ratificando que las personas naturales que no llevan contabilidad no pueden hacer uso de la deducción por depreciación (ver la versión del artículo 141 del ET vigente en ese momento, y el Concepto Dian 047565 de agosto de 2014). 


https://actualicese.com/corte-respaldo-que-depreciacion-solo-se-permita-a-quienes-lleven-contabilidad/?referer=email&campana=20200129&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200129_contable&MD5=415e8678af580f50598f653f78613c8d
Empoderamiento de mujeres no se evalúa por cuántas reciben diplomas

Para la autora, se deben eliminar las barreras que ponen a la mujer en un nivel inferior al hombre. 


‘El empoderamiento de las mujeres no se evalúa por cuántas reciben los diplomas’. 

La frase “empoderar a las mujeres no es un producto, es un proceso”, de Daniela Konietzko, presidenta de la Fundación WWB, que durante 30 años ha desarrollado programas dirigidos a mujeres de sectores de bajos ingresos, resume una de las grandes limitaciones de los programas realizados tanto por el Estado como por el sector privado. 

La brecha de género es esa profunda desigualdad que permanece oculta porque esta sociedad del siglo XXI no ha logrado romper la obsoleta división sexual del trabajo, el hombre proveedor y la mujer cuidadora, y tampoco eliminar muchas de las discriminaciones que ellas sufren. 

No obstante, abundan políticas y programas que abordan esta inequidad. Pero la verdad que no se reconoce es que esta gran brecha de género persiste no obstante ser teóricamente una prioridad para gobiernos y empresas dentro de sus acciones de Responsabilidad Social Empresarial. ¿Dónde está el problema? 

Nadie se atrevería a negar la trascendencia social y económica e inclusive política de trabajar por la eliminación de las barreras profundas que siguen poniendo a la mujer en niveles inferiores a los del hombre. 

Es inaceptable en pleno siglo XXI no reconocer esta dolorosa realidad que sufren todas las mujeres bajo distintas formas, pero que en el caso de aquellas de bajos ingresos adquiere la dimensión de una violación de todos sus derechos. Esa realidad ha generado un número infinito de estrategias públicas y privadas que buscan “el empoderamiento de las mujeres”. 

Sin embargo, un análisis cuidadoso de la naturaleza de estos programas demuestra claramente que adolecen de dos problemas a cual más serios, que son omitidos permanentemente por quienes están convencidos de la bondad de su forma de abordar este reto de “empoderar a las mujeres” para convertirlas en emprendedoras. 

El primero de ellos nace de desconocer, antes de desarrollar un programa dirigido a ellas, que las mujeres ya realizan un trabajo que no se reconoce como productivo, pero que les demanda un tiempo que ya se mide en Colombia, 31 horas semanales frente a 13 de los hombres (Dane 2014). 

El empoderamiento, más que una apuesta de intervención social, es un proceso particular 

Cualquier actividad adicional de capacitación o de nuevas ocupaciones se agrega al tiempo que ellas dedican al cuidado. El costo de esta omisión lo pagan las mujeres con menos descanso, menos tiempo para su cuidado personal y la eliminación del tiempo de ocio.

Investigaciones de la Fundación CiSoe comprueban que estos programas tanto del Gobierno como del sector privado terminan sometiendo a sus mujeres emprendedoras a jornadas entre 14 y 19 horas diarias al sumar al tiempo del cuidado no remunerado el de la nueva actividad productiva. 

¿No es esta una de las causas del fracaso de muchos emprendimientos femeninos? Porque, además, también se desprecia de entrada una realidad: la agenda del cuidado tiene prioridad sobre las demás tareas y esto es ignorado permanentemente por quienes manejan estas estrategias. 

¿Pero alguien piensa en la tensión que viven estas mujeres y su familia? Como este tema se desconoce, no se plantean las alternativas que sí existen para facilitar este traslado de mujeres cuidadoras a mujeres emprendedoras. 

Como si el anterior no fuera suficiente para explicar lo inadecuado de muchos emprendimientos dirigidos a mujeres existe la segunda característica de estos programas que es tan grave como la anteriormente señalada. Muchos de estos programas se miden y evalúan por el número de mujeres que con sus mejores galas reciben unos diplomas.

Por consiguiente, se supone erróneamente que el empoderamiento es un producto que se adquiere con el menor apoyo o menor inversión en cursos o entrenamiento para sus labores productivas. Pero resulta que el empoderamiento de las mujeres es un proceso mucho más largo y complejo que no se limita a unas cuantas horas que terminan con la fiesta del diploma, como hacen tanto el Gobierno como el sector privado. 


¿Cuántas generaciones faltan para cerrar la brecha entre hombres y mujeres? 

Pero estas estrategias se siguen tomando de manera simplista, aunque funcional tanto para el Estado como para el sector privado, porque con pocos recursos presentan un número significativo de mujeres supuestamente empoderadas. 

Empoderar a las mujeres implica un esfuerzo de largo aliento tanto de las mujeres como de quienes promueven esta estrategia, porque es generar un cambio profundo desde la dependencia en la cual han vivido, hacia la búsqueda de la autonomía económica. 

Desde su larga experiencia en la Fundación WWB, Daniela afirma: “En este proceso, una de las lecciones aprendidas más importantes tiene que ver con entender que el empoderamiento, más que una apuesta de intervención social, es un proceso particular, propio del contexto e historia de cada individuo que busca transformar las dinámicas de poder (empoderamiento) y el rol que las personas ocupan en el campo social”.

Agrega que este proceso “debe surgir desde la persona misma y apoyarse en lo colectivo, lo político y comunitario para que pueda ser sostenible en el tiempo”. 
Y reitera que este “es un proceso, no un producto, por eso no se puede dar, no tiene un punto definido de finalización que pueda ser medido, validado u otorgado por un externo”. 

Las acciones dirigidas a las mujeres tanto por el Estado como por el sector privado fallan en esto, y se quedan en esa visión simplista de entregarles un diploma, sin entender que al desaparecer ese apoyo puntual dejan a las mujeres en un vacío que poco, por no decir nunca, se ha estudiado por los promotores del empoderamiento femenino. 

Son dos las grandes equivocaciones de que adolecen tanto las estrategias gubernamentales como las del sector privado, con este objetivo. Es imposible tener éxito si no se parte de identificar el peso del cuidado que tienen las mujeres objeto de estas estrategias. 

Este varía según sus características demográficas, geográficas, culturales, su estado civil, su nivel de ingresos, etc... 

Una vez reconocido este hecho, es necesario aceptar que no se trata solo de proveer unas cuantas horas de entrenamiento en tareas específicas que supuestamente mejoran su capacidad productiva para garantizan este cambio significativo en el uso del tiempo. 

Por no admitir que se trata de un proceso, se limitan en tiempo y en contenido los famosos programas de empoderamiento. Gracias a ello, tantos esfuerzos de esta naturaleza no terminan cambiando la realidad de millones de mujeres de ingresos bajos que han sido objeto de este tipo de programas. Para empezar, el problema de la ineficiencia de estas estrategias nace de ignorar las dos razones expuestas. 

En síntesis, empoderar a las mujeres implica un esfuerzo de conocimiento mucho mayor sobre la realidad de sus vidas, mayores recursos y sobre todo mayor permanencia de los programas estatales y privados que se consideran adalides de la promoción de la mujer. Más de lo mismo no cambia la dolorosa realidad que enfrentan muchas mujeres.


https://www.eltiempo.com/vida/mujeres/el-empoderamiento-de-las-mujeres-no-se-evalua-por-cuantas-reciben-los-diplomas-458924

martes, febrero 11, 2020

Impacto del Decreto 2270 de 2019 sobre los estados financieros


En este editorial compartimos el resumen de los cambios más relevantes que trae el Decreto 2270 de 2019. 

Dichos cambios deben observarse en la elaboración de los estados financieros y en el dictamen del revisor fiscal. 

Este resumen fue elaborado por Juan Fernando Mejía, consultor de Estándares Internacionales e impuestos. Puede escuchar la explicación completa de nuestro conferencista en el siguiente video: 


Resumen de los cambios más importantes del Decreto 2270 de 2019 

Cambios en los estados financieros del grupo 1 
Adoptar el marco conceptual publicado por el IASB en el 2018: entre las principales novedades que trae el nuevo marco conceptual se encuentra el cambio en la definición de activos, enfocada en el concepto de “derechos”. 
Adición de la CINIIF 23 al marco técnico contable: uno de los cambios relevantes que trae esta nueva CINIIF es la exigencia de la revelación de los juicios y de los supuestos que realiza la entidad para tratar las incertidumbres en la aplicación de la legislación fiscal. 
Cambios en el concepto de materialidad, que incluyen guías y explicaciones para determinar cuando la información cumple con esta característica. 

Cambios para el dictamen del revisor fiscal sobre los estados financieros 
Actualizar las Normas de Aseguramiento de la Información, así: 

Modificaciones a la NIA 250, NIA 800, NIA 805, NIA 810 y la ISAE 3000, las cuales deben aplicar desde el 1 de enero de 2020 los revisores fiscales de entidades del: 
Grupo 1. 
Grupo 2 con más de 30.000 salarios mínimos mensuales legales vigentes –smmlv– o más de 200 trabajadores. 

Período de transición para aplicar la NIA 701: 
Los revisores fiscales de entidades que sean emisoras de valores deben revelar las cuestiones clave de auditoría en el dictamen sobre los estados financieros del 2019. 
Los revisores de entidades del grupo 1 y de las entidades estatales, por su parte, deben incluir las cuestiones clave en el dictamen de los estados financieros del 2022. 

Cambios en las normas de contabilidad 
Adicionar el anexo 6 sobre: estados financieros extraordinarios, registro de los asientos, soportes y libros contables, verificación de las afirmaciones de los estados financieros, pensiones de jubilación y revalorización del patrimonio. 


https://actualicese.com/impacto-del-decreto-2270-de-2019-sobre-los-estados-financieros/?referer=email&campana=20200129&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200129_contable&MD5=415e8678af580f50598f653f78613c8d

Dian no podrá públicar la identidad de donantes de las empresas del Régimen de Tributación Especial

Haciendo parte de ese régimen las empresas buscan una reducción de los impuestos a la Dian

La sala Plena de la Corte Constitucional señaló que la Dian no podrá hacer pública la identidad de las personas que realizan donaciones a las empresas que están inscritas al Régimen de Tributación Especial y que buscan reducir sus impuestos.

Ese era un requisito que establecía la Dian para permitir la inscripción o el ingreso de una entidad sin ánimo de lucro al Régimen.

“En caso de recibir donaciones, la identificación del donante y el monto de la donación, así como la destinación de la misma y el plazo proyectado para el gasto o la inversión. Para tales efectos, se entiende que la donación a una entidad del Régimen Tributario Especial es una autorización de publicar los datos que contiene el registro”, decía la norma.

Pero la Corte Constitucional acogió una demanda que pedía tumbarla porque consideraba que se hacía publica la información sensible de los donantes, como su nombre y el monto de dinero que entregaba en donación.

La demanda también consideró que la norma violaba el derecho a la intimidad de la persona que entrega la donación.

“siendo las donaciones actos jurídicos sustentados en la ley civil, los actos que se celebren al interior de las entidades sin ánimo de lucro tienen protección prevalente del derecho a la intimidad, lo que implica, entre otros, que no estén obligadas a entregar los detalles de sus actos jurídicos a la sociedad”, decían la demanda.

Sobre ese punto la Cámara de Comercio de Bogotá, el Colectivo de Abogados “José Alvear Restrepo” –Cajar- , la Comisión Colombiana de Juristas -CCJ-, la Procuraduria y varias universidades le solicitaron a la Corte tumbar esa norma.

Señalaron que, si bien en materia tributaria se relativiza el derecho a la intimidad en relación con el interés público; deben existir límites para proteger ese derecho.

“Si bien la DIAN puede y debe verificar los requisitos exigibles con el objetivo de recibir beneficios tributarios, (…) no resulta adecuado para lograr el fin propuesto en razón a que la responsabilidad de mitigar la evasión y elusión tributaria es del Estado y no de toda la comunidad”, señalaron.

Además, puntualizaron que “si bien la transparencia y el acceso a la información son dos pilares fundamentales del Estado Social y Democrático de Derecho, en este caso, la medida adoptada para garantizarlos resulta desproporcionada, pues, podría comprometer varias esferas o ámbitos concretos de la intimidad (pues la donación puede obedecer a diversos motivos, entre otros, familiares, políticos, sexuales, de salud y religiosos)”.


https://www.rcnradio.com/judicial/dian-no-podra-publicar-la-identidad-de-donantes-de-las-empresas-del-regimen-de-tributacion

lunes, febrero 10, 2020

Impuesto diferido: definición, importancia y ejemplos prácticos


El cálculo del impuesto diferido es una actividad indispensable para la correcta elaboración de los estados financieros bajo Estándares Internacionales. 

En este editorial compartimos una guía completa para el cálculo y análisis del impuesto diferido. 

A continuación, abordamos los aspectos fundamentales del impuesto diferido. 
¿Qué es el impuesto diferido? 

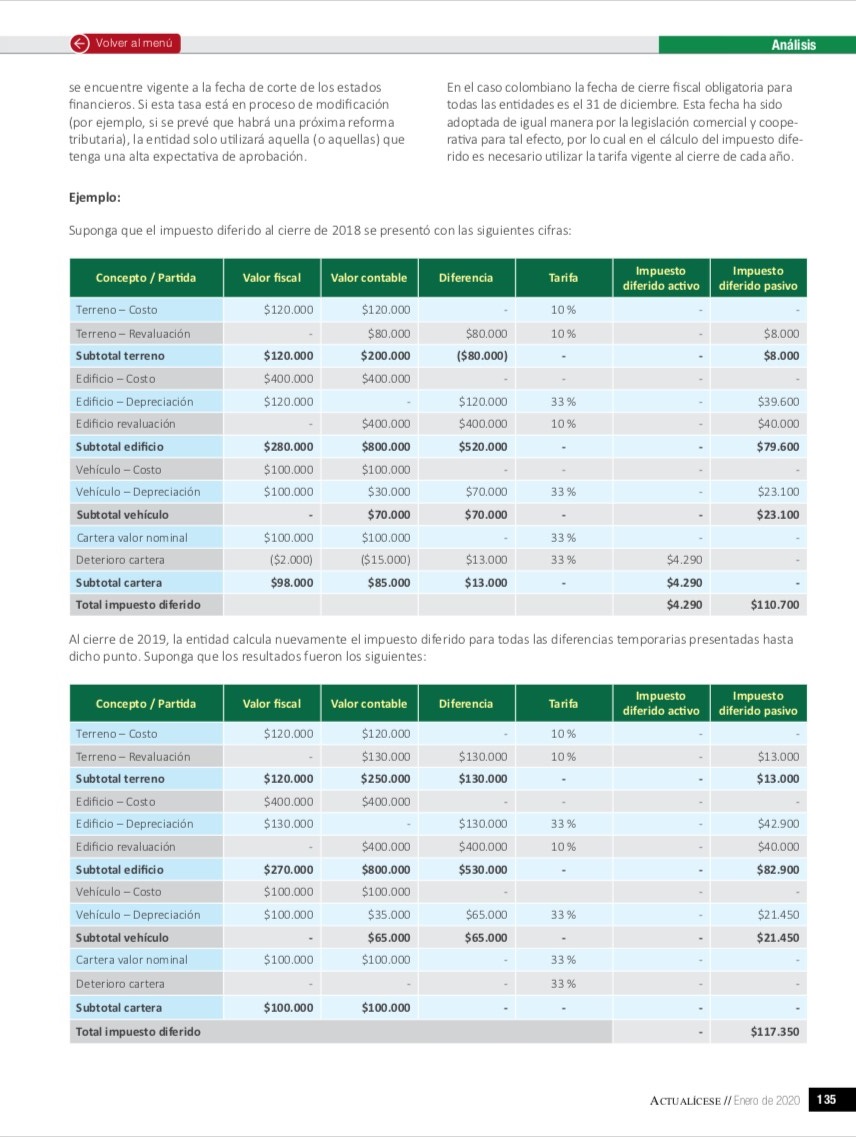
El impuesto diferido es el impuesto que corresponde a los ingresos y gastos que no se incluyen en la declaración de renta por no ser gravados o deducibles en el período en que se elaboran los estados financieros.

Esto te puede interesar: Conciliación fiscal e impuesto diferido: Diferencias permanentes y temporarias en las transacciones empresariales - Año gravable 2019 
Importancia de calcular el impuesto diferido 

El impuesto diferido: 
Permite que la entidad refleje los impactos financieros actuales y futuros de las normas fiscales sobre las operaciones de la entidad. 
Impacta las utilidades distribuibles entre los socios y, por tanto, debe tenerse en cuenta tanto en la planeación tributaria de la entidad como en la de los socios. 

Si una entidad no realiza el cálculo del impuesto diferido, o lo hace de forma incorrecta, se entiende que sus estados financieros contienen un error y, en consecuencia, las utilidades que distribuye a sus socios están mal calculadas. 

Nuestra cartilla del mes de enero Cierre contable 2019: recomendaciones y lineamientos del Estándar para Pymes contiene un capítulo completo sobre impuesto diferido en el que explicamos qué entidades están obligadas a calcularlo, tips para identificar el tipo de diferencias que generan impuesto diferido y casos prácticos. 

Pasos para calcular el impuesto diferido 

Para calcular el impuesto diferido se deben seguir los siguientes 5 pasos: 


1. Establecer un equipo donde participen profesionales con conocimiento sobre los nuevos marcos técnicos contables y la legislación tributaria. 
2. Calcular las diferencias entre los valores contables y fiscales de los activos y pasivos. 
3. Identificar cuáles de las diferencias del paso anterior son (…) 

Puedes consultar los pasos restantes en nuestra cartilla práctica Cierre contable 2019: recomendaciones y lineamientos del Estándar para Pymes. Además, encontrarás un ejemplo con el cálculo del impuesto diferido de una entidad para este cierre 2019, en el que se aplicaron todos los pasos: 

Casos prácticos de contabilización del impuesto diferido 

En nuestra cartilla práctica del mes de enero Cierre contable 2019: recomendaciones y lineamientos del Estándar para Pymes incluimos 7 ejercicios completos con el análisis y contabilización del impuesto diferido para los siguientes casos: 
Deterioro de cartera. 
Diferencias en la tasa de depreciación de propiedades, planta y equipo. 
Compensación de pérdidas fiscales. 
Compensación de pérdidas fiscales y exceso de renta presuntiva. 
Venta de bienes inmuebles a largo plazo. 
Tratamiento contable y fiscal de los gastos de establecimiento. 
Propiedades de inversión en un contrato de leasing operativo. 


Con solo un clic podrás acceder a toda esta valiosa información. ¡Descárga nuestra cartilla aquí!


https://actualicese.com/impuesto-diferido-definicion-importancia-y-ejemplos-practicos/?referer=email&campana=20200129&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200129_contable&MD5=415e8678af580f50598f653f78613c8d

domingo, febrero 09, 2020

Saldo de la cuenta “ajustes por convergencia” debe revertirse: casos prácticos


El saldo de la cuenta de ajustes por convergencia a Estándares Internacionales no debe permanecer estático en el patrimonio de una entidad.

Si se trata de una pérdida debe enjugarse con utilidades futuras, y si es una ganancia puede distribuirse a los socios cuando se hayan realizado.

El saldo de la cuenta de ajustes por convergencia a Estándares Internacionales no debe permanecer estático en el patrimonio de una entidad.

Si se trata de una pérdida debe enjugarse con utilidades futuras, y si es una ganancia puede distribuirse a los socios cuando se haya realizado.

La transición a los nuevos marcos normativos dejó saldos débitos y créditos en la cuenta de ajustes por convergencia a Estándares Internacionales, producto de las diferencias generadas en el reconocimiento de activos y pasivos bajo el marco anterior, y bajo el de Normas Internacionales.

Los ajustes por convergencia debían contabilizarse contra el patrimonio, por lo cual una entidad podía tener un aumento en sus ganancias acumuladas o, por el contrario, una disminución.

En este editorial explicamos el tratamiento posterior de los ajustes por adopción de Estándares Internacionales.
Errores cometidos por la mayoría de las entidades

Muchas entidades aprovecharon la convergencia a Estándares Internacionales para efectuar un saneamiento en su contabilidad; dichos ajustes tuvieron dos fuentes:
La primera, por los ajustes surgidos del cambio de políticas contables, tales como el ajuste a las propiedades, planta y equipo a su valor razonable o importe revaluado (costo atribuido), reconocimiento de activos y pasivos por impuestos diferidos, entre otros.
La segunda, por los ajustes surgidos por la corrección de errores cometidos bajo los marcos de contabilidad anteriores. En este caso, las entidades dieron de baja faltantes de efectivo, inventarios o cuentas por cobrar a socios, y contabilizaron activos y pasivos que no habían reconocido bajo los principios locales.
“la convergencia a Estándares Internacionales no debía ser considerada una norma de amnistía para la corrección de errores bajo principios locales” 

Al respecto, la Supersociedades señaló en el Boletín del 8 de marzo de 2016 que la convergencia a Estándares Internacionales no debía ser considerada una norma de amnistía para la corrección de errores bajo principios locales que permite la inclusión o eliminación de activos o pasivos.

Cada entidad, por tanto, debía llevar un control de detalle de cada uno de los ajustes realizados, y efectuar un seguimiento a la realización de cada una de las transacciones consideradas individualmente. Las utilidades que se realizaran podían ser objeto de distribución entre los socios, mientras que las perdidas debían enjugarse.
Tratamiento correcto de faltantes y sobrantes

Los sobrantes y faltantes no debían llevarse contra el patrimonio. El tratamiento correcto era el de haberlos llevado al estado de resultados del período de preparación o, en su defecto, al del período de transición; de forma que, cuando la entidad presentara el estado de situación financiera de apertura, los activos y pasivos correspondieran a la realidad 

Las entidades que contabilizaron ajustes por faltantes y sobrantes de caja, en el patrimonio, deben tener en cuenta que las pérdidas deben enjugarse conforme a las normas sobre utilidades del Código de Comercio.

El artículo 456 del citado código señala que las pérdidas deben enjugarse en el siguiente orden con los fondos de:
Las reservas destinadas para dicho propósito.
Las reservas legales.
Las utilidades de ejercicios siguientes.

Ahora bien, no puede perderse de vista que este, y los demás casos que se presentarán más adelante pueden tener efecto en la situación fiscal de la empresa, por ello, es importante analizar detenidamente cada uno de los casos y agregar a sus documentos de trabajo otra hoja de control en la que verifique los ajustes que tendría que efectuar en las declaraciones tributarias.
Distribución de utilidades

En cuando a los incrementos en las ganancias acumuladas, el Consejo Técnico de la Contaduría Pública –CTCP– y la Supersociedades señalaron que dichos ajustes no eran susceptibles de distribución a los socios, sino hasta el momento en que se realizaran.
Casos prácticos

En el siguiente video Juan Fernando Mejía expone casos prácticos de reversión de los ajustes por adopción por primera vez:

1. Faltante en bancos

Una entidad realizó durante el período de implementación un ajuste de $20.000.000 a la cuenta de bancos por un faltante que no había sido dado de baja en ejercicios anteriores.
El faltante se contabilizó contra la cuenta de ganancias retenidas, ajustes por convergencia, así:
 
CuentaDébitosCréditos
Ganancias acumuladas – ajustes por convergencia$20.000.000
Bancos$20.000.000

Como vimos anteriormente, las pérdidas por faltantes debieron darse de baja contra los resultados del período de preparación.
Una entidad que haya seguido este tratamiento erróneo debe enjugar las pérdidas causadas por faltantes contra las reservas o contra las utilidades de ejercicios siguientes.
El registro contable que debe realizar la entidad es el siguiente:
 
CuentaDébitosCréditos
Ganancias acumuladas de ejercicios anteriores$20.000.000
Ganancias acumuladas – ajustes por convergencia$20.000.000

De esta forma, la diferencia queda realizada contra utilidades reales.

2. Sobrantes de bancos

Si existía un sobrante de bancos, la entidad debía reconocerlo como un ingreso en el estado de resultados; la categoría podría haber sido temporalmente un “ingreso en diagnóstico” sin embargo, en este caso, se afectó al patrimonio como se muestra a continuación:
 
CuentaDébitosCréditos
Bancos$15.000.000
Ganancias acumuladas – ajustes por convergencia$15.000.000

Así pues, lo que deberá realizarse ahora para corregir este error, es repartir la ganancia. Para ello, el ingreso debe realizarse contra las utilidades, y esta es susceptible de distribución:
 
CuentaDébitosCréditos
Ganancias acumuladas – ajustes por convergencia$15.000.000
Ganancias acumuladas de ejercicios anteriores$15.000.000

3. Faltante de inventarios

En este caso se procede de la misma forma que con los faltantes de bancos, enjugando la pérdida con las reservas o las utilidades de los ejercicios siguientes.

4. Cargos diferidos

Una entidad dio de baja $200.000.000 de cargos diferidos por concepto de gastos preoperativos.
Los gastos preoperativos no cumplen con la definición de activo bajo el marco de Estándares Internacionales y, por consiguiente, debían ser ajustados.
Sin embargo, en su momento, la entidad lo hizo de forma incorrecta, dándole de baja contra el patrimonio con el siguiente registro:
 
CuentaDébitosCréditos
Ganancias acumuladas – ajustes por convergencia$200.000.000
Cargos diferidos – gastos preoperativos$200.000.000

Dependiendo del tipo de entidad, estos valores podrían generar diferencias importantes y por ello, cada organización debió generar un plan para enjugar las pérdidas con las reservas o las utilidades de ejercicios siguientes.
Supongamos que en ejercicios siguientes la entidad obtuvo una utilidad de $100.000.000 y la asamblea de accionistas autorizó un valor de $50.000.000 para enjugar la pérdida. En este caso se efectúa el siguiente registro:
 
CuentaDébitosCréditos
Ganancias acumuladas de ejercicios anteriores$50.000.000
Ganancias acumuladas – ajustes por convergencia$50.000.000

La entidad tendría que enjugar los $150.000.000 restantes con las utilidades de ejercicios futuros.

https://actualicese.com/saldo-de-la-cuenta-ajustes-por-convergencia-debe-revertirse-casos-practicos/?referer=email&campana=20200129&accion=click&utm_source=act_boletindiario&utm_medium=act_email&utm_campaign=act_boletincontenidos&utm_content=20200129_contable&MD5=415e8678af580f50598f653f78613c8d

Cuáles son mis derechos en un contrato por prestación de servicios?

Un abogado experto de la Universidad Libre da respuesta a sus dudas legales frente a este tema. 


TIEMPO y la Universidad Libre se aliaron para brindar a los usuarios asesoría legal con los expertos de la facultad de Derecho.

En los últimos años se ha popularizado el contrato por prestación de servicios. En este Consultorio Jurídico, con la asesoría de Edgar David Pérez Sanabria, docente investigador del Observatorio del Trabajo y la Seguridad Socia de la Universidad Libre, le contamos cuáles son los 10 derechos de un trabajador que está contratado bajo esta modalidad, a qué no tiene derecho y cómo opera en el caso de mujeres embarazadas y período de lactancia. 

¿Cuáles son mis derechos en un contrato por prestación de servicios?

Tienen derecho a :
1. Recibir el valor pactado como honorarios/ cuenta de cobro.
2. A la seguridad social en pensiones.
3. A la seguridad social en salud (régimen contributivo).
4. Al pago de incapacidades en proporción al aporte realizado.
5. A la cobertura de riesgos laborales para trabajadores independientes.
6. A no ser suspendido, multado o recibir llamados de atención.
7. Al fuero de maternidad.

Sobre este último, si el empleador la desvincula antes del vencimiento del contrato, se ordena el reconocimiento de las cotizaciones durante el período de gestación; y la discusión sobre la configuración de causal ante el juez competente.
​
Si el empleador la desvincula al vencimiento del contrato la protección consistiría mínimo en el reconocimiento de las cotizaciones durante el periodo de gestación; y la renovación del contrato sólo sería procedente si se demuestra que las causas que dieron origen al contrato no desaparecen. En este caso no procede el pago de honorarios dejados de percibir, porque se entiende que el contrato inicialmente pactado ya terminó. (SU-070 de 2013). ¿A qué NO tengo derecho si estoy contratado en estos términos?

1. A hacer parte de Sindicatos de base o empresa.
2. A fuero sindical 
3. A presentar denuncias por acoso laboral (Ley 1010 de 2006)
4. A reclamar el pago de perjuicios totales por culpa patronal. Art. 216 Códico Sustantivo del Trabajo.
5. A integrar los comités de convivencia laboral.
6. A integrar comité paritario de seguridad. Salud en el trabajo.
7. No tiene derecho a huelga.
8. No tiene derecho a cesantias, primas o vacaciones.
9. No se aplica reglamento interno de trabajo.
10. No tiene derecho a dotaciones ni subsidio de transporte.
11. A que el contratante participe en el pago de aportes a seguridad social.
12. A recibir aportes con destino a caja de compensación familiar.
13. No tiene derecho a la licencia por luto o calamidad doméstica.
14. A recibir pago extraordinarios por excedente de horas de trabajo.
15. No tiene derecho al reconocimiento de descanso dominical o pago especial por trabajar en domingo.
16. No aplica salario igual a trabajo igual.
17. Los honorarios no están protegidos por el límite de embargabilidad, de la quinta parte de lo que exceda el salario mínimo.


https://www.eltiempo.com/justicia/servicios/cuales-son-mis-derechos-en-un-contrato-por-prestacion-de-servicios-410694