lunes, octubre 23, 2023

Sección de rentas por honorarios sujetos a costos y gastos, y no a la renta exenta del 25 %: características más importantes


Aquí hablaremos sobre...

Ingresos brutos en la sección de rentas por honorarios y compensaciones por servicios personales.
Ingresos no constitutivos de renta aplicables a la sección de rentas por honorarios y compensación por servicios personales.
Costos y deducciones procedentes en la sección de rentas por honorarios.
Rentas exentas en la sección de rentas por honorarios y compensación de servicios personales.
Deducciones imputables a la sección de rentas por honorarios

Las personas naturales, trabajadores independientes, que decidan imputar en su declaración de renta los costos y gastos procedentes, renunciando al 25 % de renta exenta, deberán depurar sus ingresos en la sección de rentas por honorarios de la cédula general.

Conoce sus características más importantes.

En virtud del artículo 330 del Estatuto Tributario –ET–, los ingresos de las personas naturales y sucesiones ilíquidas, que sean residentes y estén obligadas a declarar, o que decidan hacerlo de forma voluntaria, deberán estar depurados conforme al sistema cedular, el cual se encuentra conformado por 3 cédulas: general, de pensiones y dividendos, y de participaciones. No obstante, es preciso recordar que, para efectos de control fiscal, la Dian dividió la cédula general en 4 secciones, dependiendo del origen de los ingresos.

Una de dichas secciones es precisamente la de rentas por honorarios y compensaciones por servicios personales sujetos a costos y gastos, y no a la renta exenta del 25 % del numeral 10 del artículo 206 del ET. Esta fue diseñada con el fin de atender lo consagrado en el artículo 336 del ET, según el cual los contribuyentes deberán decidir entre restar los costos y gastos procedentes o la renta exenta en mención (ver nuestro editorial: Trabajadores independientes deberán elegir entre costos y gastos o renta exenta del 25 %).

A continuación, abordaremos las características más importantes de la sección de rentas por honorarios y compensaciones por servicios personales sujetos a costos y gastos de la cédula general. Veamos:


Ingresos brutos en la sección de rentas por honorarios y compensaciones por servicios personales

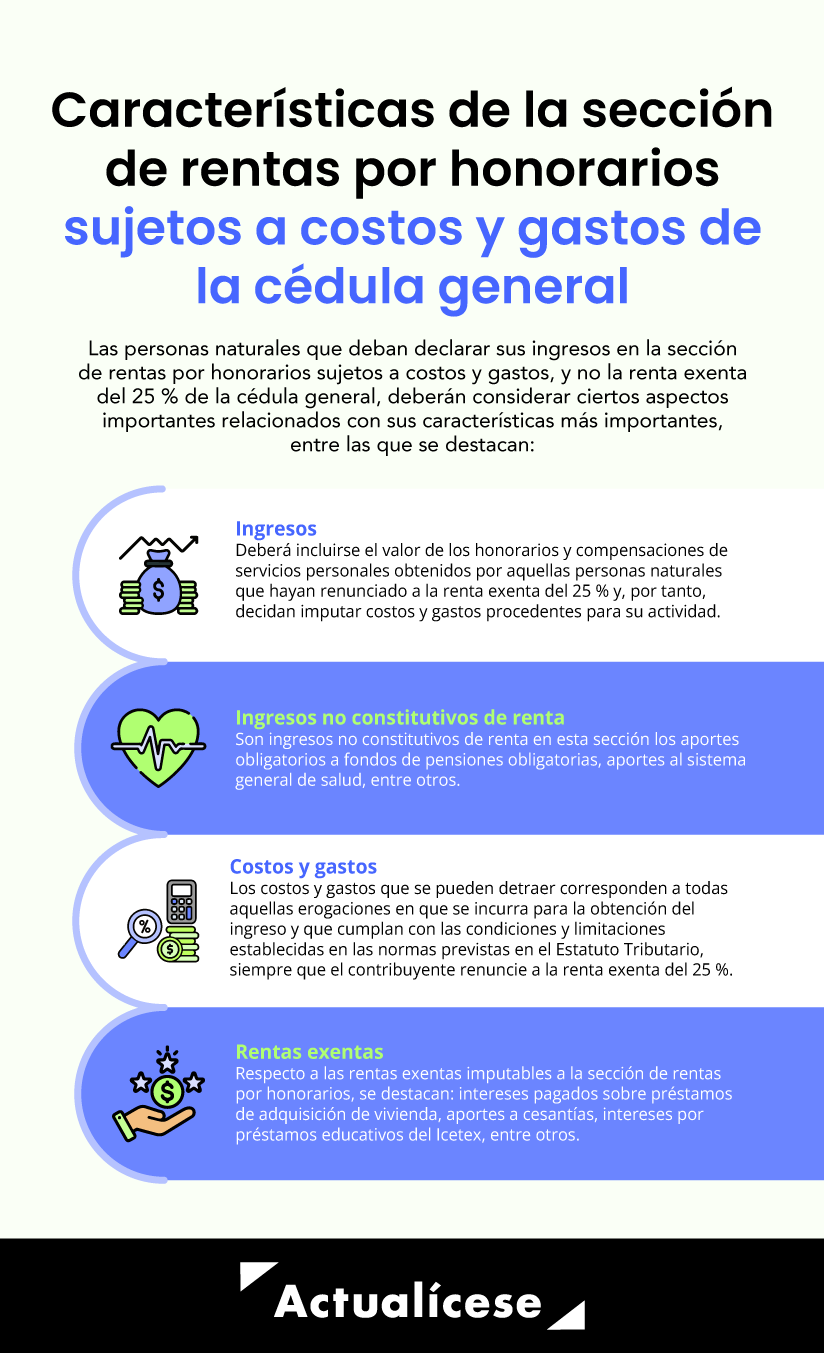
En la sección de rentas por honorarios y compensaciones por servicios personales deberá incluirse el valor de los honorarios y compensaciones de servicios personales obtenidos por aquellas personas naturales que, aun habiéndoles aplicado las condiciones establecidas en la norma tributaria para la renta exenta del 25 % de la que trata el numeral 10 del artículo 206 del ET, han renunciado a ella y, por tanto, deciden imputar costos y gastos.

De igual manera, deberán diligenciarse, sin opción de escoger la sección de rentas de trabajo u otra, los honorarios o compensación de servicios personales percibidos por los demás tipos de contribuyentes que no cumplan con las condiciones establecidas por la norma tributaria para aplicar la renta exenta del 25 % y que solo tienen la opción de tomar costos y gastos.

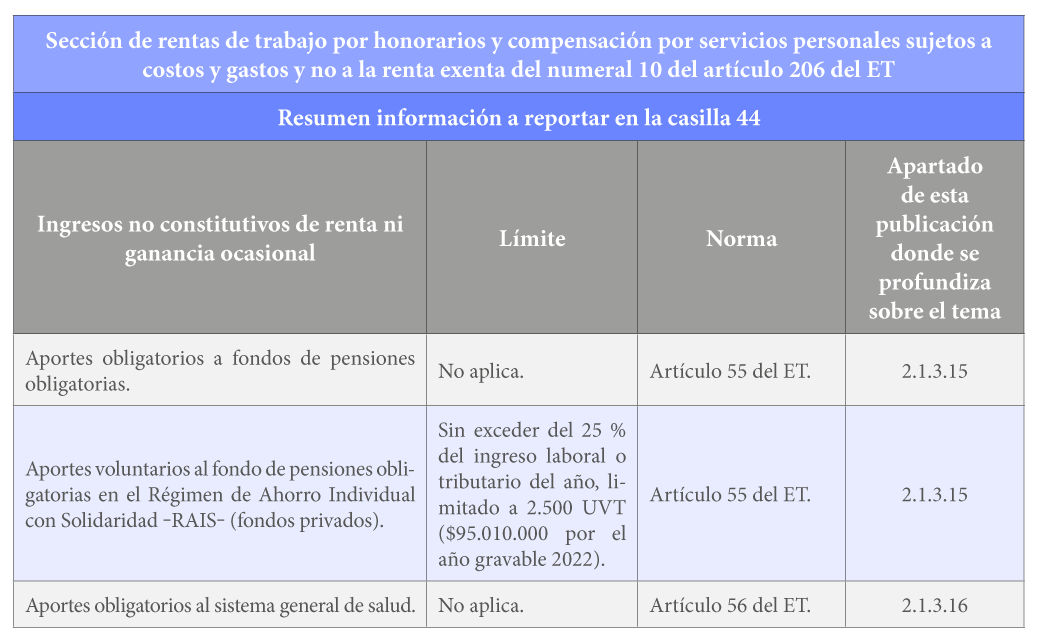
Ingresos no constitutivos de renta aplicables a la sección de rentas por honorarios y compensación por servicios personales.

Los ingresos no constitutivos de renta ni ganancia ocasional son el tipo de ingresos que, incluso si cumplen con la totalidad de los requisitos para ser gravados, han sido catalogados de forma expresa como no gravados. En la sección de rentas por honorarios y compensaciones por servicios personales podrán detraerse, por ejemplo, los ingresos por este concepto presentados en la siguiente tabla:


Costos y deducciones procedentes en la sección de rentas por honorarios

Es importante recordar que con la modificación efectuada por el artículo 41 de la Ley 2010 de 2019 al artículo 336 del ET (versión aplicable por el año gravable 2022), se indicó que también se podrían restar los costos y gastos asociados a las rentas de trabajo provenientes de honorarios o compensaciones por servicios personales, en desarrollo de una actividad profesional independiente. Sin embargo, para quienes les aplique la renta exenta del numeral 10 del artículo 206 del ET, de conformidad con lo señalado en el parágrafo 5 del artículo en referencia, deben optar por restar costos y gastos o detraer la renta exenta mencionada.

Es así como la casilla 45 del formulario 210 solo será aplicable para aquellas personas que perciban honorarios o compensaciones por servicios personales y, aun habiendo cumplido las condiciones para tomarse la renta exenta del 25 %, decidieron renunciar a ella e imputar costos y gastos. Además, procederá sobre aquellas que no cumplan con las condiciones para tomarse esa renta exenta y que solo tienen la opción de utilizar esta zona para poder imputarse costos y gastos.

“los costos y gastos que se pueden detraer corresponden a todas aquellas erogaciones en que se incurra para la obtención del ingreso y que cumplan con las condiciones y limitaciones establecidas en las normas previstas en el Estatuto Tributario”

De acuerdo con el artículo 1.2.1.20.5 del DUT 1625 de 2016, sustituido por el artículo 8 del Decreto 1435 de 2020, los costos y gastos que se pueden detraer corresponden a todas aquellas erogaciones en que se incurra para la obtención del ingreso y que cumplan con las condiciones y limitaciones establecidas en las normas previstas en el Estatuto Tributario.

Esta misma norma señala que cuando los costos y gastos procedentes asociados a las rentas de trabajo provenientes de honorarios y compensaciones por servicios personales, a rentas de capital o a rentas no laborales, excedan los ingresos por cada una de dichas rentas, habrá una pérdida fiscal, la cual será declarada cuando el contribuyente perciba ingresos por un solo tipo de renta de la cédula general.

De esta manera, en la casilla 45 podrán incluirse rubros como pagos por nómina, servicios públicos, transportes, gastos por papelería, arrendamientos, reparaciones, pagos relacionados con la mencionada deducción del artículo 108-5 del ET, entre otros, guardando siempre los principios de relación de causalidad con las actividades productoras de renta, y que sean necesarias y proporcionadas, en concordancia con cada actividad.

Debe considerarse que, por ejemplo, en lo concerniente a los salarios, el artículo 108 del ET establece que para su aceptación fiscal, los patronos obligados a pagar subsidio familiar, así como a hacer aportes al Sena e ICBF, deben estar a paz y salvo por tales conceptos por el respectivo año gravable. Los recibos expedidos por las entidades recaudadoras constituirán la prueba de dichos aportes. Así mismo, los empleadores deberán demostrar que están a paz y salvo con el pago de los aportes obligatorios previstos en la Ley 100 de 1993, por ejemplo, salud y pensión.

Para la procedencia de la deducción por pagos a trabajadores independientes, el contratante deberá verificar la afiliación y el pago de las cotizaciones y aportes a la protección social que le correspondan al contratista, según la ley, de acuerdo con el reglamento que expida el Gobierno nacional. La verificación en referencia aplica únicamente respecto de los contratos por prestación de servicios cuyos pagos mensuales sean iguales o superiores a un salario mínimo (ver el artículo 1.2.4.1.7 del DUT 1625 de 2016).


En el cuadro siguiente se resumen algunos de los conceptos que podrán incluirse en la casilla 45 del formulario 210:

Rentas exentas en la sección de rentas por honorarios y compensación de servicios personales

En la casilla 47 del formulario 210 se deben incluir los aportes voluntarios a las cuentas AFC, a los seguros privados de pensiones –FVP– (fondos voluntarios de pensiones) y/o a las cuentas AVC, acogiéndose al artículo 126-4 del ET, el cual estipula que estos tres aportes no pueden exceder el 30 % del ingreso bruto ordinario del contribuyente (teniendo en cuenta no solo los ingresos de la cédula general, sino también los de las dos cédulas restantes). Adicionalmente, este valor no podrá exceder de 3.800 UVT anuales ($144.415.200 por el año gravable 2022).

Esta casilla debe diligenciarse si el valor de la renta líquida (casilla 46) es mayor a cero.

Si el valor de la renta líquida contenido en la casilla 46 es mayor a cero, la casilla 48 del formulario 210 deberá diligenciarse con aquellas rentas exentas imputables a las rentas de trabajo por honorarios y compensación de servicios personales diferentes a las diligenciadas en la casilla 47; por ejemplo, los ingresos obtenidos en países de la Comunidad Andina de Naciones, en aplicación de la Decisión 578 de 2004.

Nota: la renta exenta por ingresos obtenidos en países de la Comunidad Andina de Naciones no se somete al límite del artículo 336 del ET.

Deducciones imputables a la sección de rentas por honorarios

En la casilla 50 del formulario 210 deberá diligenciarse la deducción contemplada en el artículo 119 del ET (modificado por el artículo 89 de la Ley 2010 de 2019), relativa a los intereses pagados sobre préstamos de adquisición de vivienda del contribuyente, siempre que este crédito se encuentre garantizado con hipoteca, si el acreedor no está sometido a vigilancia del Estado, y que no supere las 1.200 UVT anuales ($45.604.800 por el año gravable 2022).

Cuando el crédito ha sido otorgado a varias personas, debe aplicarse proporcionalmente a cada una de ellas. La deducción puede ser solicitada en su totalidad, siempre y cuando otra persona no la haya solicitado.

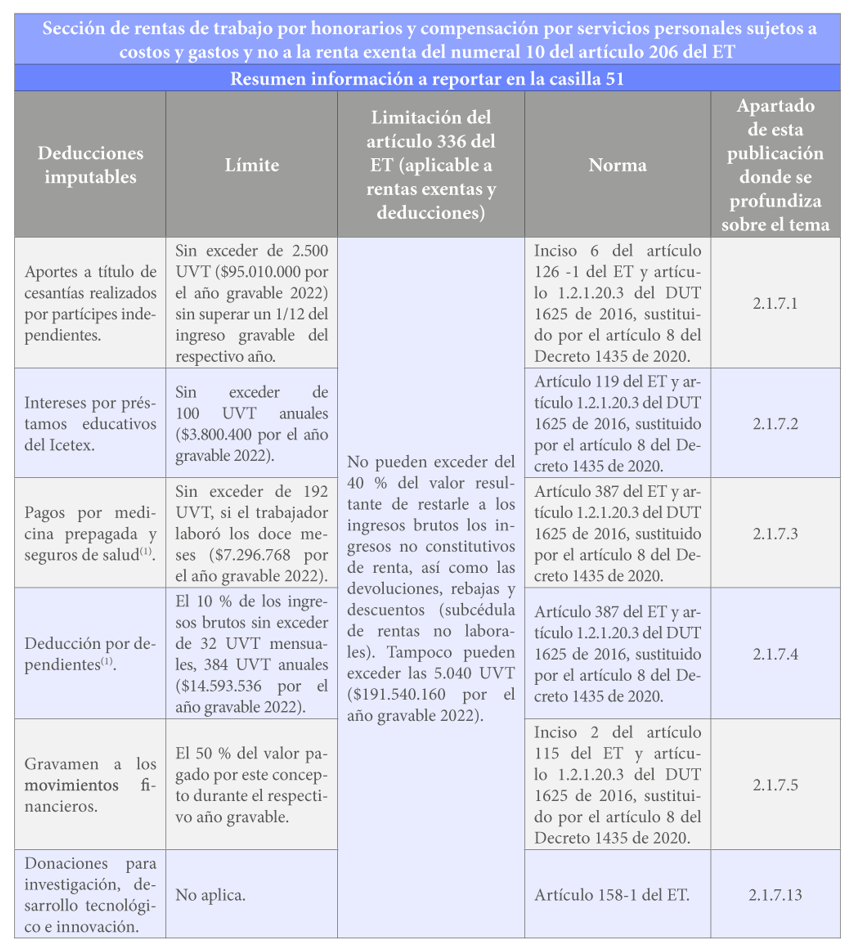
Adicionalmente, en la casilla 51 del mismo formulario deben incluirse las demás deducciones imputables a las rentas de trabajo por honorarios y compensación por servicios personales diferentes a la incluida en la casilla 50, siempre y cuando el valor de la renta líquida contenido en la casilla 46 sea superior a cero.
Características de la sección de rentas por honorarios de la cédula general | | Actualícese (actualicese.com)

domingo, octubre 22, 2023

Caso práctico del valor presente mediante fórmulas financieras en Excel

 Caso práctico del valor presente mediante fórmulas financieras en Excel


Las fórmulas financieras de Excel, entre ellas la del valor presente, permiten realizar cálculos complejos de forma sencilla y rápida.

El valor presente –VA– es de gran utilidad para la contabilización de instrumentos financieros.

Te presentamos cómo se calcula mediante un caso práctico.

“los marcos normativos (con excepción del aplicable para las microempresas) exigen la aplicación de matemáticas financieras para la medición de activos, pasivos, ingresos y gastos”

Los contadores públicos tienen que enfrentarse continuamente a un sinnúmero de cálculos para realizar un adecuado análisis financiero según la situación particular de cada empresa. A esto se suma que muchos de los requerimientos de los marcos normativos (con excepción del aplicable para las microempresas) exigen la aplicación de matemáticas financieras para la medición de activos, pasivos, ingresos y gastos.

Aquí es donde las fórmulas financieras de Excel resultan indispensables para el contador público, al permitirle realizar cálculos complejos de forma sencilla y rápida.

En este editorial te explicamos cómo calcular el valor presente mediante una fórmula de Excel.

¿Qué es el valor presente?

En términos sencillos, el valor presente es el que tiene hoy un dinero que se recibirá o pagará en el futuro. Dicho de otra forma, nos muestra el valor del dinero que recibiremos en el futuro, pero expresado en un valor hoy, apoyando el cálculo con una tasa de interés de oportunidad.

Fórmula VA (valor presente)

La siguiente fórmula permite calcular el valor presente de un préstamo o inversión con pagos periódicos y constantes:

VA=([tasa];[nper];[pago];[vf];[tipo])

Esta fórmula es de gran utilidad para la contabilización de arrendamientos financieros o cuentas por cobrar o por pagar que contengan financiación, entre otros.

Veamos un ejemplo de su utilización:

Una entidad adquiere una máquina para su proceso de producción por valor de 600 millones de pesos. La entidad negoció con el proveedor el pago de la máquina en 3 cuotas anuales por valor de 200 millones cada una sin el pago de ningún interés.

Este es un plazo por fuera de las condiciones normales de mercado. Por ello, los Estándares Internacionales requieren que el instrumento financiero se contabilice por el valor presente de los flujos de efectivo futuro, utilizando una tasa de interés de mercado para instrumentos similares (ver el párrafo 11.13) que la entidad calculó en 16 % EA (esta tasa es un supuesto para efectos ilustrativos).

Los datos del ejercicio son los siguientes:

Valor de la cuota $200.000.000

Plazo (años) 3

Interés 16 % EA

Para calcular el valor presente del instrumento financiero utilizamos la fórmula de Excel de valor presente “VA=([tasa];[nper];[pago];[vf];[tipo])” así: “VA=(0,16;3;-$200.000.000)”, donde:“tasa” es la tasa de interés, es decir, 16 % (16/100=0,16)“nper” es el número de períodos o cuotas pactadas, es decir 3.

“pago” es la cuota pagada cada período, es decir, $200.000.000. En este punto es importante tener en cuenta que para Excel las cifras ingresadas en negativo corresponden a salida de recursos (inversiones) y las que se disponen en positivo son ingresos (financiación); por ello, en este caso, este valor debe registrarse en negativo.“vf” es el valor futuro. En este caso se debe dejar en blanco porque no hay valor futuro.
“tipo” es el valor lógico que indica cuándo se realiza el pago; es 1 cuando es al comienzo del período y 0 cuando es al final del período. En este caso, como dejamos este valor en blanco, Excel lo toma por defecto como un pago al final del período.

La fórmula arroja como resultado un valor de $449.177.908.

La diferencia entre los $600.000.000 y el valor descontado de la máquina corresponde a la financiación implícita en la transacción.


La entidad debe reconocer una cuenta por pagar por valor de $449.177.908,que también podría entenderse como el valor a pagar en una operación de contado, y luego, al final de cada año, reconocer el pago de la cuota junto con los intereses, conforme se muestra en la siguiente tabla de amortización:

Cuota

Saldo inicial (A) Valor cuota (B) Abono a capital (C= B – D) Interés (D = A × 16 %) Saldo final (E = A – C)

1- $449.177.908  $200.000.000 $128.131.535  $71.868.465 $321.046.373

2- $321.046.373 $200.000.000 $148.632.580 $51.367.420 $172.413.793

3- $172.413.793 $200.000.000 $172.413.793 $27.586.207 -$0

El registro en el momento de la compra de la máquina es el siguiente:

Cuenta  Débito  Crédito

Propiedad, planta y equipo

$449.177.908

Cuenta por pagar

$449.177.908

Y este es el registro del pago de la cuota del primer año:

Cuenta Débito Crédito

Cuenta por pagar $128.131.535

Gasto de intereses $71.868.465

Bancos  $200.000.000


Habilidades que requieren contadores públicos para elaborar las tareas de sostenibilidad organizacional


Contadores públicos deben adquirir conocimientos cuando se enfrentan a temas como la sostenibilidad, lo que brinda confianza para ampliar los informes.

Las prácticas ambientales, sociales y corporativas también se incluyen en los contratos con clientes y se requiere un pago de honorarios por estas.

Helen Partridge, líder de trabajo de educación contable en IFAC, profundiza en la importancia que tiene para los contadores públicos adquirir habilidades y conocimientos que los ayuden a enfrentar el reto de la sostenibilidad en las organizaciones.

Afirma que el papel histórico del contador público se ha fundamentado en la contabilidad y los informes financieros. Según describe en el artículo Doing different things: approaching sustainability with confidence, and your existing skillset:

Se nos ha pedido que consideremos las ramificaciones financieras de los contratos y las normas, preparemos valoraciones y estimaciones para incluir en los estados financieros, desarrollemos entradas para registrar los costos mensuales, produzcamos y auditemos informes y estados financieros intermedios y anuales, por nombrar algunos.

Estas son habilidades y competencias que se aprenden tanto en la formación del contador público como a medida que se continúa avanzando en la carrera.

Como contadores públicos también existe el impulso para adquirir conocimiento cuando nos enfrentamos a un nuevo evento, lo que nos brinda la confianza para ampliar los procesos, transacciones e informes que se pueden aplicar a otras áreas.

Este impulso por aprender y las habilidades y competencias relacionadas que ya tenemos también son necesarios para desarrollar los procesos para producir información relacionada con la sostenibilidad, tema que es cada vez más relevante y necesario para las organizaciones.

Profundizar en esta área de informes no financieros es un ejemplo del llamado a la acción para reinventar el rol del futuro contador y las oportunidades que están disponibles para los contadores públicos y nuestra profesión.

Incluir las tareas de sostenibilidad en los honorarios de los contadores públicos.

“La sostenibilidad se está convirtiendo cada vez más en un tema relevante en los mercados de capitales y afecta el valor organizacional”

Para ella, los contadores públicos necesitan tener confianza en sus habilidades y competencias y en la capacidad para buscar nuevos conocimientos. La sostenibilidad se está convirtiendo cada vez más en un tema relevante en los mercados de capitales y afecta el valor organizacional.

Como contadores públicos debemos considerar los efectos que tiene una organización en el medio ambiente, las personas y las economías, y cómo estos efectos, oportunidades y riesgos que los acompañan se relacionan con la creación de valor empresarial y la información financiera.

Las prácticas ambientales, sociales y corporativas también se incluyen en los contratos con clientes y cadenas de suministro, y se requiere un pago de honorarios alrededor de estos para el cumplimiento, el monitoreo y la presentación de informes.

Estos honorarios deben integrarse, si no lo están ya, como parte de nuestros procesos existentes. Esta es otra oportunidad para que los contadores pongan en práctica sus habilidades y participen en temas de sostenibilidad.

Habilidades de los contadores públicos frente a temas de sostenibilidad

Reconociendo que todavía necesitamos un sistema global para reportar información de sostenibilidad, se nos pide que seamos fluidos y ágiles en nuestra búsqueda de conocimiento. Los contadores públicos deben aprovechar esta oportunidad, confiando en las habilidades y competencias contables cuando se les pide que:

Comprendan las formas más eficientes de integrar los requisitos de información necesarios.
Comprendan los estándares y marcos que se aplican.
Comuniquen temas que son relevantes para la organización.
Colaboren interna y externamente.
Consideren tanto el aseguramiento interno como externo de la información a reportar.

De lo contrario, podemos perder esta oportunidad de demostrar aún más el valor de nuestra profesión. Tener confianza. Hacer algo diferente.

Ingreso base de cotización: ¿cómo calcularlo para realizar aportes a seguridad social?

 Ingreso base de cotización: ¿Cómo calcularlo para realizar aportes a seguridad social?


El ingreso base de cotización es el monto de los ingresos que se toma como base para aplicar el porcentaje de aporte respectivo al momento de efectuar la cotización al sistema de seguridad social integral.

El ingreso base de cotización –IBC– es el monto de los ingresos percibidos mensualmente que se toma como base para aplicar el porcentaje de aporte respectivo al momento de realizar la cotización a los diferentes subsistemas que conforman el sistema general de seguridad social integral:

Sistema de seguridad social en salud –SGSSS–.
Sistema general de pensiones.
Sistema general de riesgos laborales.
Sistema de subsidio familiar.

Límite de la base de cotización

Para el cálculo de los aportes al sistema de seguridad social, el IBC, por regla general, no puede ser inferior a un (1) smmlv ni superior a veinticinco (25).

Mediante el Decreto 2322 de 2022, que adicionó el parágrafo 2 al artículo 2.2.3.1.7 del Decreto 1833 de 2016, se estableció una excepción a dicha regla, la cual consiste en que el IBC podrá ser como máximo de hasta cuarenta y cinco (45) smmlv, siempre y cuando se cumplan dos condiciones:

Que el crecimiento real de la economía colombiana sea superior al 4 % durante al menos las últimas tres vigencias fiscales.
Que el gasto fiscal en pensiones sea inferior a 2 puntos porcentuales del PIB.

Límite de la base de cotización

Regla general

Mínimo 1 smmlv ($1.160.000 por el 2023) Máximo 25 smmlv ($29.000.000 por el 2023)

ExcepciónCrecimiento superior al 4 % durante las tres últimas vigencias fiscales, Gasto fiscal en pensiones inferior a 2 puntos porcentuales del PIB.

Mínimo 1 smmlv ($1.160.000) Máximo 45 smmlv ($52.200.000)

Fondo de solidaridad pensional

El fondo de solidaridad pensional –FSP– es una cuenta especial en la que se recauda un porcentaje del salario de los trabajadores o de la mesada de los pensionados que devenguen más de cuatro (4) smmlv.

La ley establece que todo trabajador dependiente o independiente que perciba mensualmente más de cuatro (4) smmlv deberá destinar al fondo un aporte del 1 % al 2 % del IBC, dependiendo del número de salarios mínimos que devengue, conforme a los artículos 27 de la Ley 100 de 1993 y 2.2.3.1.9 del Decreto 1833 de 2016.

Los afiliados con ingresos superiores a 4 smmlv y menores a 16 smmlv aportarán el 1 % del IBC. Por su parte, los afiliados con ingreso igual o superior a 16 smmlv tendrán un aporte adicional sobre su ingreso base de cotización, así:

IBC para trabajadores dependientes

El IBC es el monto del salario del trabajador dependiente. El artículo 127 del Código Sustantivo del Trabajo –CST– señala que el salario no es solo la remuneración ordinaria, fija o variable, sino todo lo que recibe el trabajador en dinero o en especie como contraprestación directa y onerosa del servicio subordinado, y que ingresa a su patrimonio a título oneroso, sin distinción del nombre que adopte o se le asigne.

La anterior definición excluye, por tanto, los ingresos laborales que percibe el trabajador que no están dirigidos a retribuir el servicio, sino a asumir riesgos o gastos de otra naturaleza, como las prestaciones sociales, las vacaciones, el auxilio de transporte, entre otros que enuncia el artículo 128 del CST.

Constituye salario, entonces, todo lo que recibe el trabajador en dinero o en especie como contraprestación directa del servicio, sea cualquiera la denominación que se adopte, como primas, sobresueldos, bonificaciones habituales, valor de las horas extra, porcentajes sobre ventas o comisiones, entre otros.

Para que un pago constituya salario se requiere:

Que exista una relación laboral.
Que el pago recibido corresponda a la contraprestación por la prestación del servicio del trabajador bajo la permanente subordinación del empleador.
Que no corresponda a una gratuidad o mera liberalidad del empleador.
Que constituya un ingreso personal del trabajador y que no corresponda a lo que este recibe para desempeñar las funciones encomendadas por el empleador (Concepto de la Sala de Consulta C.E. 954 de 1997, Consejo de Estado).

Caso práctico

Consideremos el caso de un trabajador de oficina que devenga mensualmente un salario básico de 1 smmlv ($1.160.000) más el auxilio de transporte, una comisión de cumplimiento por $300.000 y $540.000 por concepto de horas extra y recargos. Para determinar el IBC simplemente sumamos todo aquello que constituye salario de acuerdo a las reglas enunciadas anteriormente:

IBC de trabajador dependiente de oficina

*El IBC no puede ser inferior a 1 smmlv.

Nota: para la determinación del IBC no se tiene en cuenta el auxilio de transporte, pues dicho concepto no constituye salario.

Calculado el IBC, procedemos ahora a liquidar los aportes a la seguridad social, multiplicando el IBC por el porcentaje de aporte correspondiente:

Aportes al sistema de seguridad social

IBC de trabajador dependiente = $2.000.000

*Trabajador de oficina (Nivel de riesgo I).

En el siguiente video, la Dra. Angie Vargas, especialista en Derecho Laboral, explica todos los detalles del IBC para trabajadores que devengan más de 1 smmlv:

IBC para trabajadores dependientes en períodos de licencia de maternidad o incapacidad de origen común

Durante los períodos de incapacidad de origen común o licencia de maternidad, se debe efectuar el pago de los aportes a seguridad tomando como IBC el valor de la licencia o incapacidad, según sea el caso (artículos 70 del Decreto 806 de 1998 y 40 del Decreto 1406 de 1999).

Por ejemplo, consideremos el caso de una trabajadora que ocupa el cargo de auxiliar de facturación y tiene un salario mensual de $2.000.000. Supongamos que esta trabajadora estuvo en incapacidad por enfermedad común desde el 1 hasta el 30 de abril de 2023.

De conformidad con el artículo 227 del CST, una incapacidad de origen común debe pagarse los primeros noventa (90) días sobre el 66,67 % del salario. Entonces, esta trabajadora por dicho mes recibirá como auxilio de incapacidad un monto de $1.333.400, el cual, a su vez, se convierte en su IBC.

IBC en incapacidad de origen común

Salario $2.000.000

Porcentaje auxilio de incapacidad 66,67 %

IBC $1.333.400

Porcentaje de aporte correspondiente:

Aportes al sistema de seguridad social

IBC de trabajador dependiente = $1.333.400

Con este liquidador en Excel podrás determinar los aportes a salud y pensión durante el período de licencia de maternidad de una trabajadora, de acuerdo con lo establecido por el artículo 3.2.1.10 del Decreto 780 de 2016; en él encontrarás las opciones de trabajadora dependiente e independiente.

Liquidador de aportes a seguridad social durante la licencia de maternidad


IBC para trabajadores independientes.

El artículo 89 de la Ley 2277 de 2022 (reforma tributaria) estableció nuevas fórmulas para el cálculo del IBC de los trabajadores independientes resumidas de la siguiente manera:

El IBC de los trabajadores independientes que celebren contratos de prestación de servicios personales con ingresos iguales o superiores a un (1) smmlv será el 40 % del valor mensualizado del contrato, sin incluir el valor del IVA.

Para los trabajadores independientes por cuenta propia y los que celebran contratos diferentes a los de prestación de servicios, la cotización será sobre el 40 % del valor mensual de los ingresos causados para quienes estén obligados a llevar contabilidad, o los efectivamente percibidos para los que no tienen dicha obligación, sin incluir el valor del IVA.

Este resultado, en todo caso, podrá estar disminuido previamente con costos y gastos, bien sean reales (cumplen con los requisitos del artículo 107 del ET) o por el sistema de costos presuntos (establecido en el Decreto 1601 de 2022); así:

Aunque el parágrafo 1 del citado artículo 89 de la reforma tributaria indica que la UGPP deberá determinar un esquema de presunción de costos, el Decreto 1601 de 2022 no fue derogado por la reforma tributaria y seguirá operando actualmente en lo correspondiente a su sistema de presunción de ingresos, el cual incluye dentro de sí al esquema de presunción de costos.

De otro lado, los cotizantes también podrán establecer costos diferentes e incluso mayores a los que contempla el esquema de presunción, siempre y cuando cuenten con los soportes respectivos y cumplan con los requisitos del artículo 107 del Estatuto Tributario –ET–.

En la siguiente Conferencia Actualícese, descubre todas las claves para evitar errores y sanciones en 2023 en relación con el IBC de los trabajadores independientes:

Esquema de presunción de costos.

El Decreto 1601 de 2022 estableció el sistema de presunción de ingresos aplicable únicamente para los trabajadores independientes por cuenta propia y los que celebran contratos diferentes a los de prestación de servicios (rentistas de capital).

Este esquema es un instrumento que permite deducir de los ingresos totales un porcentaje fijo asociado con la actividad que desarrolla el trabajador independiente para determinar los ingresos netos sobre los cuales se aplican las reglas para calcular el IBC. La ventaja de utilizar este esquema es que el trabajador independiente no tiene necesidad de presentar soportes o documentos para deducir los costos.

Este es el procedimiento que deben seguir estos trabajadores para la liquidación de los aportes al sistema de seguridad social integral:

Determinar el ingreso bruto.

Descontar los costos asociados a la actividad económica, en los términos establecidos en el artículo 107 del ET, o aplicar el porcentaje de costos conforme a la actividad, de acuerdo con el esquema de presunción de costos.

Calcular y efectuar el aporte al sistema de seguridad social integral sobre el ingreso que corresponda.

Tabla de presunción de costos.

El anexo del Decreto 1601 de 2022 contiene una tabla general con los porcentajes que los costos representan frente a los ingresos brutos en relación con los grupos de actividad económica, incluyendo el valor que corresponde a los rentistas de capital.

De igual manera, el anexo contiene el esquema de presunción de costos para los trabajadores independientes por cuenta propia cuya actividad económica sea el transporte público automotor de carga por carretera, de acuerdo con la siguiente tabla general:

El trabajador independiente se ubicará en el nivel de ingresos mensuales y podrá deducir el porcentaje de los costos allí establecido.

También prevé un esquema de presunción de costos para transportadores empleadores, es decir, para aquellos trabajadores independientes que desarrollen la actividad de transporte público automotor de carga por carretera, que en su calidad de empleadores acrediten que han efectuado el pago de aportes a la seguridad social integral de los conductores que tenga vinculados laboralmente, de acuerdo con la siguiente tabla:

Rango de ingresos brutos anuales en smmlv

Mensualización del ingreso anual en smmlv

Presunción de conductores requeridos

Número de conductores con pago de aportes al sistema de protección social por el propietario del vehículo en calidad de empleador

Según lo anterior, el trabajador independiente deberá ubicarse en el rango de ingresos mensuales e identificar la columna del número de conductores respecto de los cuales acredita, en el respectivo mes, el pago de los aportes a la seguridad social, y deducirá el porcentaje de los costos allí establecidos.

¿Eres trabajador independiente y no sabes cómo aplicar el esquema de presunción de costos? La Dra. Angie Vargas explica en qué consiste la presunción de ingresos para los trabajadores independientes según el Decreto 1601 de 2022:

Casos prácticos

Consideremos un trabajador independiente con contrato de prestación de servicios que percibe ingresos mensuales por el valor de $15.000.000 sin IVA y efectúa sus aportes al sistema de seguridad social integral; además, realiza el aporte voluntario a CCF por el 0,6 %.

Recordemos que el IBC de los trabajadores independientes que celebran contratos de prestación de servicios personales con ingresos iguales o superiores a un (1) smmlv será el 40 % del valor mensualizado del contrato, sin incluir el valor del IVA.

Aplicando la regla al caso concreto, tenemos:

IBC trabajador independiente con contrato de prestación de servicios

*El IBC en ningún caso podrá ser inferior a 1 smmlv ($1.160.000 por el 2023).

Teniendo en cuenta los porcentajes de cotización al sistema de seguridad social integral, tenemos:

En la siguiente herramienta te presentamos cuatro casos prácticos de liquidación de aportes a la seguridad social de independientes con varios contratos cortos de prestación de servicios:

Ahora pensemos en un arrendador, propietario de una bodega, cuyos ingresos mensuales por dicho arrendamiento son de $7.000.000. El arrendador se acoge al esquema de presunción de costos como rentista de capital y no aporta a riesgos laborales ni a CCF.

Aplicando la regla del IBC para los rentistas de capital y el esquema de presunción de costos, tenemos:

IBC de trabajador independiente rentista de capital

*El IBC en ningún caso podrá ser inferior a 1 smmlv ($1.160.000 por el 2023).

Determinado el IBC, procederemos a liquidar los aportes a seguridad social de la siguiente manera:

Accede a la siguiente herramienta y liquida correctamente los aportes a seguridad social de los trabajadores independientes por cuenta propia y con contrato diferente al de prestación de servicios:

Pensemos, por último, en el caso de un trabajador independiente cuya actividad es el transporte público automotor de carga por carretera que vincula legalmente a tres (3) conductores, cuyos ingresos brutos del mes efectivamente percibidos ascendieron a $100.000.000, y que decide aplicar el esquema de presunción de costos. El trabajador independiente no está obligado a llevar contabilidad y aporta de forma voluntaria el 2 % a subsidio familiar.

Ingresos brutos efectivamente percibidos en el mes $100.000.000

Porcentaje de costos presuntos por rango de ingresos y número de conductores según la tabla 82,2 %

Liquidación de aportes IBC = $7.120.000 Salud (12,5 %)  $890.000


| Actualícese (actualicese.com)