miércoles, diciembre 06, 2023

Tributación de zonas francas de la Ley 2277 de 2022 fue declarada exequible de forma condicionada


En la Sentencia C-384 la Corte indicó que la nueva forma de tributación introducida con la Ley 2277 de 2022 no aplicará a las personas jurídicas que al 13 de diciembre de 2022 se habían instalado como usuarias industriales de zonas francas, estas seguirán tributando con las tarifas del 15 % o 20 %.

El pasado 2 de octubre de 2023 la Corte Constitucional expidió su sentencia C-384 por medio de la cual decidió declarar exequible de forma condicionada la nueva versión del artículo 240-1 del ET, luego de ser modificado con el artículo 11 de la Ley 2277 de diciembre 13 de 2022, en la cual se establece la obligación para la gran mayoría de personas jurídicas que operan como usuarias industriales de zonas francas de utilizar a partir del año gravable 2025 dos tarifas del impuesto de renta, a saber, la del 20% para la renta líquida obtenidas en las actividades de exportación de bienes y servicios más la del 35% aplicable a la renta líquida obtenida con las demás actividades.

Para confirmar lo anterior, a continuación, se cita la versión comparativa del texto del artículo 240-1 del ET antes y después de ser modificado con la Ley 2277 de 2022 (los subrayados son nuestros)

Articulo 240-1. Tarifa para usuarios de zona franca.  A partir del 1o de enero de 2017, la tarifa del impuesto sobre la renta y complementarios para las personas jurídicas que sean usuarios de zona franca será del 20%.

Articulo 240-1. Tarifa para usuarios de zona franca (modificado con artículo 11 de la Ley 2277 de diciembre 13 de 2022).  Para efectos de la determinación del impuesto sobre la renta, los usuarios industriales de zonas francas aplicarán las siguientes reglas:

  1. A la renta líquida gravable multiplicada por el resultado de dividir los ingresos provenientes de la exportación de bienes y servicios por la totalidad de los ingresos fiscales, excluyendo las ganancias ocasionales, le será aplicable una tarifa del 20% del impuesto sobre la renta.
  1. A la renta líquida gravable multiplicada por el resultado de dividir los ingresos diferentes de aquellos provenientes de exportación de bienes y servicios por la totalidad de los ingresos fiscales, excluyendo las ganancias ocasionales, le será aplicable la tarifa general del artículo 240 del Estatuto Tributario.
  1. La suma de los numerales 1 y 2 corresponde al impuesto sobre la renta. 

PARÁGRAFO 1°. La tarifa del impuesto sobre la renta gravable aplicable a los usuarios comerciales de zona franca será la tarifa general del artículo 240 de este Estatuto.

PARÁGRAFO 2°. Para los contribuyentes usuarios de zona franca que tienen suscrito contrato de estabilidad jurídica, la tarifa será la establecida en el correspondiente contrato y no podrá aplicarse concurrentemente con la deducción de que trataba el artículo 158-3 de este Estatuto.

PARÁGRAFO 3°. Los contribuyentes usuarios de zonas francas que hayan suscrito un contrato de estabilidad jurídica, no tendrán derecho a la exoneración de aportes de que trata el artículo 114-1 del Estatuto Tributario.

PARÁGRAFO 4°. Sin perjuicio de lo establecido en el parágrafo 1o, se exceptúan de la aplicación de este artículo, los usuarios de las nuevas zonas francas creadas en el municipio de Cúcuta entre enero de 2017 a diciembre de 2019, a los cuales se les seguirá aplicando la tarifa vigente del 15%, siempre y cuando, dichas nuevas zonas francas cumplan con las siguientes características:

  1. Que las nuevas zonas francas cuenten con más de 80 hectáreas.
  2. Que se garantice que la nueva zona franca va a tener más de 40 usuarios entre empresas nacionales o extranjeras.

PARÁGRAFO 1°. La tarifa del impuesto sobre la renta gravable aplicable a los usuarios comerciales de zona franca será la tarifa general del artículo 240 de este Estatuto.

PARÁGRAFO 2°. Para los contribuyentes usuarios de zona franca que tienen suscrito contrato de estabilidad jurídica, la tarifa será la establecida en el correspondiente contrato y no podrá aplicarse concurrentemente con la deducción de que trataba el artículo 158-3 de este Estatuto.

PARÁGRAFO 3°. Los contribuyentes usuarios de zonas francas que hayan suscrito un contrato de estabilidad jurídica, no tendrán derecho a la exoneración de aportes de que trata el artículo 114-1 del Estatuto Tributario.

PARÁGRAFO 4°. Los ingresos provenientes de la prestación de servicios de salud a pacientes sin residencia en Colombia por parte de las zonas francas permanentes especiales de servicios de salud o usuarios industriales de servicios de salud de una zona franca permanente, zonas francas dedicadas al desarrollo de infraestructuras relacionadas con aeropuertos, sumarán como ingresos por exportación de bienes y servicios.

PARÁGRAFO 5°. La tarifa del impuesto sobre la renta y complementarios gravable aplicable a zonas francas costa afuera; usuarios industriales de zonas francas permanentes especiales de servicios portuarios, usuarios industriales de servicios portuarios de una zona franca, usuarios industriales de zona franca permanente especial, cuyo objeto social principal sea la refinación de combustibles derivados del petróleo o refinación de biocombustibles industriales; usuarios industriales de servicios que presten los servicios de logística del numeral 1 del artículo 3 de la Ley 1004 de 2005 y a usuarios operadores, será del 20%.

PARÁGRAFO 6°. Únicamente podrían aplicar lo dispuesto en el inciso primero del presente artículo, los usuarios industriales de zona franca que, en el año 2023 o 2024, acuerden su plan de internacionalización y anual de ventas, en el cual se establezcan objetivos máximos de ingresos netos por operaciones de cualquier naturaleza en el territorio aduanero nacional y los demás ingresos que obtenga el usuario industrial diferentes al desarrollo de su actividad para la cual fue autorizado, reconocido o calificado, durante el año gravable correspondiente.

Para tal fin deberán suscribir el acuerdo con el Ministerio de Comercio, Industria y Turismo para cada uno de los años gravables.

En caso de no suscribir el acuerdo o incumplir los objetivos máximos de ingresos, la tarifa del impuesto de renta será la tarifa general indicada en el inciso 1 del artículo 240 del Estatuto Tributario.

Lo dispuesto en el presente parágrafo aplicará de conformidad con la reglamentación que expida el Gobierno nacional.

Los usuarios industriales de zona franca que se califiquen, autoricen o aprueben a partir del año 2025 deberán suscribir su plan de internacionalización y anual de ventas, para cada uno de los años gravables, a efectos de aplicar lo dispuesto en el inciso primero del presente artículo. 

PARÁGRAFO TRANSITORIO. Lo dispuesto en el inciso primero del presente artículo aplicará a partir del 1 de enero de 2024. Para el año gravable 2023, la tarifa del impuesto sobre la renta y complementarios de los usuarios industriales será del 20%. Los usuarios industriales que hayan tenido un crecimiento de sus ingresos brutos del 60% en 2022 en relación con 2019 aplicarán la tarifa 20% hasta el año gravable 2025.


A partir de la nueva versión del artículo 240-1 del ET, y tal como lo hemos destacado en editoriales anteriores, se entendía que:La tarifa única del 20% podía seguir siendo utilizada durante el 2023 y siguientes solo por las personas jurídicas mencionadas en el parágrafo 5 de la nueva versión del artículo 240-1 del ET (entre ellos los usuarios operadores de las zonas francas, o las personas jurídicas que operen en zonas franca costa afuera, o los usuarios industriales de zonas francas permanentes especiales de servicios portuarios, etc.).
Para los usuarios industriales de las nuevas zonas francas creadas en el municipio de Cúcuta entre enero de 2017 a diciembre de 2019 y que cumplían los requisitos que se mencionaban en el parágrafo 4 de la anterior versión del artículo 240-1 del ET, su tarifa se elevaba del 15% al 20% a partir del 2023. Pero a partir del 2024 y siguientes debían tomar en cuenta lo que se comenta en el punto siguiente.
Las personas jurídicas que operan como usuarias industriales y que no estén mencionadas en el parágrafo 5 de la nueva versión del artículo 240-1 del ET, sin importar si ya estaban instaladas en zonas francas antes de diciembre de 2022 o si se instalaban en dichas zonas después de dicha fecha, podían seguir usando por el año gravable 2023 la tarifa única del 20%. Sin embargo, a partir del año gravable 2024 y siguientes, y solo si durante el año 2023 o 2024 suscribían con el Ministerio de Comercio un acuerdo sobre cuál será su plan de internacionalización anual de ventas en el que se definan los objetivos máximos de ingresos netos que obtendrán por ventas dentro y fuera de Colombia, terminarían aplicando dos tarifas especiales, a saber, la del 20% para la renta líquida obtenidas en las actividades de exportación de bienes y servicios más la del 35% aplicable a la renta líquida obtenida con las demás actividades. Si no suscribían el mencionado acuerdo o no cumplen con los objetivos máximos de ingresos, usarían como única tarifa la del 35%. Al respecto, la norma menciona expresamente que los usuarios industriales de zona franca que se califiquen, autoricen o aprueben a partir del año 2025 deberán suscribir su plan de internacionalización y anual de ventas, para cada uno de los años gravables, a efectos de aplicar la utilización de la doble tarifa.

Las personas jurídicas que operan como usuarias industriales, que no estén mencionadas en el parágrafo 5 de la nueva versión del artículo 240-1 del ET, y que hayan tenido un crecimiento de sus ingresos brutos del 60% en 2022 en relación con 2019, aplicarían la mencionada tarifa única 20% hasta el año gravable 2025. Después de dicha fecha, se someterán a lo mencionado en el punto c) anterior.

Ninguno de los usuarios de zona franca (ya sea usuario operador, o usuario comercial o usuario industrial) quedaba sujeto a las sobretasas que se mencionan en los parágrafos 2 a 4 de la nueva versión del artículo 240 del ET, pero sí quedarían sujetos al cálculo de la nueva “tasa mínima de tributación” que se mencionada en el parágrafo 6 de la nueva versión del mismo artículo 240 del ET.
La demanda contra la norma

A través del expediente D-15143 abierto en enero 25 de 2023 por los ciudadanos Mauricio Piñeros Perdomo y Nicolás Potdevin Stein, se había solicitado la inexequibilidad de los numerales 1, 2 y 3 del inciso primero, al igual que del parágrafo 6, para la nueva versión del artículo 240-1 del ET, luego de ser modificado con el artículo 11 de la Ley 2277 de 2022, pues se alegaba, entre otros varios motivos, que la nueva carga de tributación violaba el principio de buena fe del artículo 83 de la constitución nacional, por cuanto las reglas de tributación con la tarifa especial del 20% aplicabale a la gran mayoría de usuarios industriales ya instalados en zonas francas en diciembre de 2022 cambiaba de forma súbita e imprevisible al supeditar dicha tarifa únicamente a los ingresos provenientes de operaciones de exportación de bienes y servicios. El demandante destacó que para el acceso al régimen tarifario preferencial no resultaba indispensable para los usuarios industriales adelantar actividades de exportación, especialmente porque ello resultaba extraño al régimen de zonas francas establecido mediante la Ley 1004 de 2005.

Al respecto, la Corte mencionó lo siguiente

“A continuación, la Sala se ocupó del segundo problema jurídico. Para ello, determinó que las disposiciones censuradas desconocían los principios de buena fe y de confianza legítima del artículo 83 de la Constitución, en tanto los usuarios industriales de zonas francas calificados como tales antes del 13 de diciembre de 2022 habían modelado su actividad y comportamiento de acuerdo con unos requisitos establecidos en la normatividad vigente sobre zonas francas, de modo que la exigencia de realizar una actividad exportadora resultaba imprevisible y extraña de cara al acceso a la tarifa preferencial en materia de renta. En efecto, el cambio normativo introducido por las disposiciones atacadas implicó una modificación radical del esquema de incentivos y requisitos para el acceso a la tarifa preferencial en materia de renta, sorprendiendo a los usuarios y lesionando con ello los principios constitucionales mencionados, al cambiar el régimen de beneficio en materia de renta por otro completamente diferente.

Sobre esto, recordó que la jurisprudencia constitucional ha reconocido la necesidad de proteger al contribuyente que, confiando en la durabilidad de las medidas tributarias por razones objetivas, acomode su actividad económica y su iniciativa empresarial a una determinada exigencia derivada de la política pública. Esta protección solo se da como mecanismo para acomodar la regulación a las exigencias del principio de buena fe, sin que ello suponga desconocer la facultad del Legislador de modificar los beneficios tributarios de acuerdo con las necesidades fiscales y de la economía.

Descendiendo al caso concreto, la Sala Plena destacó que en esta oportunidad no se modificó un esquema de beneficio tributario preexistente, sino que se ideó uno nuevo, basado en la actividad exportadora. Por ello, la exportación de bienes y servicios no era un requisito exigible ni previsible para aquellos usuarios industriales ya calificados al momento del cambio normativo introducido por la Ley 2277 de 2022.

Asimismo, resaltó que dichos contribuyentes ya habían acomodado su actividad a las finalidades y requisitos establecidos por la Ley 1004 de 2005 y sus normas reglamentarias, que los obligaban en lo fundamental a definir su objeto social como usuarios de zonas francas, realizar unos mínimos de inversión y patrimonio, y proveer empleos, de acuerdo con el tamaño y naturaleza de la actividad. Así, habían cumplido con la contraprestación exigida por la normativa para la aplicación de la tarifa preferencial, por lo que su situación, de cara al beneficio tributario, debía protegerse ante el cambio repentino en el esquema de exigencias y requisitos. En consonancia con lo anterior, lo procedente en este caso debía consistir en mantener para ellos las condiciones vigentes, ya cumplidas antes del cambio normativo, correspondientes a las establecidas en el artículo 101 de la Ley 1819 de 2016.”

Por motivo de lo anterior, en su decisión final la Corte dispuso (los subrayados son nuestros):

“Declarar EXEQUIBLES los numerales 1, 2 y 3 y el parágrafo 6 del artículo 11 de la Ley 2277 de 2022 “[p]or medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones”, por el segundo cargo analizado en esta oportunidad, en el entendido de que el régimen tarifario del artículo 101 de la Ley 1819 de 2016 continuará rigiendo para los contribuyentes que hubiesen cumplido las condiciones para acceder al mismo antes del 13 de diciembre de 2022, fecha de entrada en vigencia de la Ley 2277 de 2022.”

Zonas francas: conclusiones frente a la sentencia de la Corte

“Todas las personas jurídicas que al 13 de diciembre de 2022 ya se hayaban instaladas como usuarias industriales en zonas francas y habían cumplido con los requisitos que se les exigían a dicha fecha, podrán seguir usando las tarifas especiales del 15% o del 20 %”

A partir de esta decisión de la Corte (la cual es similar a la que ya se había tomado en el pasado con la sentencia C-235 de mayo de 2019 para permitir que las personas jurídicas con hoteles construidos o remodelados entre 2003 y 2016 sí puedan seguir restando su renta 100% como exenta y sin liquidar el 9% establecido posteriormente con la Ley 1819 de 2016), se puede concluir lo siguiente:Todas las personas jurídicas que al 13 de diciembre de 2022 ya se hayaban instaladas como usuarias industriales en zonas francas y habían cumplido con los requisitos que se les exigían a dicha fecha, podrán seguir usando las tarifas especiales del 15% o del 20 % (Para las instaladas en Cúcuta y para las instaladas en otros municipios diferentes a Cúcuta respectivamente) y por tanto no les será aplicable lo dispuesto en la nueva versión del artículo 240-1 del ET luego de ser modificado con el artículo 11 de la Ley 2277 de 2022. En todo caso, sí tendrán que someterse al cálculo de la “tasa mínima de tributación” de la nueva versión del artículo 240 del ET, modificado con el artículo 10 de la Ley 2277 de 2022, pues la Corte no mencionó nada al respecto y dicha norma tampoco ha sido analizada todavía por dicha corporación.

La nueva forma de tributación establecida en la nueva versión del artículo 240-1 del ET, luego de ser modificado con el artículo 11 de la Ley 2277 de 2022, solo será aplicaba a las personas jurídicas que después del 13 de diciembre de 2023 se instalen como usuarias industriales de zonas francas y siempre y cuando no estén mencionadas en el parágrafo 5 de la nueva versión del artículo 240-1 del ET. Además, tales personas jurídicas también tendrán que someterse al cálculo de la “tasa mínima de tributación” de la nueva versión del artículo 240 del ET, modificado con el artículo 10 de la Ley 2277 de 2022.

martes, diciembre 05, 2023

Reconocimiento contable de los ajustes por normalización tributaria


El reconocimiento contable de activos omitidos o la baja de pasivos inexistentes producto de la normalización tributaria pueden tener efecto en los saldos, en las transacciones y en las revelaciones que se han incorporado en los estados financieros.

Explicamos algunos elementos clave en este editorial.

La reforma tributaria o Ley de Inversión Social 2155 de 2021 incorporó el impuesto de normalización tributaria complementario al impuesto sobre la renta, el cual estará a cargo de los contribuyentes del régimen ordinario o de regímenes sustitutivos que tengan activos omitidos o pasivos inexistentes al 1 de enero.

Ahora bien, en el siguiente video el Dr. Juan Fernando Mejía explica el tratamiento contable de los ajustes del proceso de normalización tributaria:

Para aclarar este tema, es necesario remitirse al Concepto 0929 del 7 de octubre de 2020 del CTCP, el cual indica el reconocimiento en la información financiera de los activos omitidos o de los pasivos inexistentes:

El reconocimiento de activos omitidos o la baja de pasivos inexistentes pueden tener efecto en los saldos, en las transacciones y en las revelaciones que se han incorporado en los estados financieros de propósito general que se dirigen a usuarios indeterminados que no tienen acceso a la información de la entidad.

Además, el CTCP indica que se deben realizar los juicios pertinentes para lograr determinar si es necesario realizar ajustes a los saldos y en las revelaciones de los estados financieros.

¿Cuál es el tratamiento contable de los ajustes por normalización tributaria en la información financiera?

Ahora bien, el reconocimiento en la información financiera de activos adquiridos en períodos anteriores (omitidos), o la baja de pasivos cancelados en períodos anteriores (inexistentes), deben tratarse como una corrección de errores de un período anterior, pues cualquier incorporación material de activos o baja de pasivos correspondientes a transacciones relacionadas con períodos anteriores cumplirían con la definición de un error contable.

Por tanto, un error material deberá corregirse realizando una reexpresión retroactiva de las cifras comparativas en los estados financieros, tal como lo menciona la sección 10 del Estándar Internacional para Pymes o la NIC 8.

De acuerdo con el CTCP:

En el periodo en el que se advierte el error contable se deben reexpresar las cifras comparativas de los estados financieros y se deben realizar las revelaciones correspondientes.

¿Cuál es el tratamiento cuando no se modifica la información financiera?

También puede suceder que el hecho generador del impuesto de normalización tributaria cause efectos solo en materia fiscal, pues “un ajuste en materia tributaria podría no tener efectos contables, por lo que no siempre se generan errores contables, por ello la administración deberá establecer si el ajuste en materia tributaria afecta el reconocimiento y baja en cuentas conforme a lo requerido en las Normas de Información Financiera aplicables en Colombia” (ver Concepto 0929 del CTCP).

Costos y deducciones aplicables a la declaración de renta de personas jurídicas AG 2023


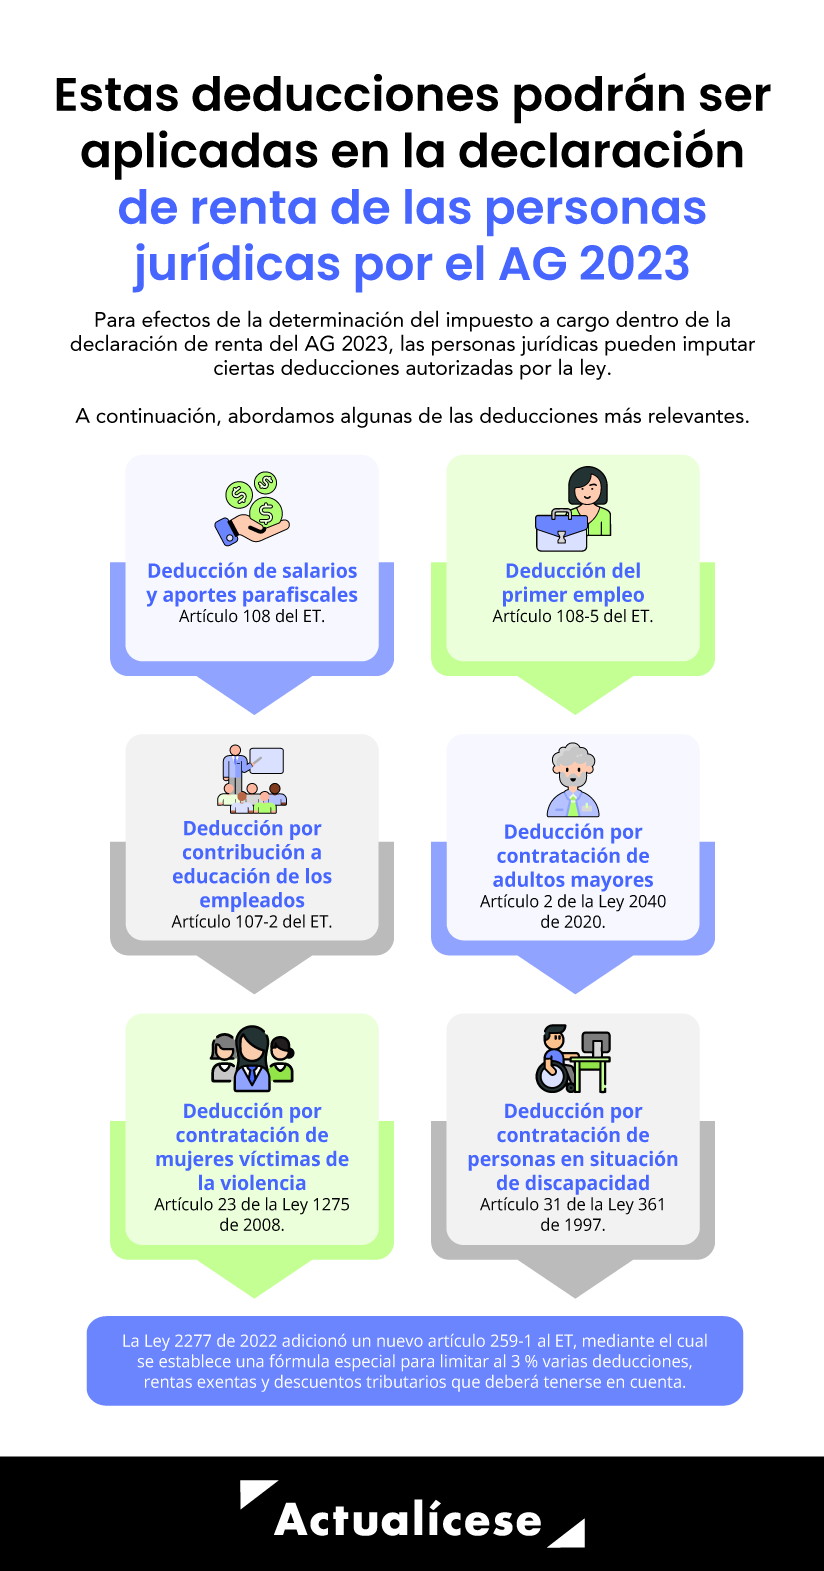
En la declaración de renta de las personas jurídicas para el año gravable 2023, se pueden imputar ciertos costos y deducciones autorizadas por la ley para la determinación del impuesto a cargo.

A continuación, exploraremos estos beneficios que pueden ser incluidos en la declaración de renta.

Dentro de la legislación tributaria se encuentran costos y deducciones especiales que las personas jurídicas pueden aplicar en la declaración de renta por el año gravable 2023.

Por un lado, desde la perspectiva fiscal, los costos se definen como el conjunto de desembolsos, acumulaciones o consumos de activos que se reflejarán en los costos directos o indirectos en los que incurre el contribuyente durante un período específico.

En contraste, las deducciones se refieren a los gastos en los que tanto personas naturales como jurídicas incurren durante el año fiscal y que son esenciales para generar ingresos. Estos gastos pueden incluir tanto aquellos relacionados con la administración como con las ventas.

A continuación, listaremos los costos y deducciones más relevantes que pueden ser considerados en las declaraciones de renta de las personas jurídicas para el período gravable 2023, teniendo en cuenta las novedades introducidas por la reforma tributaria (Ley 2277 de 2022).

Costos y deducciones para personas jurídicas AG 2023.

A continuación, listaremos los costos y deducciones más relevantes que pueden ser considerados en las declaraciones de renta de las personas jurídicas para el período gravable 2023, teniendo en cuenta las novedades introducidas por la reforma tributaria (Ley 2277 de 2022).


Impuestos, tasas y contribuciones

Será deducible el 100 % de los impuestos, tasas y contribuciones que se hayan pagado efectivamente durante el período gravable y que tengan relación de causalidad con la actividad económica, con excepción del impuesto sobre la renta y complementario, el impuesto al patrimonio y el impuesto de normalización en los términos del artículo 115 del ET.

Nota: La Ley 2277 de 2022 modificó el artículo 115 del ET al eliminar la opción para los contribuyentes de tratar el valor pagado por impuesto de industria y comercio como una deducción del 100% o restarlo como un descuento del impuesto de renta, limitando este descuento al 50 % del impuesto de industria y comercio.

En consecuencia, a partir del año 2023 y en adelante, el impuesto de industria y comercio solo podrá ser tratado como una deducción del 100 % en el año en que quede causado o en el año en que se pague, de acuerdo con lo dispuesto en los artículos 115 y 115-1 del Estatuto Tributario
Gravamen a los movimientos financieros

En los términos del artículo 115 del ET, El 50 % del GMF que haya sido efectivamente pagado durante el año gravable podrá tratarse como deducible, independientemente de que tenga o no relación de causalidad con la actividad económica, siempre que se encuentre debidamente certificado por el agente retenedor.

Deducción de salarios y aportes parafiscales.

El artículo 108 del ET establece que, para que sea posible la aceptación de la deducción por salarios, los empleadores deben haber cancelado los valores correspondientes a los aportes a seguridad social y parafiscales, condición que se ratifica en el artículo 664 del ET. Según este último, no acreditar dichos pagos antes de presentar la declaración de renta y complementario origina el rechazo de la deducción por salarios. Por otra parte, el artículo 114 del ET contempla la posibilidad de que los contribuyentes puedan deducirse en renta los aportes parafiscales efectuados.

Deducción por salarios y prestaciones sociales pagados a las viudas y huérfanos de miembros de la fuerza pública

Según el artículo 108-1 del ET, el 200 % del valor de los salarios y prestaciones sociales (limitados a 610 UVT [$25.871.000 en 2023] por empleado) pagados durante el año o período gravable a:Las viudas del personal de la fuerza pública o a sus hijos mientras sostengan el hogar, debido al fallecimiento en operaciones de mantenimiento o restablecimiento del orden público, o por acción directa del enemigo.
Los cónyuges de miembros de la fuerza pública, desaparecidos o secuestrados por el enemigo, mientras permanezcan en tal situación.

Exmiembros de la fuerza pública que en las mismas circunstancias hayan sufrido disminución de su capacidad sicofísica conforme a las normas legales sobre la materia.
Deducción del primer empleo

A partir de 2020, el 120 % de los pagos que se realicen por concepto de salario, en relación con los empleados que sean menores de 28 años, siempre y cuando se trate del primer empleo de la persona y que el cargo para el que se contrate la persona sea nuevo. (Artículo 108-5 del ET, adicionado por la Ley 2010 de 2019).

Amplía este tema en nuestro editorial: Deducción del primer empleo para jóvenes menores de 28 años fue reglamentada.

Deducción por donaciones para la Red Nacional de Bibliotecas Públicas y Biblioteca Nacional

Según el artículo 125 del ET se podrá aplicar una deducción del 100 % sobre las donaciones de dinero para la construcción, dotación o mantenimiento de bibliotecas de la Red Nacional de Bibliotecas Públicas y de la Biblioteca Nacional.

Nota: sobre esta clase de donaciones también procede el beneficio de descuento tributario sobre el 25 % de su valor (ver parágrafo del artículo 257 del ET).

Deducción por contribución a educación de los empleados.

En los términos del artículo 107-2 del ET son deducibles los pagos destinados a programas de becas de estudios totales o parciales y de créditos condonables para educación de los empleados o de los miembros de su núcleo familiar.

Al respecto, consulta nuestro editorial: Deducción por aportes a educación de los trabajadores fue reglamentada.

Para la aplicación de esta deducción debe tenerse en cuenta que el artículo 259-1 del ET establece una fórmula especial para limitar el 3 % de varios de los beneficios tributarios.

Deducción por contratación de adultos mayores

El artículo 2 de la Ley 2040 de 2020 creó un beneficio especial para los empleadores (personas naturales o jurídicas) contribuyentes del impuesto de renta que contraten a trabajadores que habiendo cumplido con el requisito de la edad de pensión, aún no sean beneficiarios de la pensión de vejez, familiar o de sobrevivientes.

Estos contribuyentes tendrán el derecho a deducir el 120 % del valor de los salarios y prestaciones sociales pagados a estos trabajadores, siempre que se cumplan con unos requisitos, estos los abordamos en nuestro editorial Beneficios tributarios por contratar adultos mayores: requisitos a tener en cuenta por empleadores.

Deducción por contratación de mujeres víctimas de la violencia

Por medio del artículo 23 de la Ley 1275 de 2008 y los artículos 2.2.9.3.1 al 2.2.9.3.6 del Decreto 1072 de 2015, el Gobierno nacional estableció un beneficio tributario para quienes contraten mujeres víctimas de violencia comprobada, el cual consiste en deducir en renta el 200 % del valor de los salarios y prestaciones sociales pagados durante el año gravable, desde que exista la relación laboral y hasta por un período de tres (3) años.

Para la aplicación de esta deducción debe tenerse en cuenta que el artículo 259-1 del ET establece una fórmula especial para limitar el 3 % de varios de los beneficios tributarios.

Deducción por contratación de personas en situación de discapacidad

Los artículos 24 y 31 de la Ley 361 de 1997, el Decreto 1538 de 2005 y el artículo 1.2.1.23.10 del DUT 1625 de 2016 señalan que los empleadores (personas naturales y jurídicas) que contraten personas con discapacidad tienen derecho a deducir en su declaración de renta el 200 % del valor de los salarios y prestaciones sociales pagados durante el año gravable a estos trabajadores.

Además, la cuota de aprendices que está obligado a contratar el empleador se disminuirá al 50 % si los trabajadores contratados son personas con discapacidad comprobada no inferior al 25 %.

Otros costos y deducciones para la declaración de renta de personas jurídicas 2023Inversiones o donaciones en proyectos cinematográficos: Artículo 16 de la Ley 814 de 2003.

Producción de obras audiovisuales: Inciso 2 del artículo 9 de la Ley 1556 de 2012
Inversiones en centros de reclusión: Artículo 98 de la Ley 633 de 2000
Aportes parafiscales y prestaciones sociales: Artículos 108, 114, 114-1, 115-1 y 664 del ET.
Disminución de los inventarios faltantes: Numeral 2 del artículo 59 y artículo 64 del ET.
Disminución por pérdidas de inventario: Numeral 2 del artículo 59 y artículo 64 del ET.
Atenciones a clientes, proveedores y empleados: Numeral 1 del artículo 107-1 del ET.
pagos salariales y prestacionales por litigios laborales: Numeral 2 del artículo 107-1 del ET.
Pagos en el exterior: Artículos 121 al 124-1 del ET
Gastos de publicidad de productos extranjeros: Artículo 88-1 del ET
Aportes a seguros privados de pensiones y fondo de pensiones voluntarias: Artículo 126-1 del ET.
Depreciación de la propiedad, planta y equipo: Artículos 128 al 140 del ET.
Gastos pagados por anticipado: Numeral 1 del artículo 142 del ET.
Gastos de establecimiento: Numeral 2 del artículo 142 del ET.
Costo fiscal de los activos intangibles: Artículo 143 del ET
Deterioro de cartera de dudoso o difícil cobro: Artículo 145 del ET.
Deudas manifiestamente perdidas o sin valor: Artículo 146 del ET
Pérdidas de activos: Artículo 148 del ET.
Producción de energía con fuentes no convencionales: Artículo 11 de la Ley 1715 de 2014.
Ensanche o apertura de nuevas librerías: Artículo 30 de la Ley 98 de 1993.

Cuáles son los requisitos que se necesitan para poder pasar de Contador Público en una compañía a ser la labor de Revisor Fiscal. Concepto 482 CTCP de 2023


Si el contador público de una entidad pasa a ejercer como revisor fiscal, sin que medie una desvinculación de al menos seis (6) meses, se configuraría una inhabilidad expresa.

“El presente es para solicitar por favor me colaboren con información referente a los requisitos que se necesitan para poder pasar de Contador Público en una compañía a ser la labor de Revisor Fiscal.”

CONSIDERACIONES Y CONCEPTO

El Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico-científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales vigentes, especialmente por lo dispuesto en la Ley 43 de 1990, la Ley 1314 de 2009, y en sus Decretos Reglamentarios, procede a dar respuesta a la consulta anterior de manera general, pues no se pretende resolver casos particulares, en los siguientes términos:

Con respecto a su pregunta, el CTCP se ha pronunciado en diferentes ocasiones entorno al paso del cargo de contador público a revisor fiscal, como se puede observar, entre otros, en los conceptos Nos. 2020-0943 y 2020-0957, a los que podrá acceder en el link www.ctcp.gov.co, enlace conceptos. Espepecíficamente en concepto No. 2022-03291 se indicó:

“Sea lo primero advertir que las inhabilidades e incompatibilidades son las que taxativamente establezca la regulación correspondiente, y para el caso de los contadores públicos, estas son las definidas en el los artículos 41 a 51 de la Ley 43 de 1990, así como en los códigos de ética que deben observar los contadores públicos (Ver Art. 35 al 40 de la Ley 43 de 1990 y anexo 4 del Decreto 2420 de 2015).

En tal sentido, el artículo 51 de la Ley 43 de 1990 establece:

1 https://www.ctcp.gov.co/CMSPages/GetFile.aspx?guid=abf00e50-3b07-480a-80b8-28bb7825e473

Artículo 51. Cuando un Contador Público haya actuado como empleado de una sociedad rehusará aceptar cargos o funciones de auditor externo o Revisor Fiscal de la misma empresa o de su subsidiaria y/o filiales por lo menos durante seis (6) meses después de haber cesado en sus funciones.”

En conclusión, si el contador público de una entidad pasa a ejercer como revisor fiscal, sin que medie una desvinculación de al menos seis (6) meses, se configuraría una inhabilidad expresa que impediría que dicho el Contador Público suscribiera el encargo de revisoría fiscal, toda vez que se concibe su posible participación en la preparación de los estados financieros que serían objeto de sus actividades de aseguramiento y las demás enmarcadas en la legislación.”

En los términos anteriores se absuelve la consulta, indicando que, para hacerlo, este organismo se ciñó a la información presentada por el consultante y los efectos de este concepto son los previstos por el artículo 28 de la Ley 1437 de 2011, modificado por el artículo 1 de la Ley 1755 de 2015.

lunes, diciembre 04, 2023

Firma declaraciones en PH. Concepto 389 CTCP de 2023


El revisor fiscal tiene la obligación de firmar el impuesto, mas no es responsable de los datos consignados en la declaración de su cliente.

“Buen día, quisiera saber si un revisor fiscal está obligado a firmar una declaración de retención en la fuente, cuando según su juicio no se están tomando las bases correctas en el momento de calcular la retención en la fuente pero no sustenta por medio de alguna norma su postura y, por otra parte, el equipo contable y tributario de la Propiedad Horizontal le indica al revisor fiscal el por qué de las bases tomadas y lo sustenta por medio de conceptos emitidos por la DIAN. ¿es posible que ella se niegue rotundamente a no firmar ? considerando que existe la opción de firmar con salvedades y que ella puede emitir un comunicado/certificado a la propiedad horizontal sustentando con normas su posición.”

CONSIDERACIONES Y CONCEPTO

El Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico-científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales vigentes, especialmente por lo dispuesto en la Ley 43 de 1990, la Ley 1314 de 2009, y en sus Decretos Reglamentarios, procede a dar respuesta a la consulta anterior de manera general, pues no se pretende resolver casos particulares, en los siguientes términos:

Dando respuesta al peticionario, este Consejo consdiera que el revisor fiscal tiene la obligación de firmar el impuesto, mas no es responsable de los datos consignados en la declaración de su cliente ni de las interpretaciones que éste haga sobre los conceptos emitidos por la administración tributaria.

Asi mismo hace una aclaración del alcance del CTCP para pronunciarse en las respuestas a las consultas o derechos de petición, solo en temas Contables, Financieros y de aseguramiento, por lo anterior, mediante el concepto 2021-03471 que emitió el CTCP, se reitera:

1 https://www.ctcp.gov.co/CMSPages/GetFile.aspx?guid=7ae91390-6fd6-48ca-9f59-9835c10c92d9

El alcance de los conceptos emitidos por este Consejo se circunscribe exclusivamente a aspectos relacionados con la aplicación de las normas de contabilidad, información financiera y aseguramiento, y, por lo tanto, las inquietudes sobre la aplicación de disposiciones tributarias deberán ser consultadas a la Unidad Administrativa Especial de la Dirección de Impuestos y Aduanas Nacionales (DIAN), u otras autoridades tributarias nacionales, municipales o distritales. Lo anterior por la existencia de diferencias entre los tratamientos contables y tributarios, lo cual es normal debido a la independencia y autonomía de las normas tributarias frente a las de contabilidad e información financiera, prevista en el artículo 4 de la Ley 1314 de 2009”.

En los términos anteriores se absuelve la consulta, indicando que, para hacerlo, este organismo se ciñó a la información presentada por el consultante y los efectos de este concepto son los previstos por el artículo 28 de la Ley 1437 de 2011, modificado por el artículo 1 de la Ley 1755 de 2015.

domingo, diciembre 03, 2023

Nuevas herramientas societarias para ciertas reformas estatutarias


Recientemente, la Superintendencia de Sociedades publicó la Guía para la preparación y presentación de información financiera en las reformas estatutarias: Fusión, escisión y disminución de capital y el Formulario Único de Radicación de Trámites de Fusión y Escisión. Ambos documentos buscan facilitar el proceso a través del cual las sociedades supervisadas por esta Superintendencia realizan este tipo de reformas estatutarias, tanto en la preparación de la información por parte de las empresas como en la revisión por parte de esta entidad en los casos en los que se requiere una autorización particular.

¿En qué consiste la Guía para la preparación y presentación de información financiera en las reformas estatutarias: Fusión, escisión y disminución de capital?.

Esta guía es una herramienta pedagógica a través de la cual la Superintendencia, fundamentada en sus Circulares Básicas Jurídica y Contable y en las NIIF, orienta a las compañías en la elaboración de la información financiera necesaria para las reformas estatutarias de fusión, escisión y disminución de capital.

Destaca de la guía la presentación de una serie de ejercicios prácticos, basados en casos reales de operaciones, cuya autorización ha sido solicitada a la Superintendencia, que relatan el proceso de preparación de información en bajo diversas hipótesis y alternativas sobre los supuestos del caso. Adicionalmente, la guía permite a los supervisados conocer los tiempos estimados para la preparación de la información financiera, las certificaciones requeridas en relación con los estados financieros y el dictamen de revisor fiscal o contador público independiente que se requiere en ciertas ocasiones.

¿Para qué sirve el Formulario Único de Radicación de Trámites de Fusión y Escisión?

Este formulario es una herramienta digital que permitirá a los supervisados radicar con mayor conocimiento y de forma más organizada las solicitudes de autorización de procesos de fusión y escisión ante la Superintendencia, cuando se exige dicha autorización.

El formulario permite diligenciar fácilmente los datos de las sociedades vinculadas al proceso, indicar el tipo de operación a realizar, y cargar los documentos a través de la página web de la entidad. En adición a lo anterior, al diligenciar el formulario se puede descargar un listado de los documentos que deben aportarse según la solicitud, junto con un instructivo que indica las características principales exigidas de cada documento.

Con esta herramienta se busca facilitar la labor de revisión de documentos por parte de la Superintendencia, a la vez que se procura evitar el envío de solicitudes adicionales de información por parte de la entidad, que retrasan el otorgamiento de la autorización.

En términos generales, tanto la guía como el formulario resultarán herramientas útiles para la elaboración de los documentos e información financiera que respaldan las reformas estatutarias aplicables para cada caso. Los documentos aclaran zonas grises en la aplicación de los requisitos establecidos en las Circulares Básicas de la Superintendencia y aportan listas y ejercicios didácticos que permitirán a los supervisados agilizar estos trámites y resolver las inquietudes que surjan en el proceso.

Para subir el salario mínimo debe tenerse en cuenta la inflación de ingresos bajos


El exministro de Hacienda, José Antonio Ocampo, dijo que espera que la economía crezca cerca de 1% para el tercer trimestre

En el marco del inicio del Congreso Camacol 2023, el exministro de Hacienda, José Antonio Ocampo, habló sobre los principales indicadores económicos que hoy son materia de discusión en Colombia.

Principalmente, Ocampo aseguró que el alza del salario mínimo para 2024 debe tener en cuenta como eje el dato de la inflación de bajos ingresos. “Como regla debe tenerse en cuenta, como el año pasado, la inflación de ingresos bajos. El año pasado fue más alta que la inflación, este año será al revés, entonces habrá que ver el resultado para tenerla como referencia para el aumento del salario mínimo”.

El exfuncionario recordó que la proyección de inflación es de un poco más de 9%, “la de ingresos bajos será un poco menos”, y coincidió con analistas económicos consultados por LR en que el alza del salario mínimo puede estar cercano a 10%.

“Yo pregunto qué dijo Anif hace dos años cuando la administración de Duque aumentó el salario aumentó varios puntos por encima de la inflación. Es muy fácil criticar lo presente, pero échele para atrás. Si Anif dijo eso hace dos años yo le respetaría la opinión hoy en día, pero si no lo dijo hace dos años yo no respetaría esa opinión. Hay que ser consistente; uno de los grandes problemas que hubo es que la administración Duque por razones evidentemente políticas hizo un aumento muy fuerte del salario mínimo para 2022”, comentó Ocampo, ante la posición que compartió Anif sobre el incremento del salario para 2024.

La semana pasada, Mauricio Santa María, presidente Anif, advirtió que el salario mínimo no debería subir más de 9%. “Cualquier aumento por encima de 9% sería una irresponsabilidad para el incremento del salario mínimo, que desafortunadamente yo creo que lo va a ser, pero 9% creo que sería el tope máximo”, dijo Santa María.

Otros temas que tocó el exministro fueron las tasas de interés, la desaceleración en el sector de vivienda y el Presupuesto General de la Nación para 2024. Compartió también que prevé que la economía crezca cerca de 1% para el tercer trimestre de este año.

Respecto al sector vivienda, explicó que el patrón de crecimiento lento es muy diverso, “hay sectores que crecen y hay sectores que se contraen. Vivienda es uno de los peores casos, entonces una política de reactivación es absolutamente esencial debe incluir una gran prioridad para vivienda de interés social. Hay recursos públicos desde el presupuesto del Ministerio de Vivienda pero hay que pensar si se otorgan más recursos públicos del presupuesto que está siendo motivo de discusión".

Insistió nuevamente en que las tasas de interés ya deben empezar a bajar, "yo sí tengo esperanza de que este mes la Junta tome la primera decisión en ese sentido. La vez pasada hubo dos votos a favor, esta vez esperamos que sean los cuatro para empezar a bajar las tasas".

Con respecto al PGN para 2024, dijo que tiene la línea de lo que él venía trabajando, "hay un aumento del gasto que es posible por las reformas tributarias, incluyendo la reforma tributaria que yo promoví", comentó.

sábado, diciembre 02, 2023

Un incremento del mínimo que no sea recesivo


Subir el salario mínimo para 2024 más allá de 8% o 9%, no solo es inflacionario, sino que atenta contra la necesaria recuperación económica de las empresas y las familias

No siempre más dinero quiere decir bienestar económico y poder adquisitivo. A todo el mundo le gustaría tener mayores ingresos para poder gastar, invertir y ahorrar con más holgura, pero la economía funciona a través de las expectativas de consumo que todo lo devoran. En la jerga popular se puede afirmar que, no es sino que el arrendatario o el tendero sepan que a usted le subieron el salario para que suban de precio sus productos y servicios; no en vano cada año cuando se ajusta al alza el salario mínimo suben los arriendos, los pasajes, los alimentos y hasta las multas de tránsito en proporción de dicha alza, arrastrando la inflación causada y no la esperada.

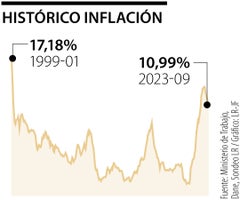
Dicho de otra manera, si el alza del mínimo para el próximo año es la inflación causada a noviembre más unas cifras de productividad (tal como lo ha dicho la ministra de Trabajo, Gloria Inés Ramírez), se arrastraría un rezago que no ayudará a bajar la inflación durante 2024; máxime cuando la variación de precios en Colombia es la tercera más alta de América Latina, como consecuencia de que el Gobierno Nacional decretara aumentarlo 16%, llevarlo a $1.160.000. Según el Dane, la inflación para el último septiembre se ubicó en 10,9%, en octubre estará en 10,5% y en noviembre muy cerca de 10%, una cifra bastante alta que sigue llevándose el ingreso de las familias.

Durante esta discusión anual siempre se trae a colación el trabajo del premio Nobel de Economía, David Card, quien plantea que “cada vez que se revisa al alza el salario mínimo, quienes se oponen a un aumento argumentan que la subida por encima de la que fija la mano invisible -y que, según la ortodoxia, está determinada por la productividad- acaba expulsando siempre a los trabajadores más desfavorecidos, especialmente los jóvenes, del mercado laboral”. Pero Card demostró con investigaciones empíricas, en los EE.UU. de los años 90, que los bajos incrementos salariales no solo destruyen empleo a tiempo completo, sino que afectan a los consumidores encareciendo los productos en venta.

Para un economista hay otro economista y para un estudio otro estudio, lo cierto en las condiciones económicas colombianas actuales es que el crecimiento de la economía no superará 2% en los próximos dos años, incluyendo este 2023, y que es imperativo crecer más, generar empleo, pagar más impuestos y que para ello es determinante el peso que tiene el incremento del salario mínimo en el modelo de negocio de las empresas y personas naturales.

Casi cuatro millones de personas reciben el salario mínimo, 16% de la población económicamente activa, a quienes la inflación les ha destruido el consumo neto, sin que las medidas tomadas por el Banco de la República hayan dado resultado. Si las tasas de interés siguen altas para bajar la inflación, si se incrementa el salario mínimo con el IPC causado de noviembre y una productividad ficticia, el resultado será inevitable: más inflación, más alimentos caros, más servicios públicos costos, a lo que se debe sumar el alza ineludible del combustible y una devaluación del peso que va a afectar el costo de los importados. Subir el salario mínimo basados en el populismo, sin tener en cuenta el ingreso neto de las familias, con una inflación tan alta, es una irresponsabilidad que solo busca tener potenciales electores desinformados.