miércoles, mayo 01, 2024

Decálogo de la auditoría interna: principios para realizar una auditoría eficaz


Aquí hablaremos sobre...1. Demostrar integridad en el desempeño de su trabajo
2. Ser competente y demostrar un debido cuidado profesional
3. Ser objetivo y estar libre de influencias
4. Conocer los objetivos organizacionales
5. Contar con un posicionamiento adecuado
6. Demostrar calidad y mejora continua
7. Comunicar de forma efectiva
8. Efectuar evaluaciones de riesgos
9. Realizar análisis orientados hacia el futuro
10. Promover la mejora organizacional

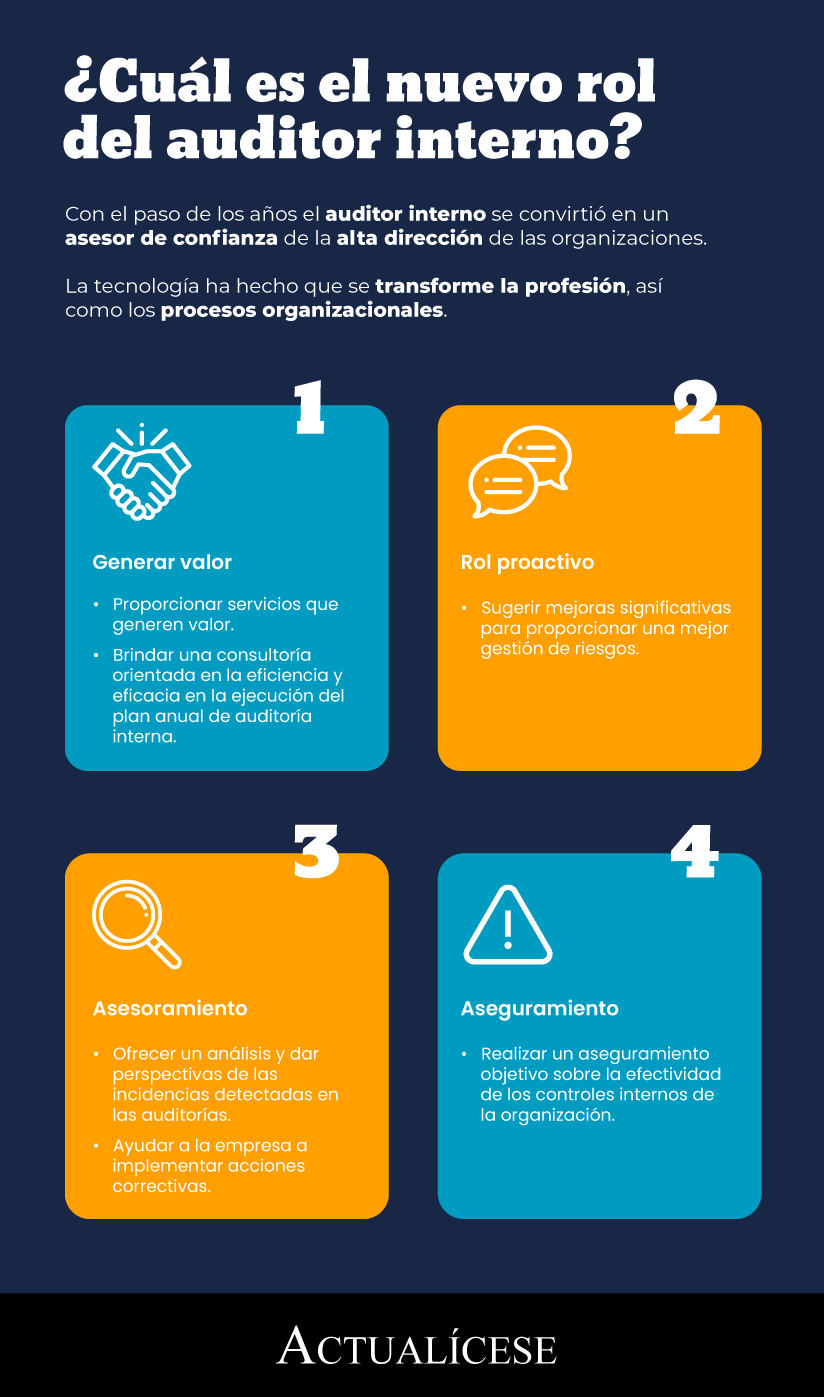
La auditoría interna puede enfocarse tanto en la realización de las actividades de aseguramiento como en actividades orientadas a aportar mayor valor a la empresa.

Te presentamos los 10 principios para que el auditor interno realice una auditoría interna eficaz. No los pierdas de vista.

Mediante la auditoría interna se evalúa el sistema de control interno y se detectan hechos generadores de riesgos. Este tipo de auditoría permite también proponer mejoras en el funcionamiento de la entidad.

Entre los objetivos de la auditoría interna se encuentra corroborar que las actividades se realicen de manera oportuna y conforme a las políticas, estrategias y procedimientos definidos por la entidad, para posteriormente emitir un informe al respecto.

Es de resaltar que la auditoría interna puede enfocarse tanto en la realización de las actividades de aseguramiento como en desempeñar actividades orientadas a aportar mayor valor a la empresa. Así lo expone la siguiente infografía:


A continuación, los 10 principios para que el auditor realice una auditoría interna eficaz:

1. Demostrar integridad en el desempeño de su trabajo

Este principio alude a que los auditores internos desempeñen su trabajo con honestidad, buena fe y responsabilidad. Los auditores, además, deben conocer y respetar las leyes y no participar en actividades ilegales o actos que atenten contra el buen nombre de la profesión.

2. Ser competente y demostrar un debido cuidado profesional

El auditor debe tener el suficiente conocimiento y contar con las habilidades que le permitan desarrollar su trabajo. Además, es importante que garantice que los trabajos cuenten con suficiente personal y supervisión.

Un aspecto que debe resaltarse es que en la aplicación de los conocimientos y habilidades el auditor interno debe guardar un cuidado profesional; para ello, será necesario:Aplicar un enfoque sistemático y disciplinado.

Gestionar el riesgo asociado al cumplimiento de los objetivos de la auditoría interna.

Identificar, analizar y documentar información suficiente y relevante para lograr los objetivos propuestos.

Desarrollar cualidades personales que le permitan complementar el trabajo de auditoría, como el escepticismo profesional.

Supervisar el trabajo efectuado.

3. Ser objetivo y estar libre de influencias

Se trata de mantener una actitud imparcial; esto es, los auditores internos deben ser objetivos en los asuntos de auditoría. Si bien es cierto que mantener este equilibrio es complejo para el auditor que ejecuta su labor en una entidad bajo un vínculo de subordinación, no debe subordinar su juicio en los asuntos relacionados con la auditoría.

Para mantenerse independiente, el auditor interno debe prestar atención a las siguientes recomendaciones:

Debe presentar informes funcionales, directos y coherentes a la dirección.
Debe considerarse que sea el máximo órgano de control de la entidad el responsable de designar un auditor interno; de igual manera, aprobar su remuneración y asignar un plan de actividades, presupuestos y recursos.
Obtener la información para lograr los objetivos del trabajo respalda la objetividad e independencia del auditor en el desarrollo de sus funciones.
El informe del auditor interno debe incluir conclusiones, opiniones, recomendaciones y planes de acción respaldados por información confiable y útil.

4. Conocer los objetivos organizacionales

El encargo de auditoría debe conectarse con las estrategias, objetivos y riesgos de la organización; en este sentido, es importante que el auditor interno conozca los objetivos de la organización y realice su propia evaluación de riesgos. Además, la comunicación con la dirección permitirá alinearse a los fines que se persiguen.

Por otra parte, los auditores internos deben agregar valor a la entidad a la que prestan sus servicios, por lo que el conocimiento y desarrollo de los objetivos de la organización son un factor fundamental para cumplir este cometido.

5. Contar con un posicionamiento adecuado

El auditor interno debe contar con una posición apropiada dentro de la compañía, además de tener los recursos adecuados; esto, considerando que es difícil mantener la integridad, independencia y objetividad sin estar correctamente posicionado y autorizado dentro de la organización.

Para cumplir este principio, debe definirse en el estatuto de auditoría interna la autoridad y responsabilidad de la actividad de auditoría, y ser aprobado por el máximo órgano de control. Además, pueden considerarse las siguientes recomendaciones:El auditor interno debe realizar los reportes funcionalmente a la junta directiva; esto para lograr una comunicación efectiva acerca de asuntos que podrían involucrar, por ejemplo, a la gerencia de la compañía.

La junta directiva deberá analizar los resultados y recursos aprobados para la auditoría interna periódicamente.

La junta directiva deberá encargarse de revisar el presupuesto operativo de la actividad de auditoría interna.

6. Demostrar calidad y mejora continua

Este principio para el auditor interno significa:
Tener claros los indicadores clave de desempeño del equipo de auditoría y monitorear el cumplimiento de dichos indicadores.
Comprobar periódicamente y actualizar los procedimientos de auditoría interna cuando sea necesario.
Realizar evaluaciones internas y externas de la calidad en la auditoría según los Estándares Internaciones y el Código de Ética.

Fomentar la supervisión del programa de auditoría por parte de la junta directiva.

7. Comunicar de forma efectiva

Para que se lleve a cabo una auditoría interna eficaz, el auditor deberá comunicarse efectivamente con la gerencia y la alta dirección.

Es importante que el auditor interno comunique sobre los estatutos de la actividad de auditoría interna, la evaluación general de riesgos, los planes de trabajo, los recursos requeridos y los potenciales impactos de las limitaciones de los recursos.

8. Efectuar evaluaciones de riesgos

La gestión del riesgo en el desarrollo de la auditoría, junto con la implementación de controles, ocupan la mayor parte del esfuerzo del auditor, pues constituyen la esencia del trabajo de la auditoría interna.

En este sentido, contar con un marco específico de evaluación de riesgos es recomendable para la compañía. El auditor debe tomar este marco como base para el desarrollo de su función.

9. Realizar análisis orientados hacia el futuro

El análisis de auditorías anteriores debe efectuarse en la medida en que las observaciones a las acciones pasadas proporcionen hallazgos que generen oportunidades de mejora en un futuro. De igual manera, el auditor interno deberá considerar cómo los riesgos emergentes pueden afectar a la organización o al proceso que se evalúa.

10. Promover la mejora organizacional

La auditoría interna debe contribuir a la mejora de los procesos al interior de la compañía, la gestión de riesgos y de forma general al control de la organización. Por ello, los auditores internos están llamados a promover las mejores prácticas en todas las áreas y procesos de la organización.


martes, abril 30, 2024

Declaración de renta 2024: tome nota, los documentos que debe incluir y tal vez no sepa


La declaración de renta se hace ante la Dian.

Para establecer ingresos, patrimonio y su situación económica, debe tener presente varios aspectos.

Colombianos que cumplan con ciertos topes tendrán que hacer la declaración de renta en este 2024 ante la Dirección de Impuestos y Aduanas Nacionales (Dian). Para que no lo tomen de sorpresa, tenga presentes los documentos que le pueden ser útiles en el proceso para sustentar su información económica.

¿Cómo sabe si debe declarar renta en 2024?

El impuesto sobre la renta se trata del valor que las personas naturales pagan al Estado, sean empleados o independientes, de acuerdo con sus ganancias, salarios, compras, comisiones y otros ingresos del año anterior.


La declaración de renta en este 2024 inicia en agosto.

Al cumplir con alguno de los siguientes topes, será llamado a declarar renta:
Patrimonio bruto que al último día del año 2023 supere $ 190'854.000.
Ingresos totales superiores a $ 59'377.000.
Consumos mediante tarjeta de crédito superiores a $ 59'377.000.
Compras y consumos superiores a $ 59'377.000.
Consignaciones bancarias acumuladas superiores a $ 59'377.000.
Aspectos y documentos que se incluyen en la declaración de renta
Lo indispensable, como la Dian califica, es que tenga su Registro Único Tributario (RUT). En caso de que alguna información haya cambiado, debe actualizarlo.


Para determinar su patrimonio


Los certificados de cuentas de ahorros son soportes para la declaración de renta.

Cuando usted establece cuál fue su patrimonio al último día de 2023, debe soportarlo con los documentos correspondientes. La Dian tiene esta lista informativa —a la que pueden sumarse otros— que incluye desde certificados de inversiones hasta facturas de compra de vehículos y más:

Certificados o extractos de los saldos de las cuentas de ahorro y corrientes emitidos por las entidades financieras.

Certificados de las inversiones emitidos por las entidades donde se constituyó la inversión, por ejemplo: CDT, bonos, derechos fiduciarios, inversiones obligatorias, entre otras.

Declaración o estado de cuenta, de impuesto predial de los bienes inmuebles que posea.

Escrituras de adquisición de los bienes inmuebles y/o certificados de instrumentos públicos.

Factura de compra o documento donde conste el valor de adquisición de los vehículos.

Relación de los muebles, enseres, maquinaria y equipo, por su valor de adquisición, más adiciones y mejoras.

Avalúo técnico de los bienes incorporales tales como good will, derechos de autor, propiedad industrial, literaria, artística, científica y otros.

Letras, pagarés, hipotecas y demás documentos que respalden cuentas por cobrar y obligaciones o deudas, conforme a los requisitos de ley.

Para determinar sus ingresos


La declaración de renta debe especificar sus ingresos, patrimonio, entre otros.

Agrupa, por ejemplo, certificados de pago de indemnizaciones y recompensas. Con algunos de los siguientes documentos tiene claridad frente al dinero que le ingresó durante 2023:

Certificado de ingresos y retenciones por pagos laborales y rentas de trabajo en general.

Cálculo del promedio de salario recibido de los últimos seis (6) meses anteriores a la fecha del pago de las cesantías e intereses sobre las mismas.

Certificados de indemnizaciones sustitutivas de la pensión o devoluciones de saldos de ahorro pensional.

Certificados de Ingresos por concepto de honorarios, comisiones y servicios.

Certificados de los rendimientos financieros pagados durante el año, expedidos por las entidades correspondientes.

Certificado de pago de recompensas.· Certificado de dividendos y participaciones recibidos durante el año, expedidos por las sociedades de las cuales es socio o accionista.

Certificados de pagos de indemnizaciones por seguros de vida.

Certificados de pagos por concepto de alimentación, efectuados por tu empleador.

Si quiere lograr descuentos o deducciones —gastos que haya hecho y que le generarán un menor impuesto de la renta a pagar— puede incluir otros aspectos en el proceso. Por ejemplo, los certificados de pagos de salud, donaciones o aportes a la caja de compensación. Amplíe más detalles en este enlace: 


¿Cuándo se hace la declaración de renta? Estas son las fechas para 2024
La declaración de renta se presenta según los últimos dígitos de su Número de Identificación Tributaria (NIT). La Dian estructuró el calendario para que lo haga en el día que le corresponda o, de lo contrario, se verá expuestos a sanciones.

Para este 2024, la declaración de renta para personas naturales inicia el 12 de agosto y finaliza el 24 de octubre. Revise la fecha, dependiendo de sus números del NIT, en este calendario:

Declaración de renta 2024: fechas según los últimos dígitos del NIT.


lunes, abril 29, 2024

Estándares de seguridad y salud en el trabajo: presentación y autoevaluación del SG-SST


Los empleadores deben reportar los estándares mínimos de seguridad y salud que tienen en sus empresas.

Las empresas que en su autoevaluación del sistema de gestión en seguridad y salud en el trabajo SG-SST obtengan una calificación de 85 % o menos deben realizar un plan de mejoramiento.

El pasado 28 de abril de 2022 se celebró el Día Mundial de la Seguridad y Salud en el Trabajo, motivo por el cual el Ministerio del Trabajo invitó a los empleadores para que reporten los estándares mínimos de seguridad y salud, para así prevenir y evitar accidentes y enfermedades laborales.

Al respecto, Jorge Fernández, coordinador del Grupo de Promoción y Prevención de la Dirección de Riesgos Laborales del Ministerio del Trabajo, afirma que el reporte de los estándares mínimos garantiza:El mejoramiento del comportamiento de los empleados.
Las condiciones del entorno laboral.
El medio ambiente laboral.
El control eficaz de los peligros y riesgos en el lugar de trabajo.

¿Quiénes están obligados a presentar los estándares de seguridad y salud en el trabajo?

La Resolución 0312 de 2019 indica que el reporte de estándares mínimos es obligatorio para todos los empleadores; estos se armonizan a cada tipo de empresa o entidad, según el número de trabajadores, actividad económica, clase de riesgo, oficios o labor que desarrollen.
“El sistema de gestión de seguridad y salud en el trabajo y la aplicación de los estándares mínimos dependen del número de trabajadores y la clase de riesgos que tenga la empresa”

Implementar el sistema de gestión en seguridad y salud en el trabajo ofrece ventajas como:Mejorar el ambiente laboral y el bienestar.
Disminuir las tasas de ausentismo por enfermedad.
Reducir las tasas de accidentalidad y mortalidad por accidentes de trabajo.
Aumentar la productividad.El sistema de gestión de seguridad y salud en el trabajo y la aplicación de los estándares mínimos dependen del número de trabajadores y la clase de riesgos que tenga la empresa. Para esto, los principios deben estar enfocados al ciclo PHVA (planificar, hacer, verificar y actuar).

Cabe recordar que los estándares mínimos se deben reportar en la página web del fondo de riesgos laborales del Ministerio del Trabajo.
Autoevaluación del SG-SST

Las empresas que en su autoevaluación del SG-SST obtengan 85 % o menos deben realizar un plan de mejoramiento.

En diciembre de cada año, empleadores y contratantes deben realizar la autoevaluación del SG-SST, reportarla al Ministerio del Trabajo y a la ARL, y enviar el plan de mejora a esta última, si aplica.

La persona encargada del SG-SST debe realizar una autoevaluación del sistema de gestión de seguridad y salud en el trabajo utilizando la tabla de valores de los estándares mínimos del artículo 27 de la Resolución 0312 de 2019.

Cuando se realiza la evaluación, hay que imprimirla; el empleador y el responsable de su ejecución la deben firmar.

La autoevaluación dependerá de condiciones como:Estándares mínimos para unidades de producción agropecuaria con 10 o menos trabajadores de forma permanente, clasificadas con riesgo I, II o III.
Estándares mínimos para empresas, empleadores o contratantes con 10 o menos trabajadores.
Estándares mínimos para empresas de 11 a 50 trabajadores con niveles de riesgo I, II o III.
Estándares mínimos para empresas de más de 50 trabajadores clasificadas con niveles de riesgo I, II, III, IV o V, y las de cincuenta 50 o menos trabajadores con niveles de riesgo IV o V.


Terminación del vínculo contractual del contador– emisión EEFF. Concepto 40 CTCP de 2024


Al finalizar un contrato, es deseable que el contador público y la administración de una entidad elaboren un acta de entrega en la que se consignen los asuntos pendientes.

CONSULTA (TEXTUAL)

“(…) Una Compañía perteneciente al GRUPO 1 de NIIF PLENAS cuenta con contratos de arrendamiento desde el año 2014 de bienes inmuebles en los cuales la sociedad actúa como arrendataria de 2 bodegas que son de propiedad de los respectivos socios y los socios le arriendan esas bodegas a la sociedad. Y la intención de la compañía no es entregar las bodegas en el corto plazo ni los socios tienen la intención de solicitar las bodegas, tampoco la Compañía tiene la intención de comprar los inmuebles.

1. ¿Como aplicaría la NIIF 16 teniendo en cuenta que los contratos que se tienen actualmente la duración es a 1 año y prorrogable indefinidamente?

2. Los contratos de arrendamiento siempre se han manejado como leasing operativo porque la vigencia es a 1 año, prorrogables indefinidamente. ¿Es necesario darle manejo de leasing financiero?

3. Teniendo en cuenta que la duración de los contratos de arrendamiento es a 1 año prorrogables indefinidamente, ¿Como se determinaría una fecha límite para poder reconocer el activo por derecho de uso y el pasivo por arrendamiento? ¿es indispensable hacerlo por la vida útil del activo que en este caso serían 100 años?

4. Teniendo en cuenta que el contrato de arrendamiento es a un año prorrogable indefinidamente ¿Cómo aplica la provisión por desmantelamiento, considerando que el inmueble se debe entregar en las mismas condiciones que fue recibido?”

CONSIDERACIONES Y CONCEPTO

El Consejo Técnico de la Contaduría Pública (CTCP) en su carácter de Organismo Orientador técnico-científico de la profesión y Normalizador de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información, conforme a las normas legales vigentes, especialmente por lo dispuesto en la Ley 43 de 1990, la Ley 1314 de 2009, y en sus Decretos Reglamentarios, procede a dar respuesta a la consulta anterior de manera general, pues no se pretende resolver casos particulares, en los siguientes términos:

En orden a los planteamientos e inquietudes del consultante, nos permitimos señalar:

1. ¿Como aplicaría la NIIF 16 teniendo en cuenta que los contratos que se tienen actualmente la duración es a 1 año y prorrogable indefinidamente?

3. Teniendo en cuenta que la duración de los contratos de arrendamiento es a 1 año prorrogables indefinidamente, ¿Como se determinaría una fecha límite para poder reconocer el activo por derecho de uso y el pasivo por arrendamiento? ¿es indispensable hacerlo por la vida útil del activo que en este caso serían 100 años?

El proceso para aplicar la NIIF 16 – Arrendamientos, comienza con la determinación de la existencia de un contrato de arrendamiento. Según el párrafo 9 de la norma: “Al inicio de un contrato, una entidad evaluará si el contrato es, o contiene, un arrendamiento. Un contrato es, o contiene, un arrendamiento si transmite el derecho a controlar el uso de un activo identificado por un periodo de tiempo a cambio de una contraprestación. Los párrafos B9 a B31 establecen guías sobre la evaluación de si un contrato es, o contiene, un arrendamiento”. Para determinar esto, se deben tener en cuenta los derechos y obligaciones que son exigibles entre los participantes.

Con base en lo anterior, en cuanto al periodo de tiempo o “plazo del arrendamiento”, en los párrafos 18 y 19 se establece:

“18 Una entidad determinará el plazo del arrendamiento como el periodo no cancelable de un arrendamiento, junto con:

(a) los periodos cubiertos por una opción de ampliar el arrendamiento si el arrendatario va a ejercer con razonable certeza esa opción; y

(b) los periodos cubiertos por una opción para terminar el arrendamiento si el arrendatario no va a ejercer con razonable certeza esa opción; 19 Al evaluar si un arrendatario va a ejercer con razonable certeza una opción de ampliar un arrendamiento, o no va a ejercer una opción de terminar un arrendamiento, una entidad considerará todos los hechos y circunstancias relevantes que creen un incentivo económico para que el arrendatario ejerza la opción de ampliar el arrendamiento o bien no ejerza la opción de terminar el arrendamiento, tal y como se describe en los párrafos B37 a B40”.

De este modo, cualquier periodo no cancelable o periodo de aviso en un arrendamiento cumple la definición de un contrato y, por ello, se debe incluir como parte del plazo del arrendamiento.

Además de lo anterior, es importante tener en cuenta lo mencionado en el párrafo B34 de la norma: «un arrendamiento deja de ser exigible cuando el arrendatario y el arrendador tienen, cada uno por separado, el derecho de terminar el arrendamiento sin permiso de la otra parte con una penalización insignificante». Si una entidad determina que el contrato es exigible más allá del período de notificación de un arrendamiento cancelable o el período inicial de un arrendamiento renovable, debe aplicar los párrafos 19 y B37 a B40 de la NIIF 16 para evaluar si el arrendatario está razonablemente seguro de no ejercer la opción de finalizar el arrendamiento.

La aplicación del concepto de “razonablemente seguro” requiere el juicio y, por ello, la NIIF 16 proporciona guías de aplicación para ayudar a las entidades a utilizar este concepto. Estas guías se encuentran detalladas en los párrafos B37 a B40.

Por consiguiente, al determinar inicialmente el plazo del arrendamiento, una entidad debería considerar “todos los hechos y circunstancias relevantes” que crean un incentivo económico para el arrendatario de ejercer esa opción. Esto incluye mejoras de la propiedad arrendada significativas llevadas a cabo (o que se espera llevar a cabo) a lo largo del plazo del contrato, que se espera que tengan un beneficio económico significativo para el arrendatario cuando la opción de ampliar o terminar el arrendamiento, pase a ser ejercitable.

2. Los contratos de arrendamiento siempre se han manejado como leasing operativo porque la vigencia es a 1 año, prorrogables indefinidamente. ¿Es necesario darle manejo de leasing financiero?

Los contratos de arrendamiento establecidos antes del 1 de enero de 2019 se reconocían mediante la NIC 17 – Arrendamientos, que diferenciaba entre arrendamientos operativos y financieros para su tratamiento contable.

En el caso mencionado en la consulta, dado que los contratos se establecieron desde el año 2014 y aún están vigentes, estaban sujetos a la adopción de la NIIF 16 en Colombia, la cual entró en vigor el 1 de enero de 2019, reemplazando a la NIC 17. Por lo tanto, en ese momento se debió realizar una evaluación de estos contratos, comenzando por el análisis para determinar si constituyen un arrendamiento, según lo establecido en los párrafos B9 a B31 de la NIIF 16, y considerando las exenciones del párrafo 5 sobre arrendamientos a corto plazo y arrendamientos de bajo valor. Realizado este análisis, se debieron seguir los criterios del Apéndice C sobre la transición.

Dadas las condiciones expuestas respecto a los contratos de arrendamiento de las dos bodegas, se puede inferir que estas exenciones no son aplicables y, en consecuencia, el arrendatario debió reconocer, en la fecha de transición, un activo por derecho de uso y un pasivo por arrendamiento en su estado de situación financiera.

4. Teniendo en cuenta que el contrato de arrendamiento es a un año prorrogable indefinidamente ¿Cómo aplica la provisión por desmantelamiento, considerando que el inmueble se debe entregar en las mismas condiciones que fue recibido?”

En línea con las respuestas 1 y 3, nos permitimos señalar la respuesta a una solicitud recibida por el IFRIC en noviembre de 2019, en un caso similar al expuesto: «NIIF 16 Arrendamientos y NIC 16 Propiedades, Planta y Equipo – Plazo del arrendamiento y Vida Útil de las Mejoras de la Propiedad Arrendada».

“El Comité recibió una solicitud sobre arrendamientos cancelables o renovables. El arrendamiento cancelable descrito en la solicitud es uno que no especifica un término contractual concreto, sino que continúa indefinidamente hasta que cualquiera de las partes del contrato notifique su terminación. El Contrato incluye un periodo de notificación de, por ejemplo, menos de 12 meses y el contrato no obliga a ninguna de las partes a realizar un pago en el momento de la finalización. El arrendamiento renovable descrito en la solicitud es uno que especifica un periodo inicial, y renovaciones indefinidamente al final del periodo inicial a no ser que se dé por finalizado por cualquiera de las partes del contrato. (…)

interacción entre el plazo de arrendamiento y la vida útil

Al evaluar si un arrendatario está razonablemente seguro de ampliar (o no finalizar) un arrendamiento, el párrafo B37 de la NIIF16 requiere que una entidad considere todos los hechos y circunstancias relevantes que crean un incentivo económico para el arrendatario. Esto incluye mejoras de la propiedad arrendada significativas llevadas a cabo (o que se espera llevar a cabo) a lo largo del plazo del contrato, que se espera que tengan un beneficio económico significativo para el arrendatario cuando la opción de ampliar o terminar el arrendamiento, pase a ser ejercitable.

Además, como se destacaba anteriormente una entidad considerará las condiciones económicas globales del contrato al determinar el periodo exigible del arrendamiento descrito en la solicitud. Esto incluye, por ejemplo, el costo de abandono o desmantelamiento de las mejoras de la propiedad arrendada no extraíbles. Si una entidad espera utilizar las mejoras de la propiedad arrendada no extraíbles más allá de la fecha en la que el contrato puede terminarse, la existencia de dichas mejoras de la propiedad arrendada indica que la entidad podría incurrir en una penalización significativa si finaliza el arrendamiento. Por consiguiente, al aplicar el párrafo B34 de la NIIF 16, una entidad considerará si el contrato es exigible por al menos el periodo de utilidad esperada de las mejoras de la propiedad arrendada.

El Comité concluyó que los principios y requerimientos de la NIIF 16 proporcionan una base adecuada para que una entidad determine el plazo del arrendamiento de arrendamientos cancelables y renovables. El Comité también concluyó que los principios y requerimientos de la NIC 16 y la NIIF 16 proporcionan una base adecuada para que una entidad determine la vida útil de cualesquiera mejoras de la propiedad arrendada no extraíbles relacionadas con esta arrendamiento. (…)”

Finalmente, respecto a la provisión de desmantelamiento, mediante el concepto 2022-04981 que emitió el CTCP, se manifestó:

“(…) Dando alcance a lo planteado por el peticionario, es pertinente revisar, además del párrafo 24 (d) de la NIIF 16 – Arrendamientos, el párrafo 25, donde se indica lo siguiente:

“Un arrendatario reconocerá los costos descritos en el párrafo 24(d) como parte del costo del activo por derecho de uso cuando incurre en una obligación a consecuencia de esos costos. (…). Las obligaciones por estos costos contabilizados aplicando esta Norma (…) se reconocerán y medirán aplicando la NIC 37 Provisiones, Pasivos Contingentes y Activos Contingentes”.

Lo anterior implica que, al ser la denominada “provisión por desmantelamiento y restauración” un componente esencial en la determinación del costo del activo por derecho de uso (cuando es aplicable según los términos y condiciones del contrato, excepto para la producción de inventarios), el periodo de depreciación de dicha provisión, será el mismo del activo por derecho de uso, lo cual tiene sentido, bajo el entendido de que dicha provisión será aplicada solo al final de la vida útil del elemento, no antes, no después, cumpliendo de esta manera con la esencia de su constitución”.

“(…) Como se mencionó previamente, la “provisión por desmantelamiento y restauración” hace parte del activo por derecho de uso y, en consecuencia, debe darse cumplimiento a lo que suceda con el activo subyacente bajo el contrato de arrendamiento”.

“(…) Si lo que se presenta es un cambio en la provisión directamente, por una modificación en la salida estimada de recursos que incorporan beneficios económicos requeridos para cancelar la obligación, por un cambio en la tasa de descuento actual basada en el mercado, y un incremento que refleje el paso del tiempo (también denominado reversión del descuento), recomendamos la revisión de la CINIIF 1 – Pasivos Existentes por Retiro del Servicio, Restauración y Similares.” Subrayado fuera de texto.

En los términos anteriores se absuelve la consulta, indicando que, para hacerlo, este organismo se ciñó a la información presentada por el consultante y los efectos de este concepto son los previstos por el artículo 28 de la Ley 1437 de 2011, modificado por el artículo 1 de la Ley 1755 de 2015.