sábado, abril 27, 2024

Promedio de seis meses para cesantías en el CIR – (Certificado de ingresos y retenciones)


Por medio de la Resolución 022 del pasado 20 de febrero se expidió el nuevo certificado de ingresos y retenciones (CIR), formulario 220, en el cual se observan novedades frente al expedido para años anteriores. Queremos destacar el renglón 59 “Ingreso laboral promedio de los últimos seis meses anteriores (numeral 4 art. 206 E.T.)”.

Conforme al ET, las cesantías e intereses a las cesantías son exentas cuando sean recibidas por trabajadores cuyo ingreso mensual promedio en los seis últimos meses de vinculación laboral no exceda de 350 UVT. Cuando el salario mensual promedio exceda de este tope, las cesantías están parcialmente exentas según la tabla que consagra el numeral 4 del artículo 206 del ET.

Dado que la exención y el gravamen a las cesantías y a los intereses sobre cesantías depende del ingreso promedio de los seis últimos meses de vinculación, en esta oportunidad la DIAN ha querido incluir en el CIR un renglón especial para informar ese dato, de lo cual surge la pregunta: ¿qué significa seis últimos meses de vinculación laboral?

El formulario 220 entrega instrucciones (incompletas) al respecto; no obstante, vale la pena reflexionar sobre el asunto. Veamos:

Uno, la intención de certificar el dato es para facilitar el cumplimiento tributario del empleado ya que, al momento de elaborar su declaración, el trabajador requiere establecer ese ingreso promedio para declarar la exención pertinente. No es este un dato que se expida en beneficio directo de la autoridad tributaria porque este mismo dato se viene reportando en el formato 2276 de la información exógena nacional. Más bien, lo que observamos en este caso es que el valor a reportar en el medio magnético tendrá que ser el mismo que se reporte en el CIR.

Dos, la exención cobija tanto a cesantías como a intereses sobre cesantías. Las instrucciones del formulario aluden solamente a las cesantías, dejando por fuera los intereses. Como los intereses se pagan a más tardar en enero 31 de cada año, y también cuando el empleado se retira, se haría indispensable el dato de ingreso promedio de los seis últimos meses de vinculación. Encontramos aquí una primera deficiencia y conclusión: el promedio a reportar dice relación solamente con las cesantías. No hay espacio en el CIR para informar el ingreso promedio para el caso de los intereses.

Tres, la exención que se comenta depende del momento en que se realiza el ingreso por el trabajador. Encontramos los siguientes supuestos:

(i) El trabajador resultó beneficiario de consignación de cesantías en febrero 14 y está vinculado a la empresa a diciembre 31 de 2023. En este caso, dicen las instrucciones, el promedio a reportar será el de los seis meses anteriores a la fecha de traslado de cesantías al fondo de cesantías (ejemplo: agosto 14 de 2022 a febrero 14 de 2023). Con todo, las instrucciones resultan un tanto precarias e imprecisas porque indican que “tomará en consideración los seis meses del año inmediatamente anterior del momento en que las cesantías se consignan (…)” Este texto instructivo seguramente significará seis meses anteriores a la fecha de consignación. Sin embargo, la DIAN interpreta por medio de las instrucciones que esos seis meses son anteriores a la fecha de pago (consignación en el fondo) y realmente, lo que dice el ET es que se deben tomar los seis últimos meses de vinculación laboral. Si el empleado está vinculado a diciembre 31 de 2023, la tributación a la cesantía depende del ingreso promedio de los seis últimos meses de vinculación; por tanto, si el empleado está activo al cierre de año, el periodo de seis meses contará desde julio 1 a diciembre 31. Este es el promedio que verdaderamente debería reportarse y no el señalado en las instrucciones del formulario.

(ii) El trabajador no resultó beneficiario de consignación de cesantías en febrero 14 y está vinculado a la empresa a diciembre 31 de 2023. Es el caso, p.ej., de un empleado que ingresó en junio 15 de 2023. En este supuesto no se debe reportar dato alguno.

(iii) El trabajador se retiró de la empresa. Se deberá reportar, según las instrucciones del formulario, los seis últimos meses de vinculación. Si el empleado se retiró en noviembre 10, tendrá que reportarse el promedio de mayo 10 a noviembre 10. Es de suponer, a la luz interpretativa de las instrucciones, que si el empleado se retiró, pero también fue beneficiario de consignación de cesantías en febrero 14 de 2023, solamente se reportará el ingreso promedio de los seis meses últimos de vinculación laboral (mayo a noviembre).

(iv) El trabajador no resultó beneficiario de consignación de cesantías en febrero 14 y no está vinculado a la empresa a diciembre 31 de 2023. Es el caso de un empleado que entró a trabajar en marzo 1 de 2023 y se retiró en mayo 30. Obviamente, se deberá reportar el ingreso promedio de los dos meses de vinculación.

(v) El trabajador cambió de retribución ordinaria a integral. Habrá de reportarse el promedio de los seis meses anteriores a la fecha de cambio de retribución. En este supuesto, lo mismo que en el romanito (iii) puede ser que el trabajador haya sido beneficiario de consignación de cesantías en febrero 14 de 2023 y que se haya cambiado de forma de retribución en octubre. El dato a reportar será solamente el de cambio de retribución por ser posterior.

(vi) Otros supuestos. Los cinco supuestos descritos anteriormente permiten encontrar la respuesta al interrogante que hemos planteado para otros posibles supuestos, como por ejemplo, retiro y reingreso del empleado, condena judicial con orden de reincorporación, pago de ajustes a cesantías ordenados por sentencia, entre muchos otros.

De manera intencional no hemos incluido la situación de los empleados que gozan del régimen de cesantía tradicional, es decir, régimen de retroactividad, para quienes existe un tratamiento especial que depende de la consolidación.

En consecuencia, como segunda conclusión, la DIAN ha decidido incluir un dato que aparenta ser útil, pero por los supuestos desarrollados, la utilidad informativa queda en entredicho y, más bien, todo hace indicar que será más el complique operativo para encontrar el dato y certificarlo, lo que en todo caso deja descubierto el tema de los intereses a las cesantías. Lo que sí es cierto es que tendrá que haber afinidad de información entre el formato de medios magnéticos y el nuevo renglón informativo del CIR. ¿Aló?

Advertencias que hizo el fundador de Ethereum sobre los criptoactivos

 Vitalik Buterin asegura que el mercado se está enfocando solo en la rentabilidad y no en la visión a largo plazo.


Una alta preocupación por el futuro de los NTF y la tecnología blockchain mostró Vitalik Buterin, un reconocido programador, cofundador de Ethereum y Bitcoin Magazine. Además una de las personas más influyentes en el mundo de la criptografía.

"No se trata de jugar con fotos de monos", dijo Buterin a la revista 'Time' sobre la colección Bored Ape Yacht Club. Según su perspectiva, es importante que los criptoactivos sean empleados para hacer cosas importantes en el mundo real.

"Las criptomonedas en sí tienen mucho potencial distópico si se implementan mal", aseguró el experto. Actualmente la plataforma Ethereum utiliza como moneda nativa el ether (ETH), que es la segunda criptomoneda más importante del mundo después del bitcoin.

Su preocupación surge por parte de acciones malintencionadas en el mundo de los criptoactivos. Buterin asegura que existen inversores muy preocupados por demostrar abiertamente su riqueza. El experto insiste en que en este mercado son cada vez más personas que ingresan solo por la generación de retornos.

Un ejemplo de ello, según dijo a Time, son algunos NFT, que sin tener ningún beneficio real, se comercializan por encima de 1 millón de dólares.

Por eso, busca que su empresa sea un "un contrapeso a los gobiernos autoritarios y que elimine el dominio de Silicon Valley sobre nuestras vidas digitales".

Ahora bien, el empresario habla de un 'potencial distópico' en el mundo de las criptomonedas. El cual conlleva a un principal peligro de pérdida de grandes cantidades de dinero. Para él, no es posible crear una industria solo pensando en lo inmediatamente rentable.

De acuerdo con él, es importante que la comunidad se enfoque en cambiar la mentalidad del mercado. En este sentido, priorizar el uso de tecnología mediante sistemas de votación transparentes, ingresos básicos universales, planificación urbana y otros.

Finalmente, el experto ruso le aclaró a Time que ahora es de mayor relevancia tener aplicaciones prácticas de esta tecnología para no llegar a una prohibición generalizada.

viernes, abril 26, 2024

La tramitología y los impuestos están ahogando a quienes emprenden en Colombia


Los “tiburones” de Shark Tank participaron en el evento de Asobancaria

Los panelistas dijeron que Colombia está entre los países donde más se piden papeles para crear una empresa y eso debe cambiar

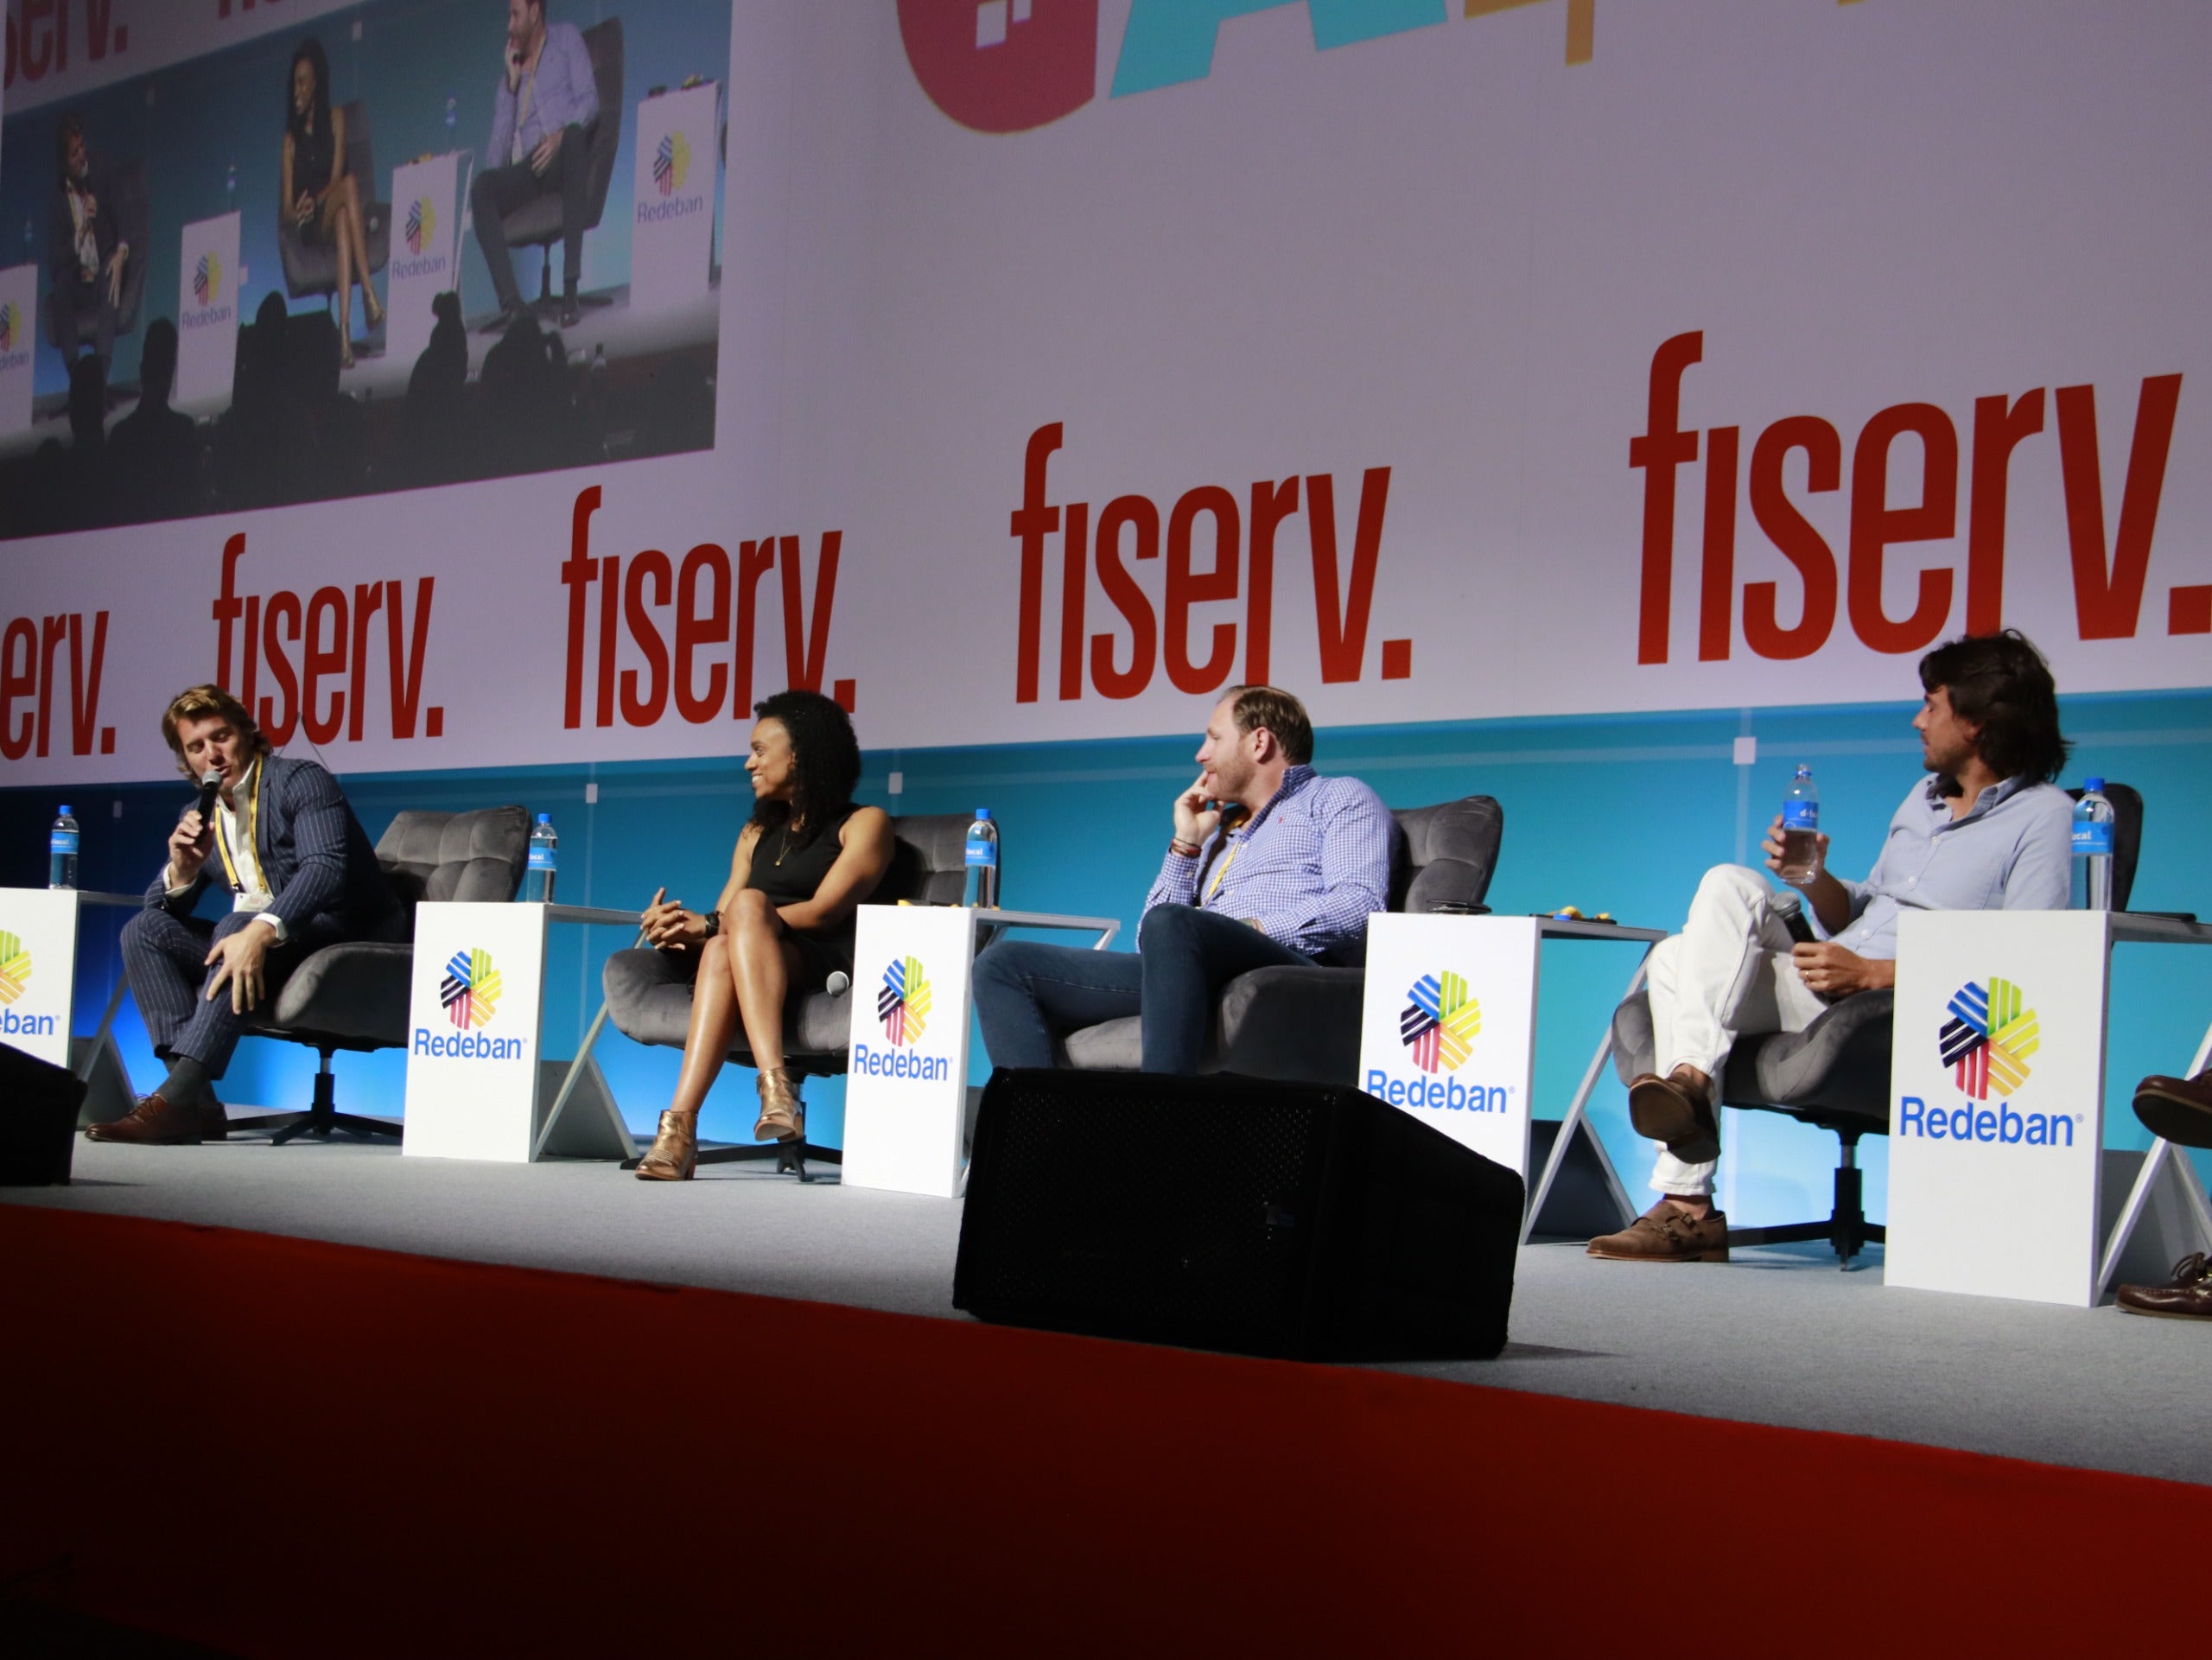
A los emprendedores en Colombia los ahogan los impuestos y la tramitología. Esa fue una de las conclusiones de uno de los paneles que se realizaron en el Camp 2024 de Asobancaria en Cartagena y que reunió a los “tiburones” que han participado en el popular programa Shark Tank.


Hanoi Morillo, CEO y co-founder de Fivvy; Leonardo Wehe, creador del Parque de las Ciencias en Uruguay; Mauricio Hoyos, CEO de Toberin Valley; y Miguel McAllister, fundador de Merqueo, discutieron sobre las dificultades que hay en Colombia a la hora de comenzar a emprender.

Morillo dijo que de todos los países en los que ha tenido que liderar proyectos, Colombia ha sido el más complicado para hacerlo, debido a la cantidad de papeleo y requerimientos que se tienen que cumplir. “Hay mucho papel, mucha administración, mucha ‘huellita’ e impuestos. Cuando tienes una empresa pequeña, estás empezando y te fríen con los impuestos”.

McAllister agregó que, debido a esta realidad, se necesitan cambiar las reglas del juego para los emprendedores, pues se ha convertido en un “sitio donde la gente hace plata y se la lleva”, mientras que Hoyos pidió cambiar las regulaciones para que las personas quieran “arriesgarse” a crear empresa.Asobancaría

“Cada vez hay más retos. Estamos absolutamente rezagados en innovación y la única forma en que llegamos a ser competitivos es crear reglas que permitan a la gente arriesgarse. Si no traemos capital que deje que las personas tomen riesgos, que nos permitan acotar esa brecha que tenemos, vamos a generar que los grandes talentos se vayan a otros países con mejores garantías y mayor mercado”, añadió el CEO de Toberin Valley.

Wehe coincidió en que el país no es atractivo para que las empresas locales puedan traer capital extranjero. “En Colombia se dan las condiciones para emprender, pero como inversionista extranjero se vuelve muy complicado ingresar dinero acá. Cuando quieres invertir en una compañía colombiana, antes de soltar un peso al empresario, tienes que prácticamente obligarlo a que se abra una compañía en Estados Unidos para girarle la plata directamente allá”.

Sin embargo, McAllister aseguró que lo que se tiene que cambiar es la actitud. “Todos los países tienen reglas, Brasil es insoportable al igual que México, Colombia tiene sus cosas, pero es mejor que esos países en muchas cosas normativas”. Añadió que los grandes emprendimientos del país fueron los encargados de ir preparando el camino para que los nuevos empresarios tengan ya un ecosistema creado y, con ello, más oportunidades.

Los más recientes listados globales de emprendimiento, como el Global Entrepreneurship Monitor (GEM) o el Global Startup Ecosystem Report (Gser), destacan al ecosistema colombiano como uno de los más importantes en la región.

El índice GEM 2022-2023 ubicó al país en la casilla 28, con la calificación más alta en Latinoamérica en el Neci (National Entrepreneurship Context Index), que mide hasta 13 variables macroeconómicas asociadas con el emprendimiento en 51 economías de todo el mundo. En cuanto al puntaje, en comparación con el anterior reporte GEM, publicado en 2021 (y en el cual se analizaron 41 economías), Colombia se mantuvo estable el índice.


Otro de los listados que analizan el emprendimiento mundial, es el reporte de Gser 2023. En este ranking, el ecosistema emprendedor de Bogotá fue seleccionado entre el top 100 de las economías emergentes, que lideran ciudades como Copenhague, Hong Kong o Detroit, y el cual destacó de la capital colombiana variables como el financiamiento y la conectividad.

¿Cómo levantar dinero?

Más allá de las dificultades para emprender, durante el panel también se habló sobre los primeros pasos en los que se deben conseguir recursos para la operación. El creador del Parque de las Ciencias dijo que a pesar de que muchas compañías buscan el “sueño romántico” de inscribir su empresa en bolsa, en muchos casos no es necesario. “La mayoría de empresas no salen a la bolsa, es algo difícil e inconveniente tener una empresa pública”.

Por ello, para acceder al dinero, los emprendedores deben ver el panorama completo de las opciones para levantar dicho capital. “Muchas veces los emprendedores no estamos suficientemente informados acerca de las opciones que tenemos. Un objetivo mío no es salir a la bolsa, pero eso es una opción más como lo es salir a buscar deuda en caso de que lo necesites, porque a lo mejor no lo necesitas”, dijo Morillo.

Para buscar los recursos, Hoyos habló sobre los caminos que se pueden tomar para hacerlo. El primero, sería pedirle prestado a sus conocidos o personas de su confianza, lo que generaría una responsabilidad más grande, pues los que prestan el dinero son personas de su círculo cercano.

“Con el open banking se sabrá más sobre el comportamiento financiero de sectores informales, los empresarios y emprendedores tienen un acceso más ágil a recursos para impulsar sus negocios”.

“El Open Finance es una oportunidad sin precedentes para los emprendedores, quienes podrán acceder a líneas de crédito no solo a través del sector bancario tradicional, sino también con las fintech”.

Emprender y vender

Durante el panel, también se habló de la idea de que los emprendedores nacionales lo que buscan es vender sus empresas, en muchos casos sin tener la madurez para hacerlo. Sin embargo, los expertos estuvieron en desacuerdo con ello.

“Hay quienes sí creemos que las empresas sí se pueden mantener. No creo que todos los emprendedores monten una empresa para después venderla”, dijo Hoyos. Morillo agregó a esto que lo primero que deberían pensar es crear empresas que funcionen en el largo plazo”.

El Gobierno prepara una ley de datos El ministro de las TIC, Mauricio Lizcano, anunció en el evento que se presentará en los próximos días un proyecto de Ley para desarrollar una cultura de manejo y aprovechamiento de los datos. “Queremos que Colombia se convierta en un país productor de datos, por eso vamos a presentar un proyecto de ley en el cual las entidades del Estado tendrán que producir datos. En esto vamos a trabajar con la Asobancaria y con la Superintendencia Financiera, entre otras entidades, para ver cómo podemos tener un repositorio de todos los datos de los colombianos”, dijo.

jueves, abril 25, 2024

Metaverso y NFT’s: ¿su aparición pondrá en riesgo el sistema financiero colombiano?


El metaverso y los NFT son conceptos que buscan revolucionar el entorno de las operaciones financieras.

Para las entidades y usuarios que participen en el metaverso será necesario el uso de protocolos para proteger su información digital y las posibles amenazas que puedan surgir.

En los últimos años se han presentado grandes avances tecnológicos que han transformado el sector financiero, así como conceptos como el metaverso y los NFT, de mano del ecosistema de criptoactivos.

Desde el punto de vista de la Asobancaria, con la aparición de las criptomonedas se pone en entredicho la existencia de los bancos al plantear un mecanismo descentralizado para la realización de transacciones.

Recientemente nuevas innovaciones buscan revolucionar más el entorno de los negocios y en particular las operaciones financieras. Entre ellas sobresalen los conceptos de metaverso y NFT (non-fungible token o certificados de autenticidad de activos digitales).

En su informe semanal Banca & Economía, Metaverso y NFT y su relación con el sistema financiero colombiano: una primera aproximación, la Asobancaria analiza los riesgos que estos conceptos pueden significar para el sector financiero.
¿Qué son los NFT?

Sus siglas significan token no fungible –NFT–. Son un archivo digital único en el mundo que tiene un único propietario y no puede ser duplicado, ni dividido.


Para poder realizar un seguimiento y garantizar su exclusividad se utiliza una red blockchain. Sirven para representar inversiones, ofrecer diferentes servicios o representar parcial o totalmente una propiedad.

Además, se puede conocer quién ha sido el poseedor del activo en el pasado, a qué precio se ha comprado y demás información relevante que se quiera almacenar.
¿Qué es el metaverso?

El metaverso es un espacio virtual en el que se recrean situaciones reales o ficticias para que las personas puedan disfrutar de nuevas experiencias. Según explica el informe:

No es un concepto nuevo, pero ha sido reconocido con mayor fuerza tanto en el mundo tecnológico como en el mundo económico desde que Mark Zuckerberg, a principios de noviembre de 2021, comunicara el cambio del nombre empresarial de Facebook a Meta. El desarrollo o elaboración del metaverso es posible gracias a un dispositivo electrónico conectado a internet de alta velocidad, junto con equipos de cómputo de gran capacidad y software.
Riesgos del metaverso y los NFT

Se espera que el metaverso sea una realidad expandida en un tiempo no muy lejano. Su desarrollo será muy rápido gracias a su rápida capitalización en el mercado y el ingreso de jugadores importantes.


Sin embargo, para las entidades y los usuarios que participen de este será necesario el uso de estrategias y protocolos para la protección de su información digital y las posibles amenazas que puedan surgir, por ejemplo:Robo de identidad: puede existir pérdida de información personal similar a la que ocurre en redes sociales.

Ingeniería social: en la realidad virtual los usuarios pueden no ser quienes dicen ser, esto puede llevar a esquemas de acoso o robo de datos, especialmente a los más vulnerables y menores de edad.

Protección a la propiedad: al realizarse una inversión el metaverso debería contar con un mecanismo para proteger la propiedad, por ejemplo, reglas claras sobre derechos de autor y protección legal de los activos virtuales.

Riesgos físicos: el uso de realidad virtual puede desorientar a las personas en su entorno real, resultando en lesiones o afectando su salud mental. Así mismo, el uso excesivo de esta tecnología puede generar problemas de comportamiento que desencadenen en depresión o aislamiento.

Beneficios para el sector financiero y retos para la sociedad
“El metaverso creará oportunidades para la economía en muchos sectores por la capacidad de desarrollar industria y generar ingresos a través de nuevos sectores económicos”

Desde el punto de la Asobancaria, en los próximos años se presentará un crecimiento acelerado de la metaeconomía. Los grandes jugadores y las importantes inversiones harán que este mercado crezca rápidamente.El metaverso creará oportunidades para la economía en muchos sectores por la capacidad de desarrollar industria y generar ingresos a través de nuevos sectores económicos. El sector financiero, inmobiliario, artístico y de comunicaciones podría tener grandes oportunidades en este campo.

El sector financiero tendrá la posibilidad de ampliar su oferta, brindará un servicio al cliente por medio de una nueva plataforma, así como nuevas interacciones con los clientes:

Los bancos podrían crear espacios de educación e inclusión financiera, generar ingresos mediante la financiación de activos y negocios digitales, y crear un nuevo canal de comunicación con sus clientes que se sienta más cercano a los actuales canales virtuales.

Sin embargo, que la sociedad se inmiscuya con estos conceptos traerá retos, como la educación para el uso de estas plataformas, la inclusión de sectores y diferentes grupos sociales a esta nueva economía, y la necesidad de una regulación clara que limite los riesgos a los que se exponen los usuarios del metaverso.

Líderes del sector financiero hacen llamado para cerrar brecha de género en A. Latina

 En el marco de la Asamblea Anual del Banco Interamericano de Desarrollo, se expusieron desafíos a la igualdad de género que enfrentan sus industrias.


Un grupo de líderes del sector financiero y tecnológico latinoamericano pidió este viernes un trabajo "conjunto" por parte de los Gobiernos, el sector privado y las multilaterales para cerrar la brecha de género en sus industrias.

En el marco de la Asamblea Anual del Banco Interamericano de Desarrollo, expertas como la directora legal de la Bolsa de Valores en República Dominicana, Ana María Estrada, y la encargada de asuntos gubernamentales de Google para Latinoamérica, Eleonora Rabinovich, expusieron los desafíos a la igualdad de género que enfrentan sus industrias.

"Se requiere un trabajo continuo y en conjunto en diferentes organismos" para impulsar iniciativas que promuevan la igualdad en el sector financiero, señaló Estrada en un panel sobre liderazgo femenino.

En la bolsa, agregó la experta, se han implementado diferentes estrategias de paridad que han logrado que más de un 50 % de los altos mandos estén ocupados por mujeres.


Las directivas como ella, subrayó en su intervención, han logrado “cambios trascendentales” en importantes sectores de la economía nacional.

Para Rabinovich, quien lidera la inversión de Google y el trabajo con países como Chile y El Salvador, es necesario inyectar aún más capital para que sean las mujeres quienes lideren la digitalización en Latinoamérica.

"Es muy importante generar mayores oportunidades para que las mujeres se sientan parte de la transformación digital", advirtió.


Finanzas

En esta misma línea, la representante del BID para República Dominicana, Katharina Falkner-Olmedo, subrayó que cuando en los equipos profesionales se busca la paridad, se refleja en las ganancias y la innovación.

"Hoy día sabemos que los equipos más diversos son más innovadores, más creativos y con ganancias superiores a cualquier equipo tradicional", destacó la experta.

Con este objetivo en mente, el BID anunció también el viernes el nombramiento de una asesora especial para asuntos de género y diversidad, que tendrá como tarea "fomentar las sinergias dentro del Grupo BID", según explicó el banco en un comunicado.

Diana Rodríguez Franco, ex secretaria de Asuntos de la Mujer de Bogotá (Colombia), asumirá este rol a partir del 1 de abril y reportará directamente al presidente de la institución, Ilan Goldfjan.

Durante su paso por el consistorio de la capital colombiana, Rodríguez "diseñó e implementó políticas públicas innovadoras y reconocidas internacionalmente para abordar la carga del cuidado no remunerado (a través de las Manzanas del Cuidado), cerrar las brechas en las oportunidades de empleo y responder a la violencia de género", destacó el comunicado.

Elabora o actualiza tus políticas contables


Los negocios son dinámicos y, por tanto, sus políticas contables deben ser revisadas periódicamente, y actualizadas de ser necesario.

Aquí te explicamos qué son las políticas contables, cómo formularlas, quiénes son los responsables de su elaboración y muchos otros temas relacionados.

Cuando inició el proceso de convergencia a Estándares Internacionales de Información Financiera, las compañías desarrollaron sus manuales de políticas contables acudiendo a múltiples opciones; algunas tomaron como referencia modelos muy bien vendidos por la época, otras adaptaron las políticas de empresas del mismo sector y, finalmente, otras desarrollaron sus propias políticas.

Sin embargo, ha transcurrido un buen tiempo desde aquel inicio, y es oportuno no perder de vista que, así como los negocios son dinámicos, las políticas contables de la compañía también deben adaptarse a situaciones particulares.

En las siguientes líneas abordamos los aspectos más importantes en relación con el proceso de elaboración y/o actualización de políticas contables, con el ánimo de que sea mucho más fácil llevar a cabo esta labor satisfactoriamente.

¿Qué son las políticas contables?

La sección 10 del Estándar para Pymes define las políticas contables como los principios, bases, convenciones, reglas y procedimientos específicos adoptados por una entidad al preparar y presentar estados financieros.

“las políticas contables son los parámetros bajo los cuales una entidad reconoce, mide y revela todas sus transacciones económicas”

Dicho de otro modo, las políticas contables son los parámetros bajo los cuales una entidad reconoce, mide y revela todas sus transacciones económicas, es decir, los lineamientos para preparar sus estados financieros.

¿Cuál es la importancia de las políticas contables de una entidad?

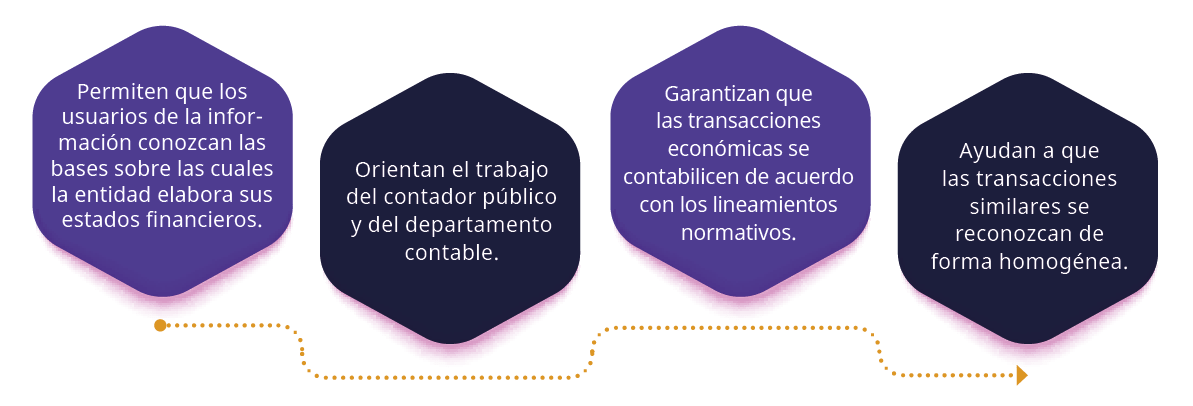
La importancia de las políticas contables radica en los siguientes aspectos:


¿Cuáles características deben poseer las políticas contables de una entidad?

De acuerdo con el Estándar para Pymes, las políticas contables que adopta una entidad deben ser:Relevantes para las necesidades de toma de decisiones económicas para los usuarios de la información.
Fiables, de manera que los estados financieros reflejen fielmente la situación financiera, el rendimiento financiero y los flujos de efectivo de la entidad. Además, los estados financieros deben reflejar la esencia económica de las transacciones, ser neutrales, prudentes y estar completos en todos sus extremos significativos.

A continuación, el Dr. Juan Fernando Mejía, experto consultor de Actualícese, explica cuál es la incidencia de las políticas contables en la elaboración de los estados financieros:

Normas para la elaboración de las políticas contables

Las entidades que lleven contabilidad en Colombia, ya sea de forma obligatoria o voluntaria, deben observar los lineamientos de los nuevos marcos técnicos normativos dispuestos en el DUR 2420 de 2015 para los tres grupos de convergencia en que se dividieron las entidades del país, observando las siguientes normas:


Grupo de aplicación de Estándares Internacionales

Norma relacionada con las políticas contables

Grupo 1 (Estándar Pleno)

NIC 8 – Políticas contables, cambios en las estimaciones contables y errores.

Grupo 2 (Estándar para Pymes)

Sección 10 – Políticas, estimaciones y errores contables.

Grupo 3 (contabilidad simplificada)

El marco técnico de las normativas no contiene un capítulo específico de las políticas contables, por lo que deben observarse los lineamientos para el grupo 2.


El marco técnico de las normativas no contiene un capítulo específico de las políticas contables, por lo que deben observarse los lineamientos para el grupo 2.

¿Quiénes son los responsables de elaborar las políticas contables en una entidad?

Aunque ni la ley ni los decretos expedidos en materia contable establecen expresamente quiénes deben diseñar y aprobar las políticas contables de una entidad, se considera que son responsabilidad de la gerencia de la empresa y que deben contar con el visto bueno de la junta directiva; este es uno de los aspectos que explica el Dr. Juan Fernando Mejía en el siguiente video:

No obstante, la gerencia tiene la facultad de delegar la función de su elaboración al contador público de la entidad, de manera que dichas políticas se diseñen de forma conjunta con su asesoría, debido a que, por su conocimiento y experiencia, es el profesional idóneo para desarrollar esa labor.

El revisor fiscal, por su parte, no puede participar en la elaboración de las políticas contables de la entidad, toda vez que el hecho podría configurarse como una amenaza de autorrevisión, de acuerdo con el Código de Ética del IESBA.

miércoles, abril 24, 2024

Más de 33,9 millones clientes se están beneficiando de las tecnologías financieras


La IA, el IoT, el Smart WiFi y el Smart Location, grandes aliados de la seguridad financiera
Foto:Gráfico LR

La integración de las herramientas tecnológicas permite a las entidades financieras ofrecer un servicio seguro y confiable

La seguridad y la gestión de la red es uno de los mayores indicadores que suman a la eficiencia de los servicios prestados por las entidades financieras, y que además garantizan la satisfacción del cliente con relación a la garantía en el servicio que ofrece la entidad.

De allí que las entidades en Colombia le están apostando al uso eficiente de las herramientas tecnológicas, que a través de la implementación de los nuevos desarrollos como la inteligencia artificial, el Internet de las Cosas y el WiFi inteligente logra no solo modernizar la experiencia de atención a los clientes, sino garantizar un servicio más confiable.

Obtener datos valiosos sobre el comportamiento y las preferencias de sus clientes para optimizar los servicios y agilizar la atención por medio de integraciones con sistemas de turnos automáticos, la eficiencia operativa y la promoción de productos y servicios, se suman a los beneficios logrados con el uso de estas herramientas.

"El Smart WiFi garantiza una conexión confiable para los clientes que acceden a servicios en línea dentro de las sucursales, a la vez que optimiza el rendimiento de las redes, asegurando una experiencia fluida y sin interrupciones. Además, de esta tecnología se despliega el Smart Location, un sistema que le está permitiendo a los bancos ofrecer servicios personalizados basados en la ubicación dentro de las sucursales. A través de ello, los clientes pueden recibir notificaciones relevantes y asistencia específica según su ubicación dentro del establecimiento”, señala Alejandro Duarte, sales manager and business strategy de Datawifi.

Agrega que, a medida que más bancos adoptan estas tecnologías de vanguardia, se espera que la industria financiera en Colombia continúe evolucionando para satisfacer las demandas cambiantes de los usuarios digitales.

“En el contexto actual, la tendencia de la banca es potenciar el medio online alineado con el medio offline, es decir, fortalecer la presencia en línea, manteniendo al mismo tiempo un equilibrio con las operaciones tradicionales. Además, cumplir con las expectativas de agilidad, seguridad, confianza y bajo costo operacional para sus clientes. El desafío radica en mejorar la experiencia de los usuarios y consolidar relaciones más estrechas entre los bancos y las personas”, agrega el Directivo de Datawifi.

Concluyó que en el contexto actual, la tendencia de la banca es potenciar el medio online alineado con el medio offline, es decir, fortalecer la presencia en línea, manteniendo al mismo tiempo un equilibrio con las operaciones tradicionales.

Bot para Telegram permitirá el envío, recepción y ahorro de criptos dentro del chat de la app


La compra y venta de esta cripto se podrá hacer directamente por esta app y sus transacciones serán gratuitas, con la implementación del bot

Se anunció hace unos días el nuevo bot de la app para enviar y recibir pagos a través de la cripto Toncoin, con el mismo cifrado del proyecto TON (Telegram Open Network), cripto que habría sido sepultada por la SEC –en sus siglas en inglés- (Securities and Exhanche Commission) en 2018, por encontrar ilegal la oferta de valores articulada por la nueva cripto que habría sido la fuente del capital para desarrollar el proyecto TON.

Telegram recaudó un total de US$1.700 millones de inversores privados para desarrollar la blockchain de la cripto TON en el proyecto que fue abandonado en 2020.

Al ser cancelado el lanzamiento de la nueva blockhain de Telegram, TON, al ser una cripto de código abierto (la puede desarrollar cualquier persona) fue acogida por una comunidad independiente de desarrolladores para llevar a cabo la siguiente etapa de ejecución de la cripto como red transaccional oficial de la app, ejecutando la moneda Toncoin. De esta manera, se llevó a cabo la creación del nuevo ‘bot’ (recordemos que Telegram funciona a través de bots) que permite tener una ‘digital wallet’ que no solo almacena criptos TON, sino que realiza intercambios de una cripto a otro cripto, y además, permite el ahorro en criptos como Bitcoin (BTC), Toncoin (TON), Binance Coin (BNB), entre otras más.

La compra y venta de esta cripto se podrá hacer directamente por esta app y sus transacciones serán gratuitas.

Movimientos accionarios de TON
TON es una altcoin de alta volatilidad que cotiza entre US$1 y US$2 en el mercado. “Esta cripto, al igual que los demás criptoactivos, son muy volátiles en el mercado. Esto, a razón que los mismos son tokens de gobernanza. Los tokens de gobernanza quieren decir que estas son las primeras criptomonedas que representan votación para una blockchain, en este caso, la blockchain se llama TON y el token TON” apuntó Jhon Torres, economista.

¿Cuáles son los usos de los tokens de TON para la blockchain de TON?
Sirve para desplegar nodos en la red de TON. ¿Cómo así? En este tipo de blockhains, como por ejemplo Cardano, entre otras, utilizan un protocolo de consenso llamado ‘proof of stake’, a lo que refiere que no se necesitan computadores para hacer minarías como se utiliza en Bitcoin, sino que acá los nodos funcionan en acumulación. Es decir, se monta un nodo en el computador y lo que hace es recibir más nodos para asegurar la red, las transacciones. Asimismo, para desplegar nodos se necesitan tokens de TON. Esta sería la función, dar tokens para desplegar nodos en la blockchain de TON.

El pago de las comisiones dentro de la red de TON. Entonces, cualquier movimiento que se quiera hacer dentro de la blockchain de TON debe ser utilizada con el token de TON.

Sirve para tomar las decisiones en la blokchain de TON.

Lo que quiere decir que este ‘bot’ de la aplicación permite el ahorro, conversión y pago de criptoactivos a través de la red social de Telegram, ampliando la cobertura de funcionalidades en el mundo de las criptomonedas y las comunicaciones.

Esta ‘digital wallet’ funciona a través de la instalación del bot en la app. Las criptos que acepta la wallet y que permite su almacenamiento son: Bitcoin (BTC), Toncoin (TON), Binance Coin (BNB), Binance USD (BUSD), USD Coin (USDC), Tether (USDT). Se pueden hacer conversiones de TON/USDT, BNB/USDT y BTC/USDT.