domingo, agosto 13, 2023

La UGPP puede acudir a la declaración de renta para establecer la obligación de aportar al sistema?


Aquí hablaremos sobre...

¿Qué es la UGPP?.
¿Qué es la declaración de renta?.
¿La UGPP puede acudir a la declaración de renta para establecer la obligación de aportar al sistema de seguridad social?.

En Colombia, la UGPP es la entidad encargada de garantizar el cumplimiento de las obligaciones de aportar al sistema de seguridad social. Sin embargo, ¿esta entidad puede acudir a la declaración de renta para establecer estas obligaciones?.

En el siguiente análisis exploraremos con detalle este tema.

Se aproximan los vencimientos de los plazos para efectuar la presentación de la declaración del impuesto a la renta de las personas naturales correspondiente al año gravable 2022 y, por ello, es necesario analizar cómo la información allí reportada da lugar a una posible fiscalización por parte de la UGPP con relación a las cotizaciones efectuadas a lo largo del mismo año al sistema general de seguridad social.

“En Colombia, todas las personas naturales con capacidad de pago, ya sea en calidad de trabajadores dependientes o independientes, tienen la obligación de contribuir al financiamiento del sistema de seguridad social”

En Colombia, todas las personas naturales con capacidad de pago, ya sea en calidad de trabajadores dependientes o independientes, tienen la obligación de contribuir al financiamiento del sistema de seguridad social a través de los aportes correspondientes a los subsistemas de salud, pensión, riesgos laborales y subsidio familiar, de acuerdo con las reglas establecidas en la normatividad vigente.

En efecto, la capacidad de pago de un trabajador depende de los ingresos percibidos mensualmente y, siempre que se cumplan los límites de la base de cotización, tanto para dependientes como independientes, se activan las obligaciones de aportar a los diferentes subsistemas que conforman el sistema.

Por regla general, entonces, cuando el monto de los ingresos percibidos mensualmente por un trabajador es igual o superior a un (1) smmlv, dicho monto será la base mínima de cotización para aplicar los porcentajes de los diferentes aportes al sistema de seguridad social.

Con esta aclaración, veremos a continuación qué es la UGPP y cuáles son sus funciones generales, qué es la declaración de renta y si la UGPP puede acudir a la declaración de renta de una persona natural para establecer las obligaciones de aportar al sistema de seguridad social.

¿Qué es la UGPP?.

La Unidad de Gestión Pensional y Parafiscales –UGPP– es la entidad encargada del seguimiento, colaboración, determinación, verificación de la adecuada y oportuna liquidación y pago de los aportes con destino al sistema de seguridad social integral. Esta entidad tiene funciones de fiscalización, liquidación, discusión y cobro (artículo 178 de la Ley 1607 de 2012).

De igual manera, la UGPP tiene la facultad para realizar auditorías a empresas y trabajadores independientes y, en general, a todos los obligados a cotizar a la seguridad social que tengan la obligación de efectuar la cotización para imponer sanciones si se evidencian inconsistencias relacionadas con la liquidación y pago de dichos aportes.

De acuerdo con el artículo 179 de la Ley 1607 de 2012 (modificado por el artículo 314 de la Ley 1819 de 2016) los tipos de sanciones más importantes impuestas por la UGPP son los siguientes:Sanción por omisión o mora en los pagos.

Sanción por inexactitud (aportante que declara por valores inferiores a lo legal).
Sanción por no suministrar información, reportarla con errores o fuera del plazo.

¿Qué es la declaración de renta?.

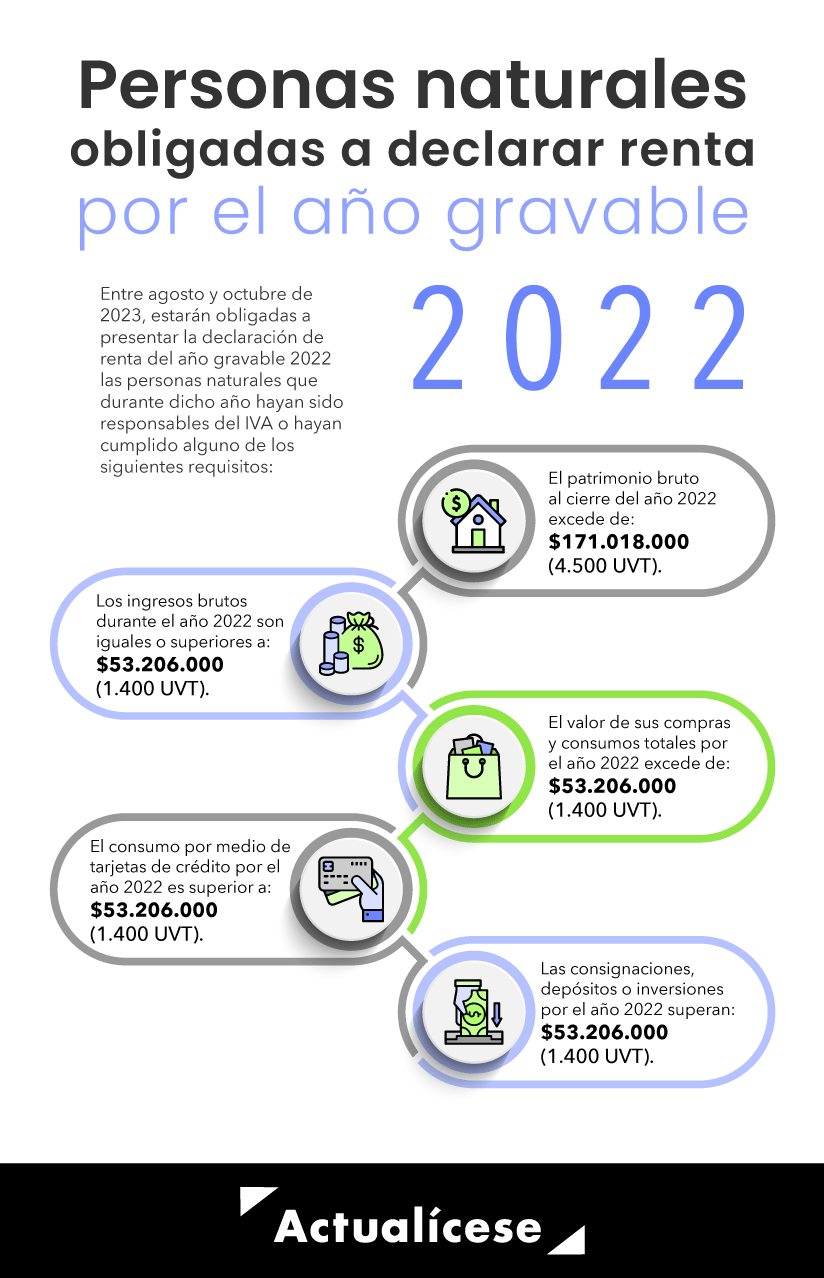
La declaración de renta es un reporte en el cual las personas naturales dan cuenta de sus ingresos, costos, gastos y deducciones. Por el año gravable 2022 estarán obligadas a presentarla aquellas personas naturales que cumplan con cualquiera de los siguientes requisitos:

La declaración de renta se presenta ante la Dirección de Impuestos y Aduanas Nacionales –Dian– y permite, entre otros asuntos, calcular el impuesto a pagar por parte de los contribuyentes. Es importante cumplir con esta obligación en los plazos establecidos por la Dian para evitar sanciones.

Encuentra en este completo análisis de 360º un compendio de nuestros mejores artículos, videos, liquidadores y publicaciones para que puedas realizar la declaración de renta de personas naturales de manera fácil y rápida, sin omitir detalles.

¿La UGPP puede acudir a la declaración de renta para establecer la obligación de aportar al sistema de seguridad social?.

La Ley 1438 de 2011, en su artículo 33, establece la presunción de la capacidad de pago de las personas obligadas a afiliarse al régimen contributivo en salud, así:

Artículo 33. Presunción de capacidad de pago y de ingresos. Se presume con capacidad de pago y, en consecuencia, están obligados a afiliarse al régimen contributivo o podrán ser afiliados oficiosamente:

33.1 Las personas naturales declarantes del impuesto de renta y complementarios, impuesto a las ventas e impuesto de industria y comercio.

33.2 Quienes tengan certificados de ingresos y retenciones que reflejen el ingreso establecido para pertenecer al régimen contributivo.

33.3 Quienes cumplan con otros indicadores que establezca el Gobierno nacional.

Lo anterior, sin perjuicio de poder ser clasificado como elegible al subsidio por medio del Sisbén, de acuerdo con las normas sobre la materia.

El Gobierno nacional reglamentará un sistema de presunción de ingresos con base en la información sobre las actividades económicas. En caso de existir diferencias entre los valores declarados ante la Dirección de Impuestos y Aduanas Nacionales –Dian– y los aportes al sistema estos últimos deberán ser ajustados.

Con base en lo anterior, se presume la capacidad de pago y de ingresos para efectos de la afiliación al régimen contributivo de las personas declarantes del impuesto de renta; y, como la UGPP es la entidad encargada del seguimiento, determinación, verificación y pago de los aportes al sistema de seguridad social integral, puede acudir a dicha declaración con el fin de establecer la obligación de aportar al sistema.

Es importante destacar que el artículo 746 del Estatuto Tributario establece que los hechos consignados (ingresos, costos, gastos, etc.) en las declaraciones tributarias se presumen veraces, siempre y cuando sobre tales hechos no se haya solicitado una comprobación especial, ni la ley la exija.

Por su parte, al resolver un caso particular, la Sección Cuarta del Consejo de Estado, mediante Sentencia Radicado 00055-01 (26549) del 19 de julio de 2023, recordó que si la UGPP utiliza como fundamento probatorio los ingresos consignados en la declaración del impuesto de renta presentada por la persona natural declarante por un año cualquiera, también debe tener en cuenta los costos y gastos (artículo 107 del ET) reportados por ese mismo año en la misma declaración.

Si bien la UGPP tiene la facultad de solicitar comprobaciones especiales, en ningún caso puede desconocer los costos y gastos registrados en la declaración de renta mediante una comprobación especial, pues desvirtuaría el principio de la integridad de la prueba, pues no puede, por un lado, presumir como veraces los ingresos y por otro lado, desvirtuar los costos y gastos.

En conclusión, si la UGPP acude a la declaración de renta de una persona natural con el fin de establecer la obligación de aportar al sistema de seguridad social integral, debe tener en cuenta no solo los ingresos, sino también los costos y gastos reportados por el mismo año en dicha declaración. En consecuencia, el IBC será el resultado de los ingresos menos las deducciones para cada mes, siempre y cuando sean valores superiores a 1 smmlv.


viernes, agosto 11, 2023

Declaración de renta 2023: Conozca el paso a paso para realizarlo de manera virtual

 Las personas declarantes deben tener presente los ingresos, los egresos e inversiones desarrolladas del año anterior.


La entidad compartió los topes que serán tenidos en cuenta para as declaraciones de este 2023.

Desde este 9 de agosto las personas naturales deben declarar renta haciendo el reporte de sus finanzas al Estado. De este modo, la Dian publicó el calendario tributario que especifica en qué fecha tienen que presentar la declaración los contribuyentes, dependiendo de los dos últimos dígitos del NIT del RUT (documento de identidad).

Las personas declarantes deben tener presente los ingresos, los egresos e inversiones desarrolladas del año anterior, es decir, para este caso el año gravable es el 2022.

Además, la entidad compartió los topes que serán tenidos en cuenta para as declaraciones de este 2023. El patrimonio bruto al término del año gravable 2022 sea igual o superior a $171.018.000
Los ingresos brutos del ejercicio gravable sean iguales o superiores a $53.206.000
Los consumos mediante tarjeta de crédito sean iguales o superiores a $53.206.000
El valor total de las compras y consumos sean igual o superior a $53.206.000
El valor total acumulado de consignaciones bancarias, depósitos o inversiones financieras sean igual o superior a $53.206.000.

¿Cómo presentar la declaración de renta de manera virtual?

Aunque se cree que este proceso se puede realizar únicamente de manera presencial debido a que se tiene que diligenciar el formulario 210, para el que se requieren documentos como extractos bancarios, recibos, y más papeles que evidencien el estado financiero del contribuyente. No obstante, la Dian ha aclarado que este proceso se puede hacer de forma virtual.


Para realizarlo virtualmente deberá contar con el RUT actualizado, una firma digital vigente y estar registrado en el sitio web de la Dian.

Tome nota a las fechas para declarar renta en 2023Al cumplir con estos requisitos, debe ingresar al portal web www.dian.gov.co.

Dirigirse al menú Transaccional y seleccionar 'Usuario Registrado'
Diligenciar el formulario con sus datos personales y dar clic en 'Diligenciar y presentar'.
Seleccione el Formulario 210, el año a presentar (2022), y dar clic en la opción 'Crear'.
Dar clic en el botón naranja que tiene un + en la parte inferior derecha y 'guardar'.
Ponga su firma digital.
Y listo, su declaración de renta será descargada en formato pdf.

Venta de bienes – Liquidación judicial de sociedades de economía mixta. Supersociedades 220-135893 12/07/2023


Me refiero a su escrito radicado en esta entidad como se mencionan en la referencia, mediante el cual solicita que se emita un concepto sobre el tema del asunto.

Previamente a atender sus inquietudes, debe señalarse que, en atención al derecho de petición en la modalidad de consulta, la Superintendencia de Sociedades con fundamento en los artículos 14 y 28 de la Ley 1437 de 2011, emite conceptos de carácter general sobre las materias a su cargo, y sus respuestas a las consultas no son vinculantes ni comprometen la responsabilidad de la entidad.

De ahí que sus respuestas en esta instancia, no se dirigen a prestar asesoría a los particulares o a sus apoderados sobre temas relacionados con los procesos concursales que se tramitan ante la Entidad o por los despachos judiciales, máxime si se tiene en cuenta que la doctrina constitucional sobre el ejercicio de funciones judiciales por las superintendencias, invariablemente exige, que los funcionarios administrativos de las entidades que ejercen funciones judiciales, estén dotados de independencia e imparcialidad, doctrina que reitera la Sentencia C-1641 del 29 de noviembre de 2000, M.P. Alejandro Martínez Caballero, en la que la H. Corte Constitucional advierte que no le es dable a esta Superintendencia como autoridad administrativa, intervenir en asuntos que haya de conocer en ejercicio de facultades jurisdiccionales, en relación con los cuales se debe pronunciar como Juez en las instancias procesales a que haya lugar.

Con el alcance indicado, este Despacho procede a responder sus interrogantes:

“PRIMERA: ¿Explique la diferencia de los artículos 2.2.2.11.1.5 y 2.2.2.12.11 del Decreto 1074 de 2015?”

SEGUNDA: ¿En qué eventos de liquidación judicial de patrimonios autónomos afectos a la realización de actividades empresariales, esta superintendencia designa el cargo de liquidador judicial previsto en el artículo 2.2.2.11.1.5 y, en que otros casos, designa el cargo de liquidador judicial según lo previsto en el artículo 2.2.2.12.11?

En primer lugar, es preciso traer a colación el contenido actual de los artículos 2.2.2.11.1.5 y 2.2.2.12.11 del Decreto 1074 de 2015, los cuales señalan lo siguiente:

“Artículo 2.2.2.11.1.5. Patrimonios autónomos afectos a actividades empresariales. Los cargos de promotor y liquidador de patrimonios autónomos afectos a actividades empresariales, sujetos al régimen de insolvencia empresarial de que trata el artículo 2.2.2.12.11 del Capítulo 12 del Título 2 de la Parte 2 del Libro 2 del Decreto Único Reglamentario del Sector Comercio, Industria y Turismo

1074 de 2015, serán desempeñados por auxiliares de la justicia que sean personas naturales o jurídicas. Los auxiliares de la justicia mantendrán la naturaleza prevista en los artículos 2.2.2.11.1.1, 2.2.2.11.1.2 y 2.2.2.11.1.3 del presente decreto, aun en aquellos casos en que sean receptores de los derechos y obligaciones que legal o convencionalmente se desprenden del contrato de fiducia.”

“Artículo 2.2.2.12.11. Naturaleza de los cargos de promotor y liquidador de patrimonios autónomos sujetos de procesos de insolvencia. Los cargos de auxiliares de la justicia de los promotores y liquidadores para patrimonios autónomos afectos a actividades empresariales, sujetos al régimen de insolvencia, deben ser desempeñados por sociedades fiduciarias, toda vez que se pueden constituir en receptores de los derechos y obligaciones que legal y convencionalmente se derivan del contrato de fiducia, escogida de la lista elaborada por la Superintendencia de Sociedades, de conformidad con lo previsto en el artículo 67 de la Ley 1116 de 2006 y la reglamentación expedida sobre el particular por el Gobierno nacional.”

A partir de las preceptivas trascritas, tenemos que las dos normas regulan el tipo de personas que pueden desempeñar el cargo de auxiliares de la justicia para patrimonios autónomos afectos a actividades empresariales, sujetos al régimen de insolvencia.

Sin embargo, es preciso recordar que en el Decreto 1074 publicado el 26 de mayo de 2015, no se encontraba el artículo 2.2.2.11.1.5. en el capítulo 11 sección 1 que regula la naturaleza de los cargos de promotor y el liquidador, pues el único artículo que hacía parte de la sección 1 era el 2.2.2.11.1.1.; mientras que el artículo 2.2.2.12.11. si había sido incluido en dicho decreto.

Posteriormente, el Decreto 2130 de noviembre de 2015, mediante el cual se modificaron y adicionaron normas en materia de la lista de auxiliares de la justicia de la Superintendencia de Sociedades al Decreto 1074 de 2015, incluyó el artículo 2.2.2.11.1.5. En el cual se estableció lo siguiente:

“Artículo 2.2.2.11.1.5. Patrimonios autónomos afectos a actividades empresariales. Los cargos de promotor y liquidador de patrimonios autónomos afectos a actividades empresariales, sujetos al régimen de insolvencia empresarial de que trata el artículo 2.2.2.12.11. Capítulo 12 del Título 2 de la Parte 2 del Libro

2 del Decreto Único Reglamentario del Sector Comercio, Industria y Turismo número 1074 de 2015, serán desempeñados únicamente por auxiliares de la justicia que sean personas naturales. Los auxiliares de la justicia mantendrán la naturaleza prevista en los artículos 2.2.2.11.1.1, 2.2.2.11.1.2 y 2.2.2.11.1.3 del presente decreto, aun en aquellos casos en que sean receptores de los derechos y obligaciones que legal o convencionalmente se desprenden del contrato de fiducia”.

Se extrae que en la norma transcrita se estableció que el cargo de promotor o liquidador de patrimonios autónomos afectos a actividades empresariales podía ser desempeñado únicamente por auxiliares de la justicia que fueran personas naturales, sin contemplar que tal cargo pudiera ser ejercido por una persona jurídica.

En este orden de ideas, el referido artículo incluido por virtud del Decreto 2130 de noviembre de 2015 divergía con lo establecido en el artículo 2.2.2.12.11. del Decreto 1074 de 2015, puesto que éste último señala que el cargo de auxiliar de la justicia debe ser desempeñado por una sociedad fiduciaria.

Posteriormente, el Decreto 65 del 20 de enero de 2020, mediante el cual se modificó parcialmente el Decreto1074 de 2015, estableció lo siguiente:

Artículo 8°. Modifíquese el artículo 2.2.2.11.1.5 de la Sección 1 del Capítulo 11 del Título 2 de la Parte 2 del Libro 2 del Decreto Único Reglamentario 1074 de 2015, que quedará así:

“Artículo 2.2.2.11.1.5. Patrimonios autónomos afectos a actividades empresariales. Los cargos de promotor y liquidador de patrimonios autónomos afectos a actividades empresariales, sujetos al régimen de insolvencia empresarial de que trata el artículo 2.2.2.12.11 del Capítulo 12 del Título 2 de la Parte 2 del Libro 2 del Decreto Único Reglamentario del Sector Comercio, Industria y Turismo

1074 de 2015, serán desempeñados por auxiliares de la justicia que sean personas naturales o jurídicas. Los auxiliares de la justicia mantendrán la naturaleza prevista en los artículos 2.2.2.11.1.1, 2.2.2.11.1.2 y 2.2.2.11.1.3 del presente decreto, aun en aquellos casos en que sean receptores de los derechos y obligaciones que legal o convencionalmente se desprenden del contrato de fiducia.”

Con la modificación trascrita, se abre la posibilidad para que personas jurídicas puedan ejercer el cargo de auxiliar de la justicia en patrimonios autónomos afectos a actividades empresariales.

Sin perjuicio de lo anterior, es evidente que persiste la contradicción entre el actual artículo

2.2.2.11.1.5. y el artículo 2.2.2.12.11., puesto que ni con la inclusión ni con la modificación del primero, se derogó expresamente el segundo artículo.

Para resolver lo anterior, la Ley 153 de 1887 establece en su artículo 2º lo siguiente:

“Artículo 2. La ley posterior prevalece sobre la ley anterior. En caso de que una ley posterior sea contraria a otra anterior, y ambas preexistentes al hecho que se juzga, se aplicará la ley posterior”.

En consecuencia, en el presente caso la nueva norma que se incluyó en el Decreto 1074 de 2015 (artículo 2.2.2.11.1.5) prevalece sobre la preexistente (artículo 2.2.2.12.11).

“TERCERA. En el evento en el que el juez del concurso designe en el cargo de liquidador judicial a los sujetos establecido en el artículo 2.2.2.11.1.5 para el proceso de liquidación judicial de patrimonios autónomos afectos a la realización de actividades empresariales, ¿el fiduciario quedaría relevado de sus funciones de vocero y administrador del respectivo patrimonio autónomo?

QUINTA. ¿la liquidación judicial de patrimonios autónomos afectos a la realización de actividades empresariales puede llevarse a cabo sin la presencia del fiduciario?

SEXTA. ¿En cuál etapa de la liquidación judicial de patrimonios autónomos afectos a la realización de actividades empresariales, se prescinde de la vocería del fiduciario?”

El numeral 3 del artículo 50 de la Ley 1116 de 2006 establece como uno de los efectos de la apertura del proceso de liquidación judicial la separación de todos los administradores, lo cual incluye al fiduciario cuando tiene la obligación de administrar el patrimonio autónomo.

“CUARTA. En el evento en el que el juez del concurso resuelva que el fiduciario continúa siendo responsable de la guarda y custodia de los activos del fideicomiso, ¿el fiduciario debería acatar las instrucciones impartidas por el liquidador?

SEPTIMA. En el evento en el que designe liquidador judicial de un patrimonio autónomo afecto a la realización de actividades empresariales, y se decida que el fiduciario sigue siendo el custodio de los activos del patrimonio autónomo, ¿Qué autoridad (Superintendencia Financiera o Superintendencia de Sociedades) es la competente para conocer de las solicitudes de remoción o incumplimiento de las funciones del fiduciario?”

Se debe resaltar que el liquidador tiene a su cargo la representación legal de la compañía y por ende es el administrador de los bienes que conforman el patrimonio liquidable, función que debe desarrollar de manera austera y eficaz, como lo ordena el numeral 1 del artículo 48 de la Ley 1116 de 2006, a fin de que se cumpla el propósito de la liquidación.

Sin embargo, en algunos eventos el auxiliar de justicia podría requerir apoyo para labores específicas y adicionales a su labor de liquidador. En dicho caso, deben suscribirse solamente contratos necesarios para garantizar el mantenimiento, cuidado y custodia de los bienes, así como los de defensa de los intereses de la concursada, exigiendo en todo caso de cada contratista el cabal cumplimiento del objeto del contrato, calidad y celeridad en la ejecución de la labor contratada.

El numeral 4º del artículo 50 de la Ley 1116 de 2006, establece como uno de los efectos de la apertura del proceso de liquidación judicial la terminación de los contratos de tracto sucesivo, de cumplimiento diferido o de ejecución instantánea, no necesarios para la preservación de los activos. En caso que el liquidador considere que se necesita continuar con un contrato que tenga como fin preservar los activos, podrá solicitar al Juez del concurso la autorización respectiva.

De conformidad con lo expuesto, se respondió de manera cabal su consulta, por lo cual se reitera que los efectos del presente pronunciamiento son los descritos en el artículo 28 de la Ley 1437 de 2011 y que en la página web de esta entidad puede consultar directamente la normatividad, así como los conceptos que la misma ha emitido sobre las materias de su competencia a través de Tesauro y la Circular Básica Jurídica, entre otros documentos de consulta.

Plazo para el pago de los dividendos en la sociedad anónima. Oficio Supersociedades 220-115138


Me refiero a su comunicación radicada con el número de la referencia mediante la cual, previas las consideraciones allí expuestas, formula una consulta en los siguientes términos:

“1. ¿Puede una sociedad anónima pagarle en diferentes momentos los dividendos a sus accionistas por razones justificadas, siempre y cuando dicho pagó se realice dentro del término acordado por la Asamblea General de Accionistas, en este caso, dentro del término máximo legal establecido?

Previamente a responder sus inquietudes debe señalarse que, en atención al derecho de petición en la modalidad de consulta, la Superintendencia de Sociedades con fundamento en los artículos 14 y 28 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, emite conceptos de carácter general y abstracto sobre las materias a su cargo, que no se dirigen a resolver situaciones de orden particular, ni constituyen asesoría encaminada a solucionar controversias, o determinar consecuencias jurídicas derivadas de actos o decisiones de los órganos de una sociedad determinada. A su vez, sus respuestas a las consultas no son vinculantes ni comprometen la responsabilidad de la entidad.

Con el alcance indicado, y para dar respuesta a la inquietud planteada, éste Despacho procede a efectuar las siguientes consideraciones de índole general:

El Código de Comercio en sus artículos 455 y 156 estipula lo siguiente:

“ARTÍCULO 455. Hechas las reservas a que se refieren los artículos anteriores, se distribuirá el remanente entre los accionistas.

El pago del dividendo se hará en dinero efectivo, en las épocas que acuerde la asamblea general al decretarlo y a quien tenga la calidad de accionista al tiempo de hacerse exigible cada pago.

No obstante, podrá pagarse el dividendo en forma de acciones liberadas de la misma sociedad, si así lo dispone la asamblea con el voto del ochenta por ciento de las acciones representadas. A falta de esta mayoría, sólo podrán entregarse tales acciones a título de dividendo a los accionistas que así lo acepten.

PARÁGRAFO. En todo caso, cuando se configure una situación de control en los términos previstos en la ley, sólo podrá pagarse el dividendo en acciones o cuotas liberadas de la misma sociedad, a los socios que así lo acepten.” (Subrayado fuera del texto).

“ARTÍCULO 156. Las sumas debidas a los asociados por concepto de utilidades formarán parte del pasivo externo de la sociedad y podrán exigirse judicialmente. Prestarán mérito ejecutivo el balance y la copia auténtica de las actas en que consten los acuerdos válidamente aprobados por la asamblea o junta de socios.

Las utilidades que se repartan se pagarán en dinero efectivo dentro del año siguiente a la fecha en que se decreten, y se compensarán con las sumas exigibles que los socios deban a la sociedad.”

Con base en lo anterior, es preciso recordar lo señalado por esta entidad mediante Oficio 220-013095 del 6 de febrero de 2016:

Al respecto se ha precisado que para el reparto de dividendos deben tenerse en cuenta las reglas establecidas por el artículo 451 del Código de Comercio, en concordancia con el artículo 151 ídem, según las cuales se podrán repartir entre los accionistas las utilidades aprobadas por la asamblea, justificadas por balances fidedignos, y después de hechas las reservas legal, estatutarias y ocasionales, así como las apropiaciones para el pago de impuestos; decisión que procede con base en los balances de fin de ejercicio, en donde se cortan cuentas y se establece el valor de las utilidades arrojadas.

De otra parte, se advierte que no es factible delegar en la Junta Directiva de la sociedad, la determinación de la fecha para el pago de los dividendos decretados por la asamblea general de accionistas, como quiera que de conformidad con lo señalado por el segundo inciso del artículo 455 ibidem, el pago del dividendo se hará en dinero efectivo, en las épocas que acuerde la asamblea general al decretarlo y a quien tenga la calidad de accionista al tiempo de hacerse exigible cada pago.

Ahora, no obstante que de conformidad con lo dispuesto en el artículo 156 del Código de Comercio, las sumas debidas a los asociados formarán parte del pasivo externo de la sociedad y en tal virtud podrán exigirse judicialmente, y a pesar de que ellas deben pagarse en dinero efectivo dentro del año siguiente a la fecha en que se hubieren decretado, es bien sabido que todo derecho patrimonial es renunciable o, menos que eso, permitirse su pago posterior, pero siempre y cuando el accionista acreedor lo consienta libremente.

De ahí que la determinación en tal sentido, ya no es competencia del máximo órgano social, sino del titular del derecho.

Por consiguiente hay que tener presente que según la regla general, el pago de dividendos se hará dentro del año siguiente a la fecha en que se decreten por el máximo órgano social y en las épocas pactadas por éste, considerando que las decisiones del máximo órgano social aprobadas de conformidad con la mayoría establecida en los estatutos sociales, obligarán a todos los socios, aún los ausentes o disidentes, siempre que tengan carácter general y que se ajusten a la ley y a los estatutos, como señala el artículo 188 del Código de Comercio, lo que no obsta como fue dicho, para que cada accionista a su discreción, convenga con la sociedad otras condiciones de pago.” (Subrayado fuera del texto).

Con base en lo expuesto, y en aras de responder la pregunta del peticionario, es posible que una Sociedad Anónima pueda pagar en diferentes momentos los dividendos a sus accionistas, teniendo en cuenta el cumplimiento de las reglas determinadas en los artículos 151 y 451 del Código de Comercio, esto siempre y cuando haya sido decidido así en la asamblea llevada a cabo para el decreto de los dividendos. Si la sociedad por distintos factores no puede cumplir con las fechas estipuladas para el pago de los dividendos, el accionista puede exigirle su pago judicialmente. En todo caso, cabe la posibilidad de que el accionista acreedor manifieste su voluntad y de común acuerdo se amplíe el plazo pactado para el pago de sus dividendos.

En los anteriores términos se ha atendido su inquietud. Se pone de presente que el presente oficio tiene los alcances del artículo 28 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, y que en la Página WEB de ésta entidad puede consultar directamente la normatividad, y los conceptos que la misma emite sobre las materias de su competencia los cuales también podrá ubicar en la herramienta tecnológica Tesauro.